








13
10
最可怕的不是消费者不买油车了,是4S店不进货了
2026-10-26 20:19:26
1点赞
1收藏
1评论
新能源零售渗透率,67%。
这是上个月的数据,这也意味着每卖出100台乘用车,67台是新能源。放在五年前,如果告诉你,以后燃油车的销量会这么惨,你肯定会说,你是被国产车企忽悠瘸了。
但比67%更可怕的,是另一个数字:78%。这是2026年9月的新能源批发渗透率。什么意思?4S店每进100辆车,78辆是电车。
零售67%,批发78%。这两个数字之间的差额,说明一件事,经销商在主动加库存电车,减少燃油车进货。 零售端还没卖到78%,但批发端已经压到了78%。经销商在用进货行为投票。
比渗透率更可怕的,是渠道端的结构性变化。很多经销商已经不跟油车厂家进货了,直接去大的批发商那里拿车,帮人卖,主动把自己降级成二级经销商。
以前这种事,厂家的威胁加罚款马上就来了。现在呢?厂家屁都不敢放一个。你敢取消授权,人家就敢借坡下驴,直接解约不卖了。
这才是燃油车真正的危机。不是消费者不买了,是卖车的人不想卖了。
经销商为啥不愿意卖燃油车了?经销商不是傻子,他们比谁都清楚什么车好卖、什么车赚钱。
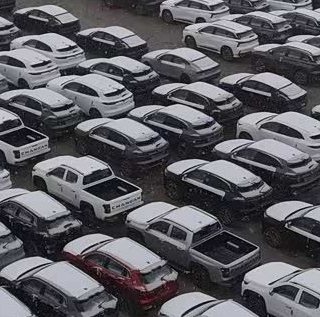
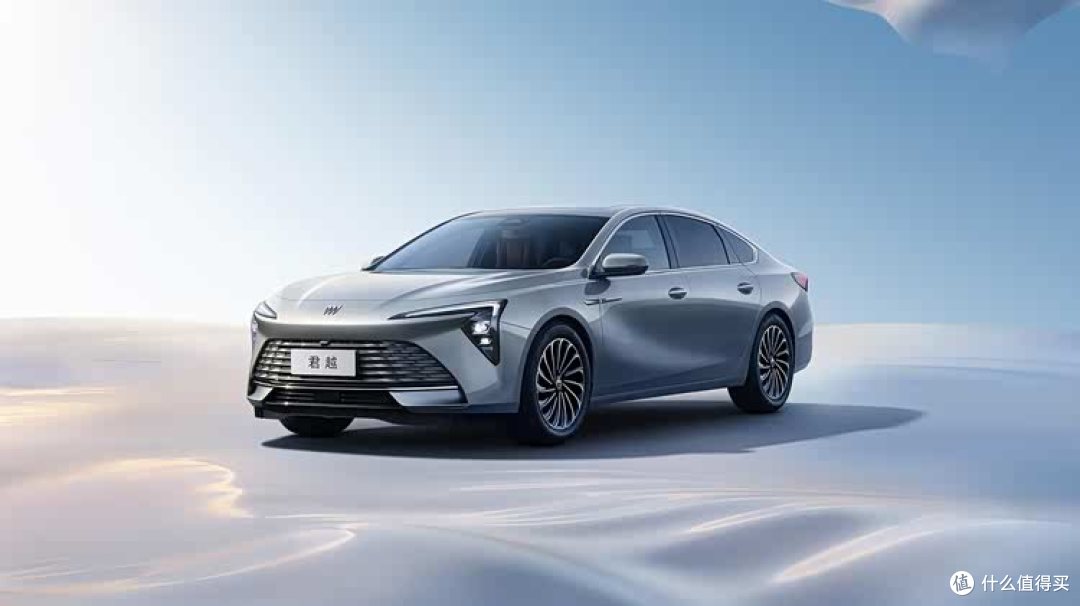
燃油车现在的终端价格,已经跌到经销商无利可图甚至倒挂的程度。帕萨特在某些地区裸车价下探到12.35万,凯美瑞、雅阁终端优惠5到7万,君越限时权益价14.99万起。一台车进价15万,卖出去14万5,经销商亏5000。 亏的钱靠厂家返点补,但返点要等季度结算,现金流先就扛不住了。更别说库存占用资金、场地成本、人员工资。燃油车库存周转天数从45天拉长到70天以上,资金成本压得经销商喘不过气。
电车呢?周转快,厂家政策灵活,部分品牌还有直营体系分担库存压力。 换成你,你进哪个?
一级经销商是什么?是厂家授权的4S店,承担建店成本、库存压力、销售任务、售后体系,换来的是一级批发的价差和厂家返点。
二级经销商是什么?是从一级经销商或批发商那里拿车,不承担库存压力,不承担销售任务,不承担售后体系,赚的是更薄的差价,但风险也小得多。
经销商主动降级,意味着他们放弃了“一级授权”带来的利润空间,换取了“不被库存压死”的生存机会。 这是渠道体系在自发地、从底层瓦解。
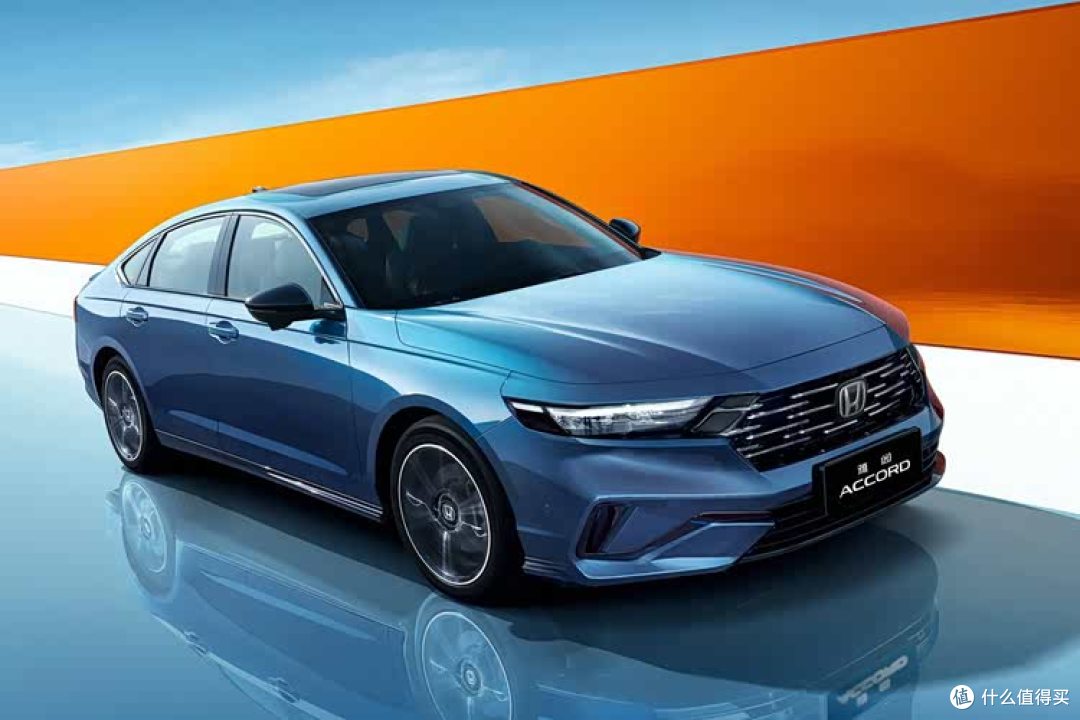
厂家为什么屁都不敢放一个?因为厂家比经销商更清楚:现在不是经销商求着要授权,是厂家求着经销商别退网。
2026年上半年,全行业约1800家门店关停,平均每天10家。超120家传统豪华车经销商闭店或转型新能源代理。部分退网的奔驰门店,直接转售问界、极氪。经销商用脚投票的方向,比任何一份品牌声明都诚实。
很多人用“0公里二手车”来嘲讽电车。说电车卖不动,全上了二手牌照当新车卖。
这个嘲讽,放在2024年、2025年,还有点道理。放在2026年,方向已经反了。
最近两年,0公里二手车几乎全是合资油车。 厂家压库给经销商,经销商卖不动,只能自己上牌,当二手车甩给二级网点。这是燃油车渠道压库的经典操作,和电车没关系。
今年呢?连0公里二手车都玩不下去了。为什么?因为价格已经降穿了0公里二手车的利润空间。 一台车新车优惠5万,0公里二手车再折2万,经销商每甩一台亏7万。甩得越多,亏得越狠。不甩,库存压死。甩,现金流失血。
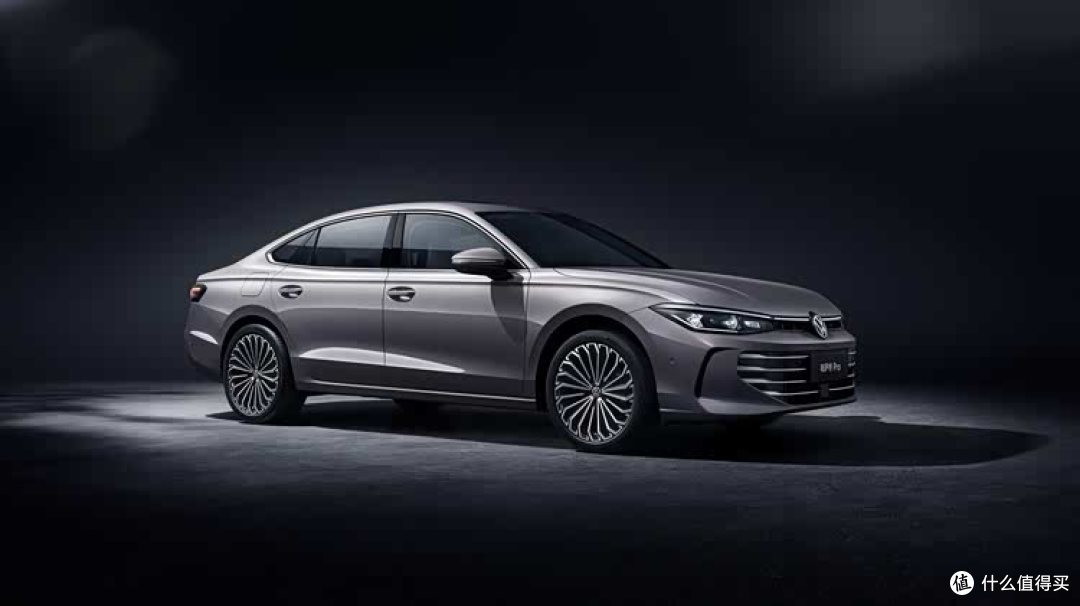
销量下滑是结果,渠道崩塌是过程。而过程比结果更可怕。
一个品牌可以承受销量下滑,只要渠道还在,就有翻盘的机会。渠道是触达消费者的毛细血管,是售后服务的落地网络,是品牌存在的物理证明。
但当经销商开始主动降级、主动退网、主动不再进货的时候,品牌就在失去和消费者接触的最后一公里。
消费者想买一台燃油车,走进4S店,发现展厅里摆的全是电车。问销售有没有燃油版,销售说“可以订,但要等”。消费者转身走了,去了隔壁的比亚迪、吉利、长安。
不是消费者放弃了燃油车,是燃油车先放弃了消费者。
这不是唱衰燃油车。这是记录一个正在发生的渠道变迁。比渗透率更可怕的,是卖车的人先不卖了。
作者声明本文无利益相关,欢迎值友理性交流,和谐讨论~











校验提示文案
校验提示文案