














13
10
老婆的199.8元社保补差,我算完三笔账才点缴纳
2026-10-26 07:52:14
0点赞
1收藏
0评论
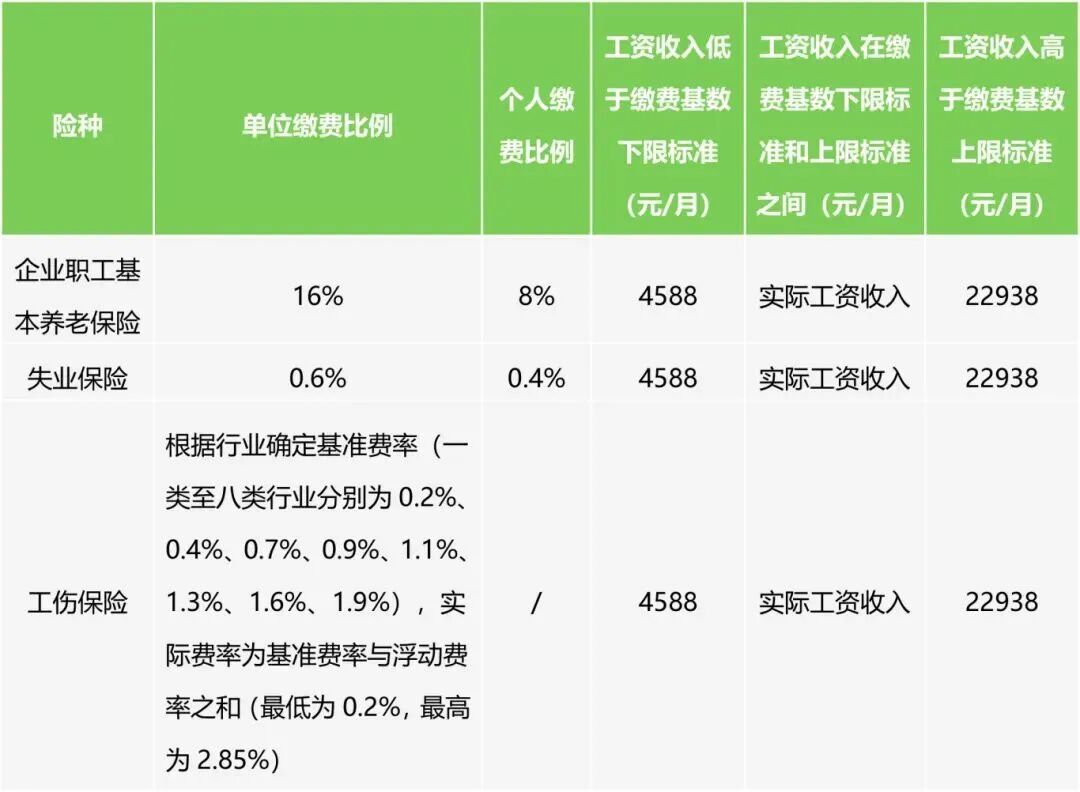
9月7日早上,手机推送了四川省人社厅等四部门的年度通知:2026年度全省社保缴费基数,下限4699元/月,上限23493元/月。同一份文件里,上一年度(川人社办发〔2025〕39号)这两个数是4588元和22938元——下限动了111元,上限动了555元,全省口径的城镇单位就业人员平均工资从7646元/月调到7831元/月,涨了185元。
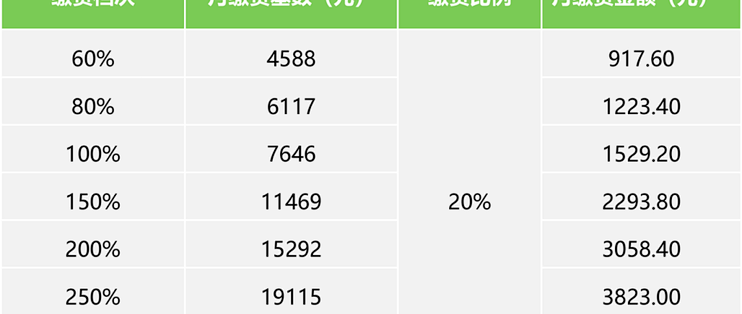
到10月,这111元在成都各家各户的账单上变成了两副样子。我那本几乎没动:我在单位按实际工资申报,工资在4699到23493之间,基数用不着托底也用不着封顶,跟"下限上调"没有关系。我老婆那本就不安静了——她以灵活就业身份按60%档交职工养老好几年,每月扣费从917.6元跳到939.8元,"成都税务"微信公众号的缴费页面里还多出一个补差入口,1月到9月,九个属期。
那天刷到一条成都本地笔记,评论区一百多人围着同一个问题转:1月到9月这笔差额,到底补不补?不补会不会吃亏?我先没急着点缴纳,把这笔账替我家从头到尾算了一遍。
第一笔账:先分清自己是哪种人,三种人三套规则
我把四部门通知和税务渠道的转载口径核对了一遍,2026年度要面对补差的,分三类:
在职职工:1-9月申报工资低于下限或高于上限的才需要补差。差额数据由税务系统自动生成,单位确认后缴费,个人应担的部分从工资里代扣。工资落在区间中间、单位按实申报的——比如我,没有任何动作要做。
已离职、已退休、换了工作的:由原单位在单位客户端手动重新申报工资,把差额补上。
灵活就业人员:9月11日前已按上年度档次缴了1-9月养老费的,补不补是自己的选择,截止12月底;不补,没人强制扣;9月11日之后缴的,直接按新基数收。
全国的节奏也值得放在一起看:江苏2026年度通知(苏人社发〔2026〕30号)写明,因基数上下限调整产生的补差可在2026年12月31日前分次或一次性缴清,期间不收滞纳金和利息;上海今年这个清算窗口9月30日已经关闭;福建自10月8日起按新标准(闽人社文〔2026〕13号,下限4579元/上限22893元)执行。截至10月,全国已有近20个省份公布2026年度标准,四川这轮的涨幅是2.42%。补差不是新收的一笔费,它就是每年一次的"多退少补"。
第二笔账:199.8元是怎么一分一分算出来的
我老婆选的是60%档,这是我家第一次把补差算到分:
月基数差:4699 − 4588 = 111元;
灵活就业养老缴费比例20%,每月差额:111 × 20% = 22.2元;
1-9月共9个属期,合计:22.2 × 9 = 199.8元;
20%里8个百分点进个人账户:111 × 8% × 9 = 79.92元——这80元还是她自己的钱,退休后按计发月数回来,还带记账利息;
真正进入统筹的是:199.8 − 79.92 = 119.88元。
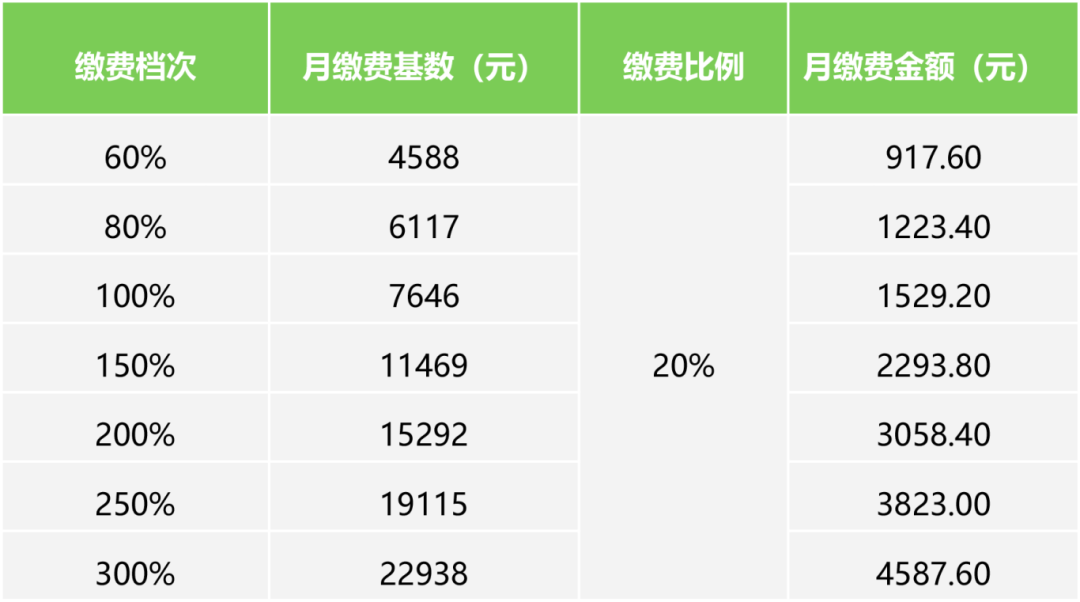
拉长到全年看:新年度最低档每月939.8元,全年11277.6元;上一年度917.6元,全年11011.2元,整年差266.4元。对照在职一侧:如果工资低于下限,个人部分每月补111 × 8% = 8.88元,九个属期79.92元,单位那头16%的部分不碰个人到手。
这笔账我第一次就摆错了。看见"每月差22.2元",我以为补差总共二十几块,协议卡里只留了月缴费的钱。10月第一轮批扣,补差这笔没扣成功,短信进来我才发现——灵活就业的补差按属期逐月生成、逐笔扣,一条短信对应一个属期,最多九笔,到账好几条扣费短信不是重复扣费。我当天在公众号"我要办事-社保缴费"里把9笔补齐,顺带把939.8元的新月缴额度算进了每个月的固定支出。
第三笔账:不补,损失的到底是什么
社区里两种说法都有人撑腰:有人说"不补要吃大亏",有人说"补差就是打水漂,回本要十几年"。我用公式核下来,两边的说法都不准,真答案夹在中间。
补差补的不是钱,是这一年的缴费指数。口径是:缴费指数 = 本人缴费基数 ÷ 上年度全省全口径城镇单位就业人员平均工资。四川2026年度这个分母是7831元——按60%档(4699元)补到位,指数记0.6;不补,当年按4588元记账,4588 ÷ 7831 = 0.5859。
指数在待遇公式里的位置:基础养老金 = 退休当年计发基数 × (1 + 本人平均缴费指数) ÷ 2 × 累计缴费年限 × 1%。分两种情形算(计发基数用8000元/月作示例,年限按20年):
只有2026年没补:平均缴费指数从0.6变成(19 × 0.6 + 0.5859) ÷ 20 = 0.5993,待遇系数从0.8变成0.79965,基础养老金按示例计发基数只少0.56元/月。单看这一年,199.8元确实"买不回本"。
年年都不补:60%档逐年缩成0.5859,二十年下来待遇系数从0.8掉到0.79295,基础养老金整体缩水0.88%,示例口径下每月差11.28元,一年135.36元。
所以这笔账的正确算法不是"回本年数":那80元是进自己账户的本金,拿出去的119.88元买的是当年指数的合规。我的判断线很简单——还有十几年要缴的,每个年度窗口内足额补;已经缴满15年、打算这年底收手的,最后一个属期可以按自己意愿选,因为灵活就业这边,不补并不会被强制扣费,年限和已缴记录也不会因此取消。
我家最后这么办
10月下旬,我把老婆9个属期的199.8元在"成都税务"公众号一次性补齐,缴费记录里10月起月缴939.8元。我自己的部分没动,要做的只有核对一件事:单位报的基数是不是我的实际工资,不是就去催HR改。
另外查了下调档入口:2025年度成都允许灵活就业人员在补差时自选"同档补差"或"提档补差",2026年度以缴费页面实际选项为准,想提档的,趁12月窗口一起办。
能带走的东西:2026年度补差自查五步
定身份:在职职工/已离职退休/灵活就业,前两类的补差由单位走税务通道,灵活就业自愿补,成都截止12月31日;
查基数:在社保APP或税务公众号看1-9月申报基数是否落在4699到23493之间,落在中间且按实申报,无差可补;
算差额:月差额 = (新档次基数 − 旧档次基数) × 比例(在职个人8%,灵活就业20%);总差额 = 月差额 × 属期数;
留够钱:批扣短信逐笔到账不是重复扣费,扣款失败当天就补,别攒到年底;
对指数:把"今年还剩几年要缴"写在纸上,超过10年的,补差按足额办。
各省参数不同,别直接抄作业——2026年度已公布省份的下限/上限(元/月):四川4699/23493、江苏5025/25127、北京7270/36348、上海7546/37731、福建4579/22893。省外朋友先查自己省份四部门通知原文,再套上面的五步。
(作者声明:我是老周,家里那个管钱的人。这篇是我替自己家算的一轮补差账,我的选择不构成普遍建议;具体参保状态、补差选项和截止时间,以本人缴费记录和当地人社、税务部门现行年度公告为准。)
内容由AI生成