















8
10
存5年比存3年利息还少:这波存款“上调”,我没追
2026-10-25 15:39:04
0点赞
0收藏
0评论
这礼拜家庭群里连着甩来好几条短视频,标题都差不多——“存款利率普遍上调了”,还带一句"5年期涨得最多"。老婆看完把手机怼到我面前:咱那25万下个月到期,趁涨,赶紧去银行锁5年。
我先把她按住。这笔"上调"的账,得先算清楚再动钱。
一、先弄清这个"涨"到底涨了多少
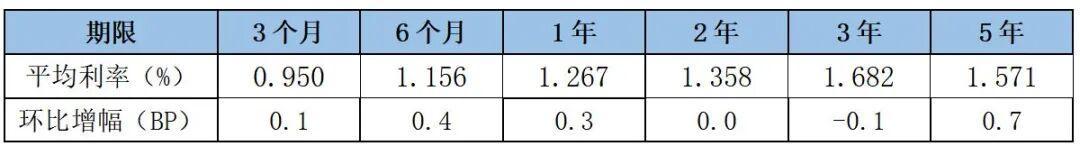
我顺着一查,消息的源头是融360数字科技研究院对2026年9月银行整存整取平均利率的监测:除2年期、3年期外,各期限利率环比小幅上行,涨得最多的是5年期,环比涨了0.7个BP——也就是0.007%。
0.7个BP是什么概念,我拿计算器按了一遍:存1万块、锁5年,多拿3块5;存100万、押上5年流动性,多出350块。照我家的25万算,5年一共多87.5元,摊到每天不到5分钱。
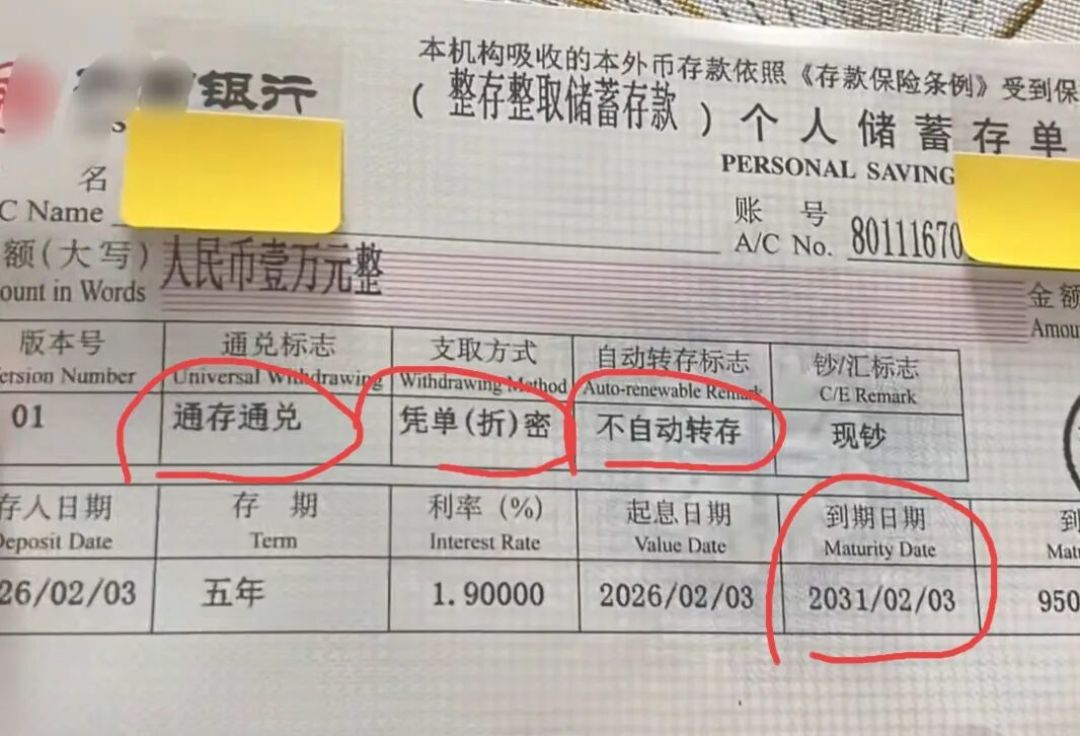
而且这是全行业平均利率的环比统计,不是哪家银行挂牌价的上调通知;9月恰恰是2年、3年这两档没涨。市面上喊"普遍上调",跟你家那笔定存挂不挂钩,得单独对。
这个亏我吃过。前年冬天我看到一家银行"上调存款利率",兴冲冲跑去网点,想把一笔1年期挪成3年期。柜员把挂牌表翻出来我才看清:涨的是3个月和6个月两档,我盯的1年、3年纹丝不动。白跑一趟不说,幸亏没把没到期的定期提前支取——按《储蓄管理条例》,提前支取只能按支取日活期利率计息,那才是实打实的亏。
二、10月的公告,其实是两条线
把时间拉近到10月,我一圈公告核下来,"上调"是真的,但只讲了一半。
一条线,确实有少数中小银行在抬价:界面新闻10月13日、16日报道,部分中小银行逆势上调,5年期定存高至2.1%,3年期大额存单重回2%。另一条线,更多银行的公告是降:《每日经济新闻》10月17日调查里,广东始兴农商行公告10月15日起,存量5年期定存到期自动转存利率调整为1.25%,新发5年期继续停售;浙江嘉善农商行利率表写明,原5年期到期自动转存按3年利率执行。上海松江富明村镇银行10月10日起,3个月降到1.05%、1年期降到1.6%;广东澄海潮商村镇银行10月15日起,5年期降到1.35%;云南新平北银村镇银行10月16日起,3年期1.85%、5年期反而只有1.65%。
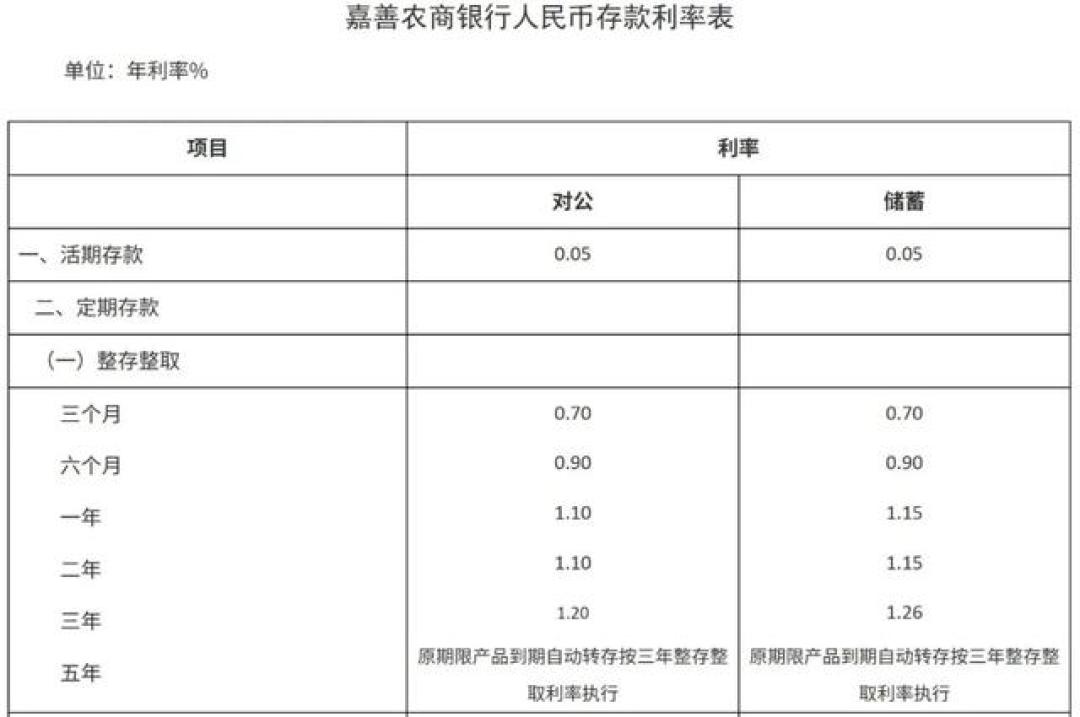
谁在涨、涨到顶也就2.1%,那是个别行揽存款的出价,不是你那家银行的挂牌;谁在降、降成5年比3年还低,才是公告里的大盘。两条线一摆,"普遍上调"这四个字就站不住了。
三、"存越久越划算"这条老规矩,这次得反过来用
以前我们默认期限越长利率越高,锁5年图个稳。现在倒过来了:融360的9月平均口径里,3年期1.682%,5年期只有1.571%——存得越久,利率越低,就是新闻里说的"利率倒挂";新平北银那张挂牌表,是活生生的单行样本。
银行为什么不想要长期存款?每经这篇报道里,融360分析师艾亚文讲得直白:银行净息差还在历史低位,压降负债成本的压力没解除,长期高息负债最先被砍。翻译成人话:银行自己都不愿用现在的利率去锁定5年后的成本。
对我家,这里有两层亏。第一层是眼前的:按平均口径,25万存5年比存3年每年少拿277.5元,还多押两年流动性。第二层是到期那天:转存按当时挂牌计息,看看始兴的1.25%,锁得越长,下一轮转存越被动。
四、我家的三步清单,你可以照抄
我把这次核账整理成三步,以后看到任何"涨、降"消息都能直接用:
查口径:是挂牌利率变了,还是平均利率的环比?是全部期限,还是个别期限?像9月这轮,2年、3年就没涨。
对两栏:打开存款行App的定存利率页,同一张表里把3年和5年两栏横向比。只要5年不高于3年,就不主动锁5年。
按用钱时间锁:钱几年内不动就锁到几年,不多锁;分两家银行放,单家本息控制在50万以内,卡在《存款保险条例》的偿付上限之内。到期那天手动办,不默认自动转存,办之前把挂牌表再对一遍。
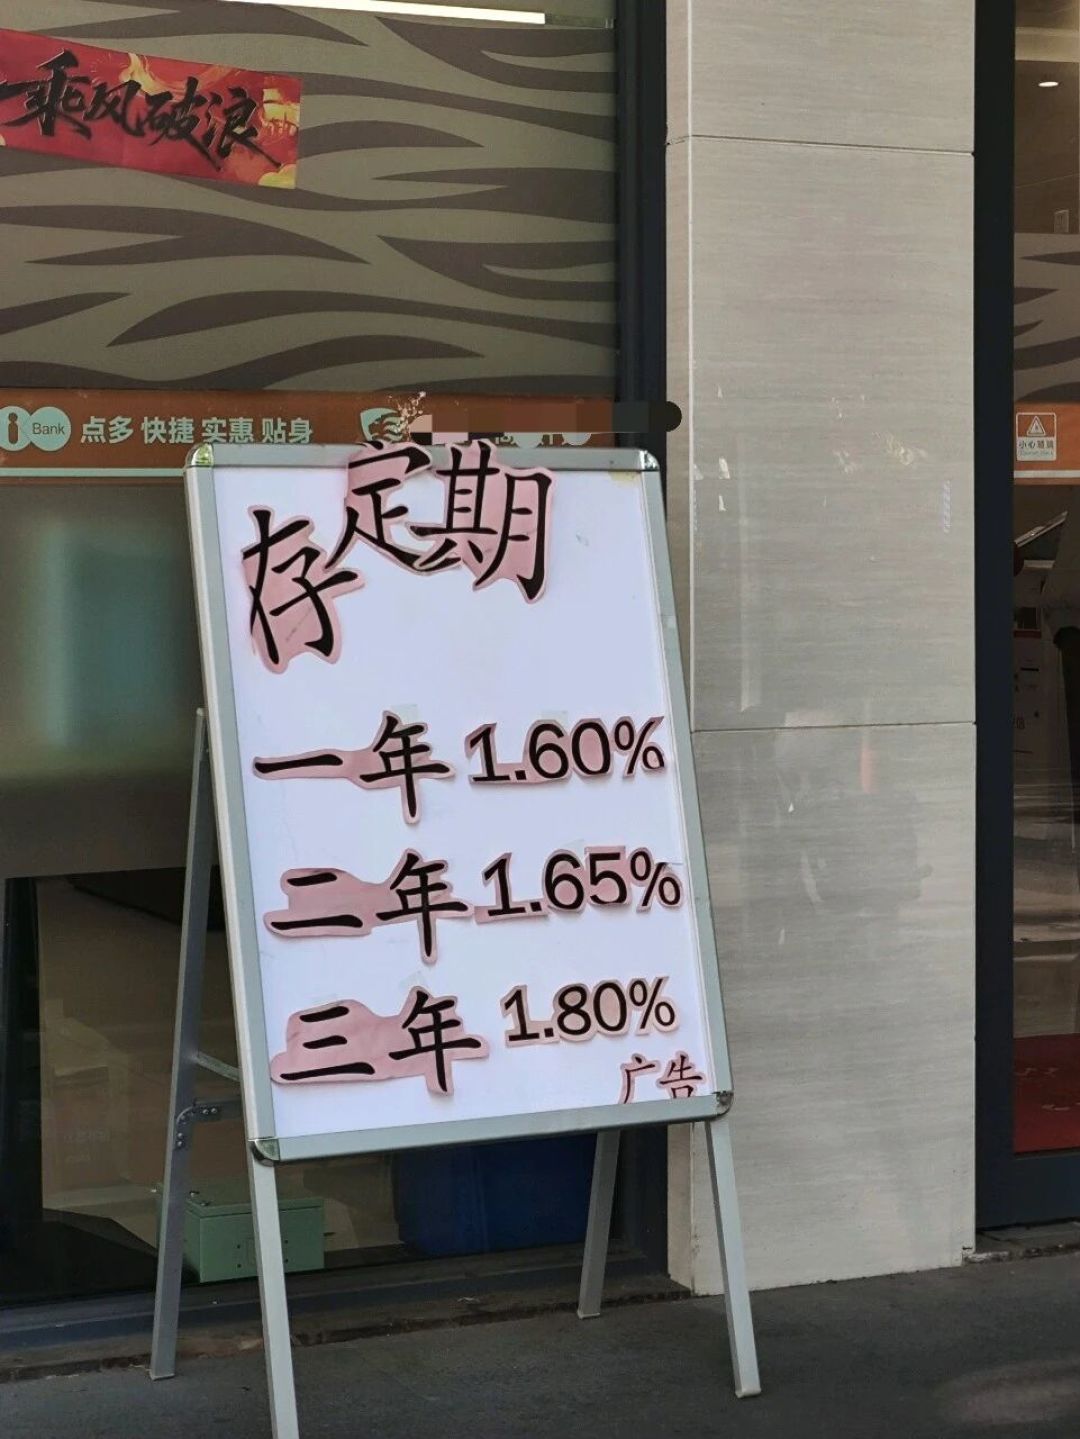
我家的选择:下个月到期的25万,我拆两笔——20万存3年(3年、5年档本来就差不了几百块,期限先降一档),5万存1年以内,留给随用。那0.7个BP,5年87.5元,不值得为它把流动性锁5年。
利率这种事,消息永远比数字跑得快。下次群里再甩"普遍上调",先别动钱:按上面三步,把自家那张挂牌表对完,再决定要不要跑银行。
作者声明:这是我家的账,我的选择不等于普遍建议;各行挂牌利率请以银行App公告页和网点公示为准。
内容由AI生成