




















9
16
员工摔车老板垫付十几万:本周刷屏的摔车视频,戳中了摩托骑手最不愿面对的问题——钱谁来先出?
2026-10-21 22:05:59
0点赞
0收藏
0评论
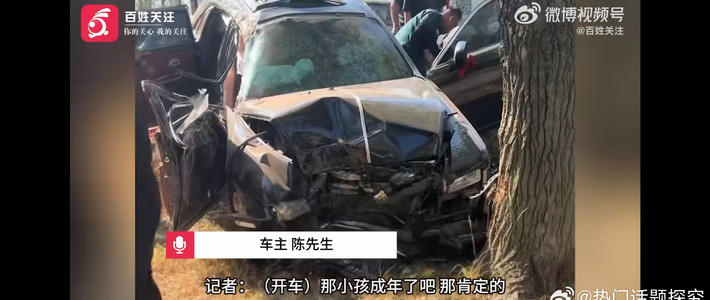
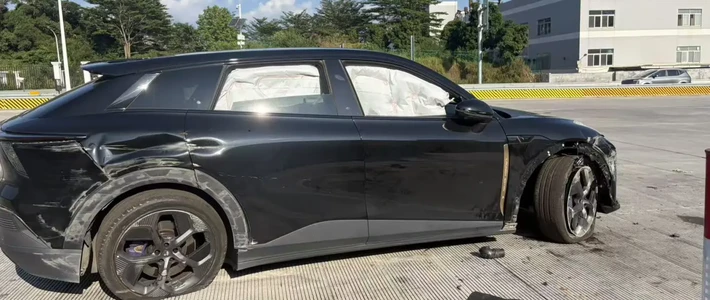
这周刷到两条挺揪心的视频。B站UP主"百万骑行装备"店里一个年轻员工,被一辆压实线违规掉头的车撞了,脾破裂,多处骨折,住院手术。按UP主自己在视频里说的,医药费他先垫了十几万。两条视频加起来,五天播了二十多万。
让我意外的其实是评论区。骂那辆车的当然有,那车确实该骂,但更多人在算钱。
有人说:“很有参考价值,好多人出了车祸都是一脸懵,完全不知道有什么手续和流程。”
有条一看就是亲身经历过事故的:“说有保险兜底的,是真没搞过流程。钱都是自己先垫,伤残鉴定要术后半年才能做,协商不成走诉讼,诉讼期半年起步,这档子事理清最少要一年。”
还有一句更扎心的:“幸好小车有三责。如果是交强险战士,那就……”
我把这类评论翻了两屏。它们暴露的东西比任何保险攻略都实在:绝大多数骑摩托的人,保险买没买另说,但从来没搞清楚过,事故之后钱是从哪儿来的、什么时候来。
我自己那次雨天摔车是单方事故,人擦破点皮,车摔得挺惨。但我一直记得坐在路边那一瞬间冒出来的念头——如果当时旁边正好有辆车,接下来会发生什么,钱谁出?那会儿我完全答不上来。今天把这个答案补上。
先分清方向:是你赔,还是别人赔你
一场交通事故里,钱有两个流向。
一个是"你受伤了":你的医药费、误工费、伤残赔偿,理论上该由责任方出。另一个是"你撞了别人":对方的医药费、修车费,理论上该由你出。
多数人只想象过前一种,而且想象里都是"对方有保险,保险会赔"。先打破这个想象:就算对方有保险,钱也不会自己走到你病床前,中间每一步都要人去跑。
躺在医院里,谁先出钱
按视频里那个场景捋一遍——你正常骑,被一辆违规的车撞了,人进了医院。
先是医院这头。急诊会先救人,但救治要钱。对方有责任的话,对方的交强险里有一笔医疗费限额,1.8万,这笔钱可以直接打进医院账户,不看责任比例——哪怕对方只负次责,限额内也照赔。我看过一条别人晒的理赔记录,入院第二天,对方保险公司就把1.8万直接打到了医院账上。
1.8万是什么概念?脾破裂手术一次,可能就烧完了。
超出1.8万的部分,看对方有没有商业三者险。有,还能接着治得安稳点;没有,难受的部分就开始了。今年5月10日,西安210国道秦岭段,一个36岁骑踏板车回家做饭的男人,被对向借道超车的仿赛迎面撞上,人没了。后来法院判赔183万多,可肇事方只有交强险——保险顶格赔18万,剩下一百六十多万的缺口,只能找个人慢慢要。个人名下有没有财产、肯不肯给,那是另一场持久战。
这就是评论区说的"交强险战士"。别人买不买保险你控制不了,所以更要把自己能控制的部分弄扎实,这个放到最后说。
再说医保。很多人住院第一反应是刷医保卡,这里有条容易被忽略的规则:《社会保险法》第三十条写了,应当由第三人负担的医疗费用,医保基金不支付。说人话就是——这场事故只要有人对你负责,该他掏的那部分,医保不报。
反过来,自己摔的、没有第三方的单方事故,一般可以正常走医保。所以"自己滑倒"和"被车撞",在钱这条线上是两种完全不同的走法。法律还留了个口子:第三人不付钱或者找不到第三人(比如肇事逃逸),医保基金理论上可以先行支付,再去找第三人追偿。理论上——实际办起来要自己跑手续,跑过的人都知道有多磨人。
第三个,一个几乎没人知道的名字:道路交通事故社会救助基金。抢救费用超过交强险限额、肇事车没买交强险、或者车跑了找不到,这三种情况下,这个基金可以垫付部分或者全部抢救费用,申请入口是处理事故的交警。它一直都在运转,今年10月昆明还通报过单起超过30万的大额垫付。但大多数骑手压根没听说过它。现在记住这四个字,真到用的那天,它可能就是救命钱。
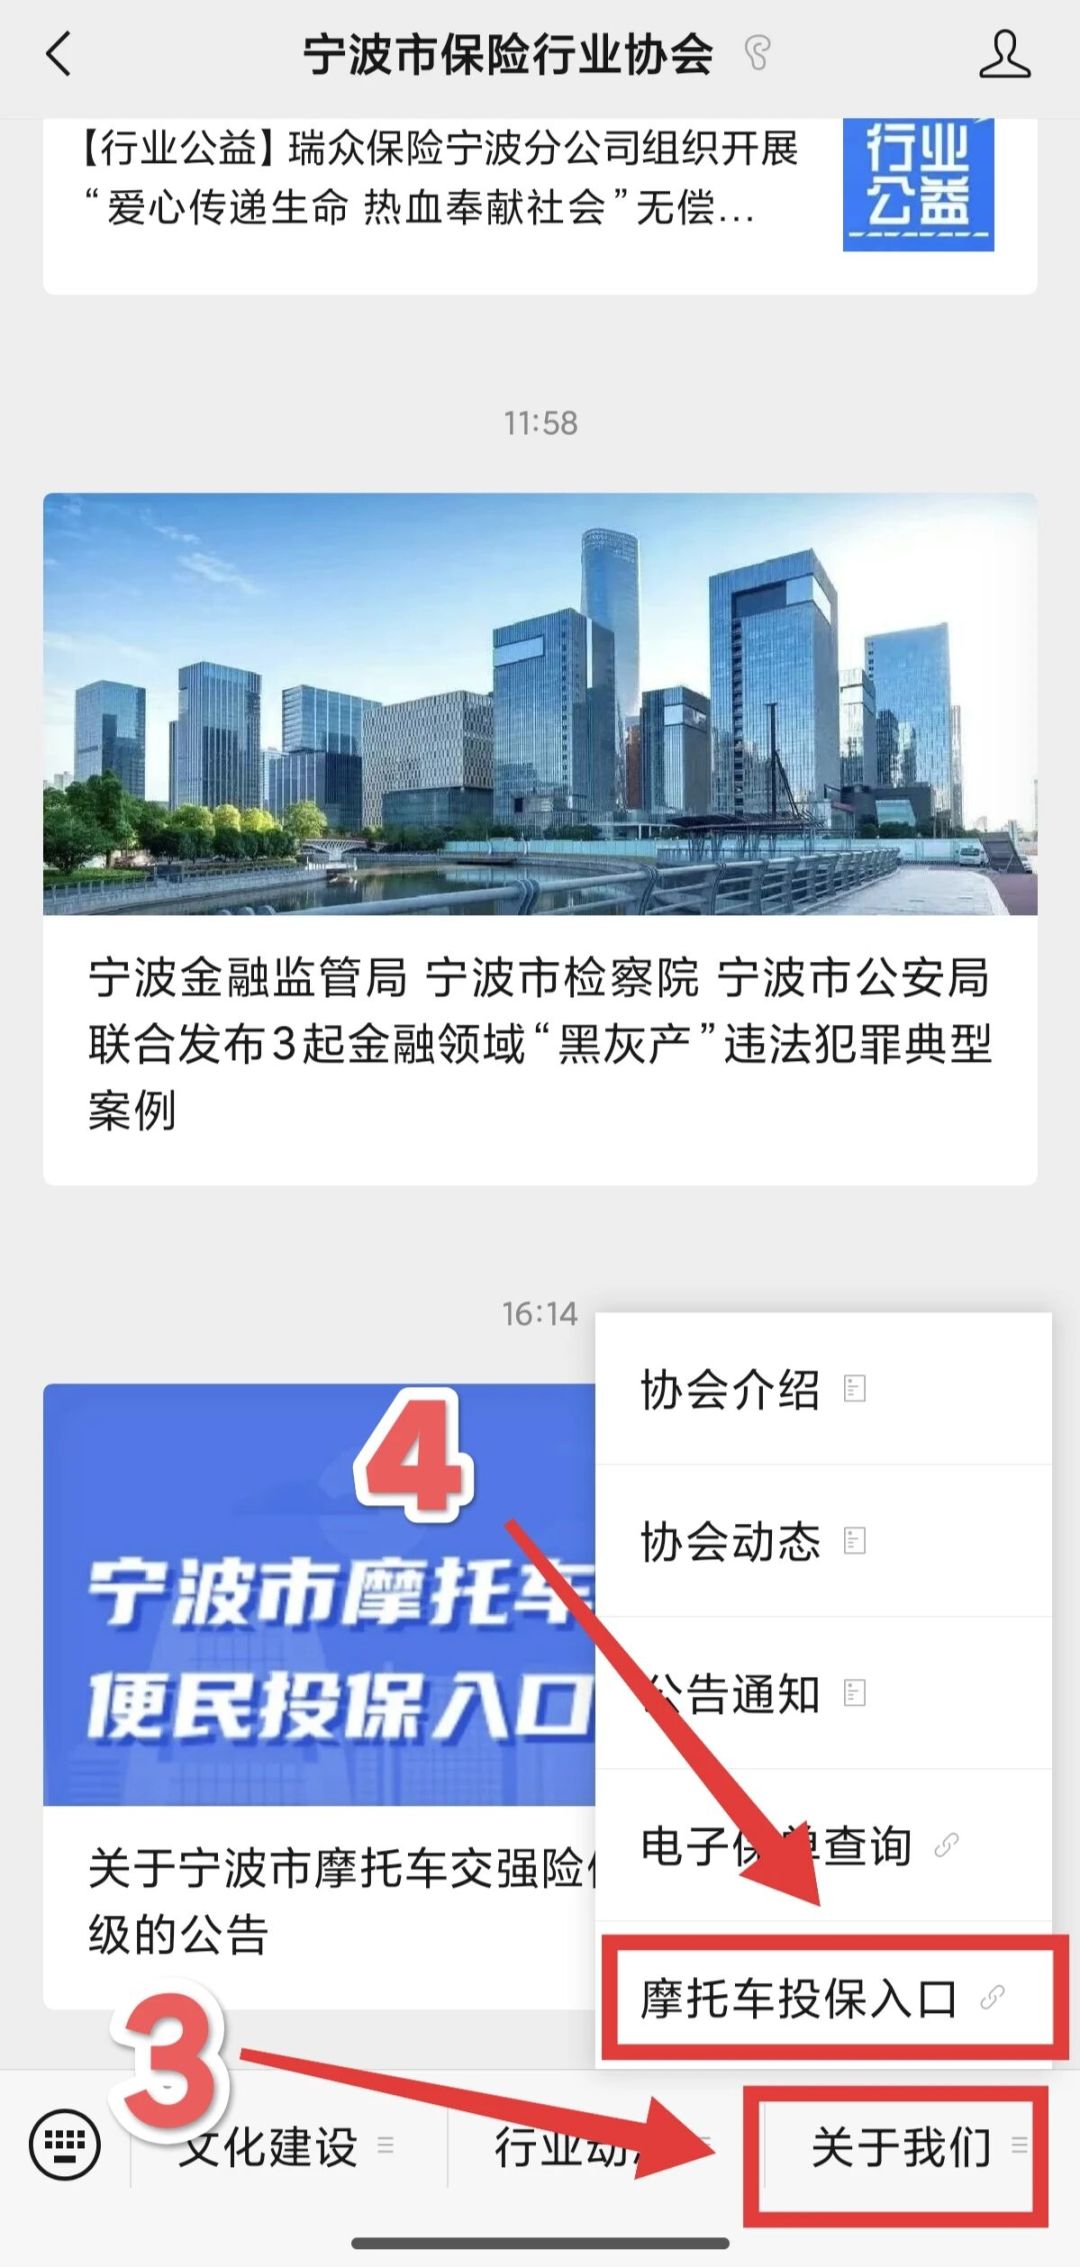
最后一个,才是保你自己伤的钱——意外险。先把一个最容易搞混的地方说死:三者险保的是对方,车损险保的是车,都不保你。你自己的医药费和伤残,商业保险里只有驾乘意外险(也就是骑行意外险)管。有宁波骑手晒过自己的保单:20万保额的驾乘意外险,一年500块。500块,放在视频那个场景里,就是"有人兜底"和"全指望老板人好"的区别。各地保费有点差异,但这个量级不会差太多。
自己垫的钱,多久能要回来
这是全网写得最少、也最要命的一段。
出院不等于拿到钱。涉及伤残等级的,鉴定一般要等伤情稳定,常常是手术之后好几个月;鉴定费通常还得申请人先垫,留好发票,后面诉讼里再按责任比例让责任方承担。协商不成走诉讼,半年起步,拖到一年以上不稀奇。
把这条时间线摆出来你就明白了:从进医院那天,到赔偿款真到账,中间可能隔着半年到一年。这段时间的医药费、误工费、护理费,大概率要你自己先扛。
所以我一直觉得,"垫付能力"应该算进入坑预算里,跟头盔手套是一个性质的东西,属于不能跳过的那部分。买车如果把积蓄花得干干净净,就得清楚自己在这个意义上是裸奔的——车摔了能修,人躺在医院里没钱周转,那才是真正的绝境。
撞了别人,才知道保险贵不贵
上面说的是你被撞。换成你撞了人——比如路口没刹住,碰了行人——钱的流向就倒过来了,追着要钱的人变成你。
你的交强险先替你赔对方:医疗费限额1.8万,死亡伤残限额18万,财产损失限额2000。摩托车交强险保费按排量一年80到400块,常见的125到250级别是120块左右。一百多块撬最高20万的限额,这杠杆没别的险能比——但也明显不够用,西安那个案子里,18万就是交强险的天花板。
超出的部分靠三者险。摩托车买三者险的现状有点好笑:线下不少营业厅直接说"不做",要么系统里没这个车型,要么让你捆绑一堆别的险。
这两年线上渠道算是铺开了,按那位宁波骑手的实单,20万保额的三者险保费才121块。
这笔钱我的态度很明确:不能省。省下的是一顿火锅,赌上的是别人家一张医药费账单。
最后两个坑,踩中任何一个,前面说的这些全都白搭。
第一个是驾照。只有C1汽车本就去骑摩托,属于准驾不符,记9分、罚款,情节严重的还能拘留。对保险来说更要命:商业险基本可以照免责条款拒赔,连交强险赔完对方之后,都会转过头来找你追偿。
湖北有个真实判例,男的借汽车驾照骑摩托出了事故,保险公司先行垫了8万医药费,法院判他一分不少还回去。是有部分地区法院判过保险公司"免责条款没讲清楚"所以拒赔无效,但你愿意拿全家的积蓄,去赌当年卖保险那个人有没有把条款给你讲明白吗?
第二个是酒。喝了酒骑车出事故,商业险和意外险基本全拒赔,医保那头也一堆麻烦。这条没什么可讨论的余地。
出门之前
回到那条视频。评论里都在夸老板仗义,说这小伙命好。我看完想的却是另一件事:他命好的地方,是遇到了一个垫得起十几万的老板。你和我,每天骑车通勤的普通人,未必有这个运气。
所以今天出门骑车之前,有两件事顺手就能做。把保单或者投保记录翻出来看一眼:除了交强险,有没有三者险、保额多少,有没有意外险、保的是不是你自己。再核对一下驾照类型,D照E照得对上你骑的车,别让几百块保费白交在"准驾不符"四个字上。
还有一句不太中听的:如果你的积蓄刚好只够买这台车,先把"出了事能垫半年"这部分预算想清楚再签合同。车晚一个月提没事,事故不挑日子。
内容由AI生成