











 深耕美食、旅行兴趣领域






9
16
短期理财稳?小心套路!这么做稳且回报率更高!
2026-04-06 11:30:15
10点赞
3收藏
9评论
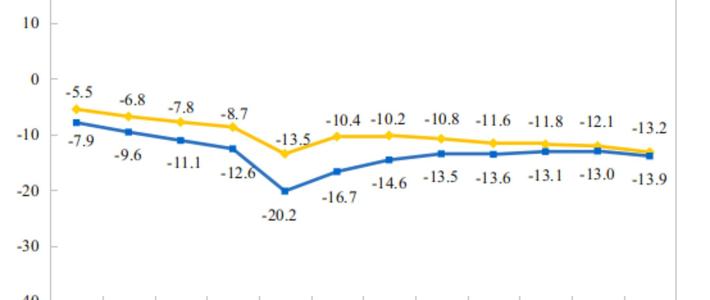
最近不知你有没有发现各家理财都成了负利率?
“固收+”变“固收-”:本想增收的“固收+”产品,在股市和黄金同时调整下,非但没有起到保护作用,反而拖累了整体收益。多数理财产品别管是R1还是R2,反正亏了都没跑。
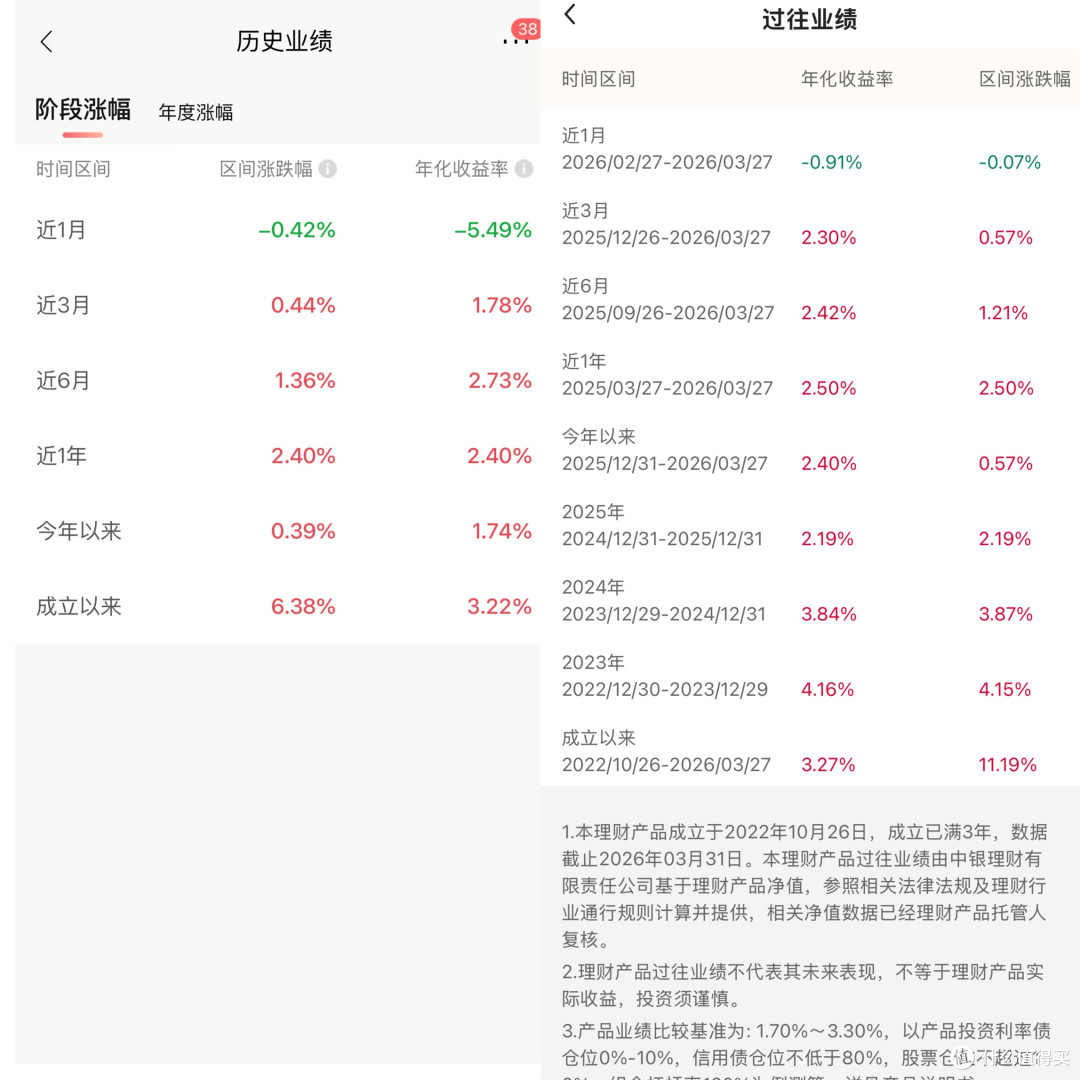 随便查了两个,都是负数,这个还算负得少的
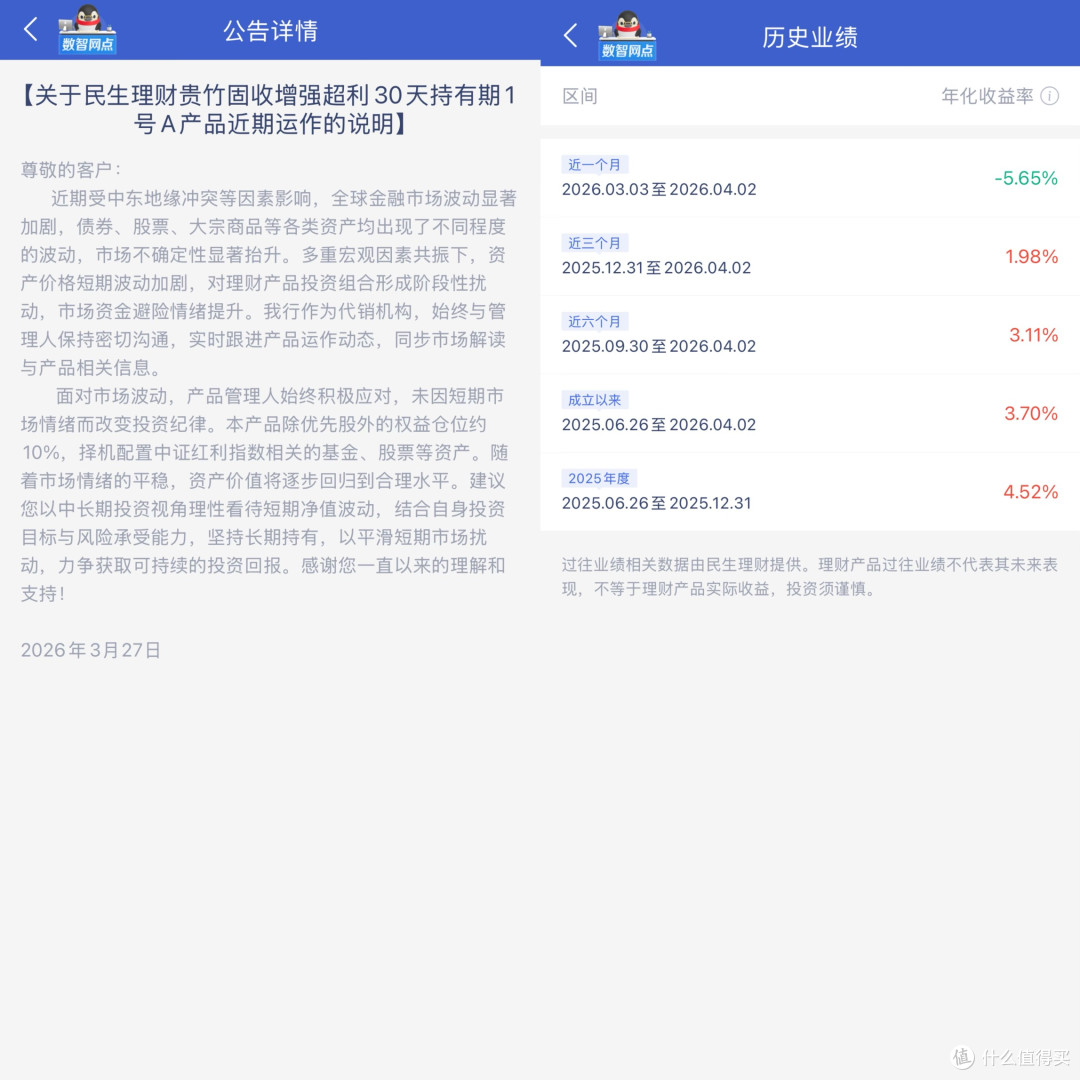
还有下面这种套路深,看收益率超高,翻半天都觉得不错哦,心动呀,买吧?能有3.7%呢!这种套路轻易不让你发现最近实际都是亏钱状态,买了才知道亏到裤衩都没了的。
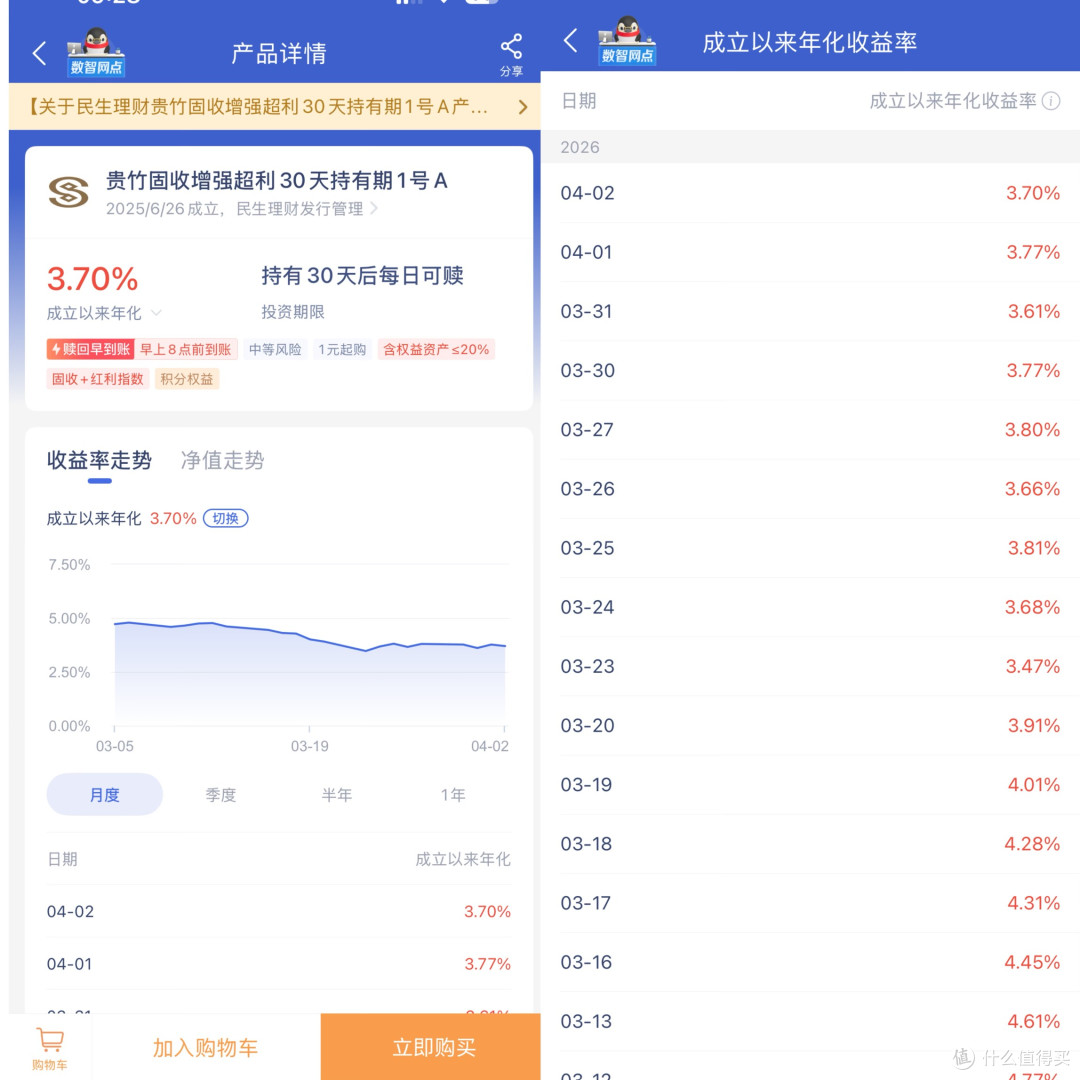
不要问为什么,我就是被这些美化过的数据忽悠上了车,一个月亏了这年化5.65%的冤大头。
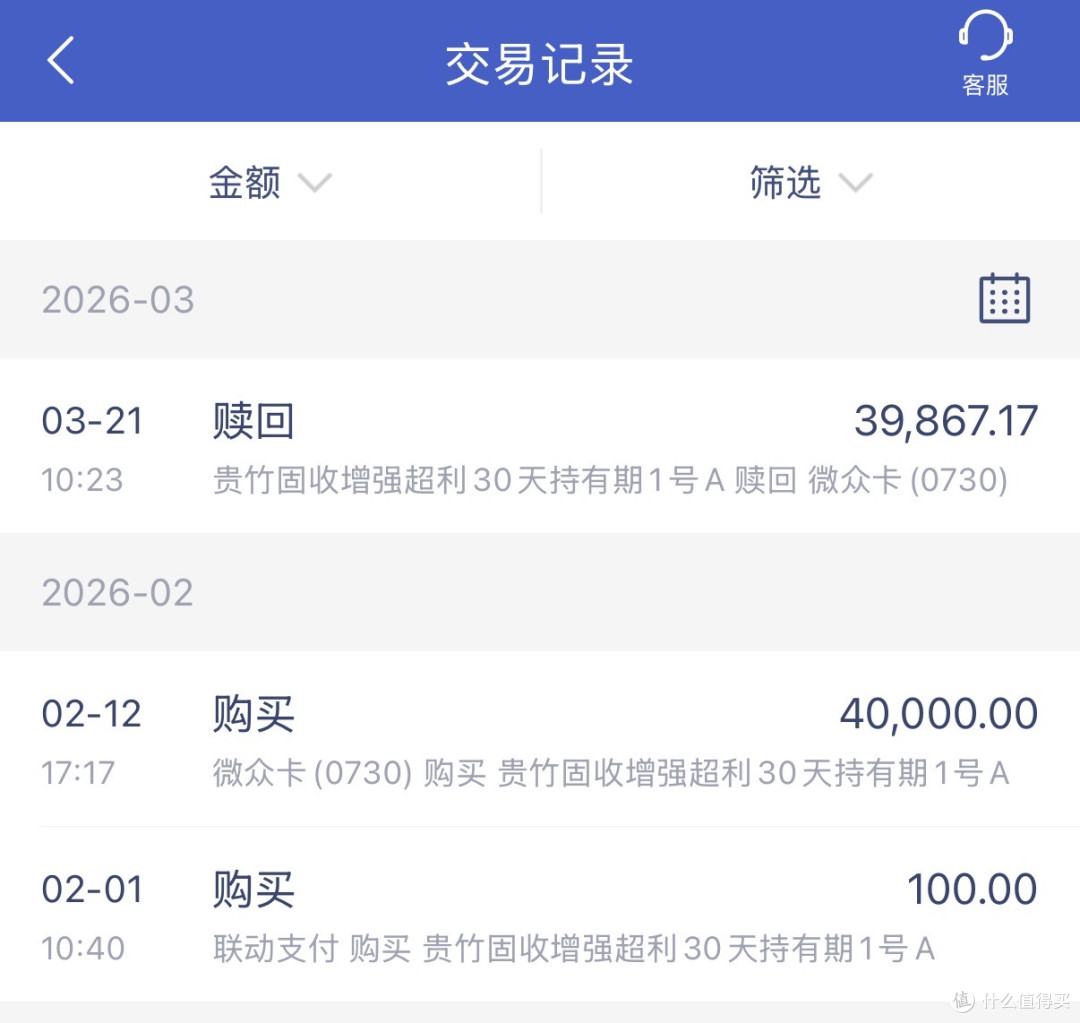
买了40100,赎回只剩39867.17!亏损232.83。掉坑想爬出来提交了N天才赎回到账,一到账直接把钱转走,又吃一堑长一智了!
赎回的钱总不能干摆着吧?作为短期可能会使用的钱,存定期或者长期理财都是不考虑的。
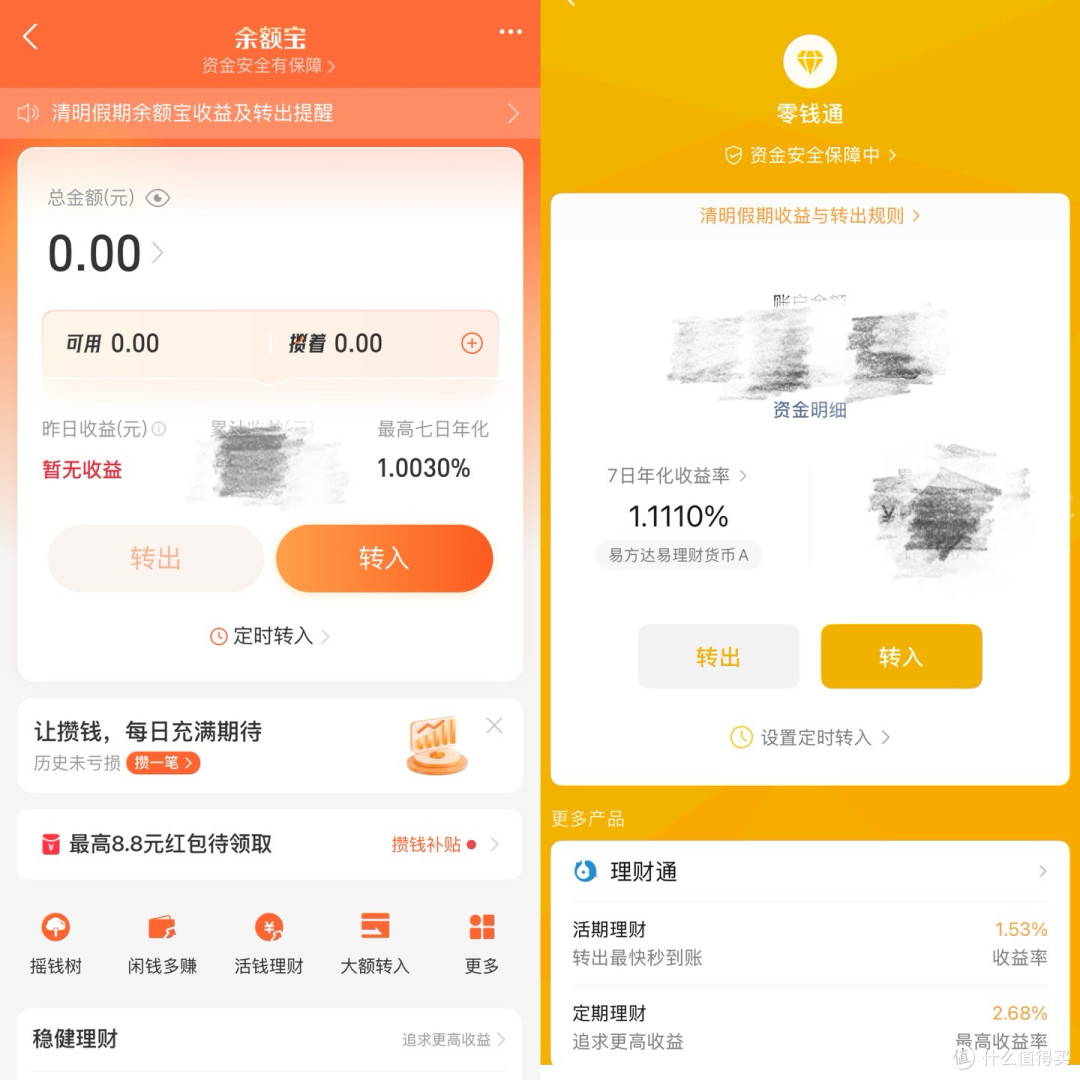
余额宝和零钱通,最近的收益都在1%左右。
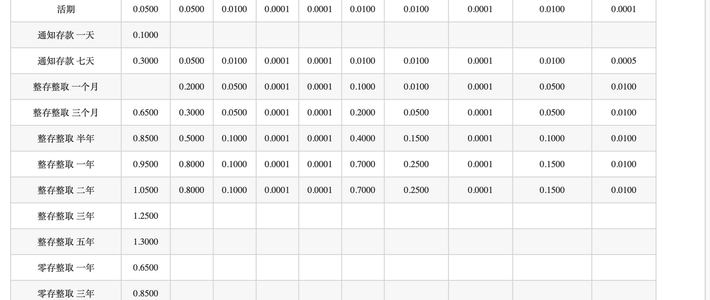
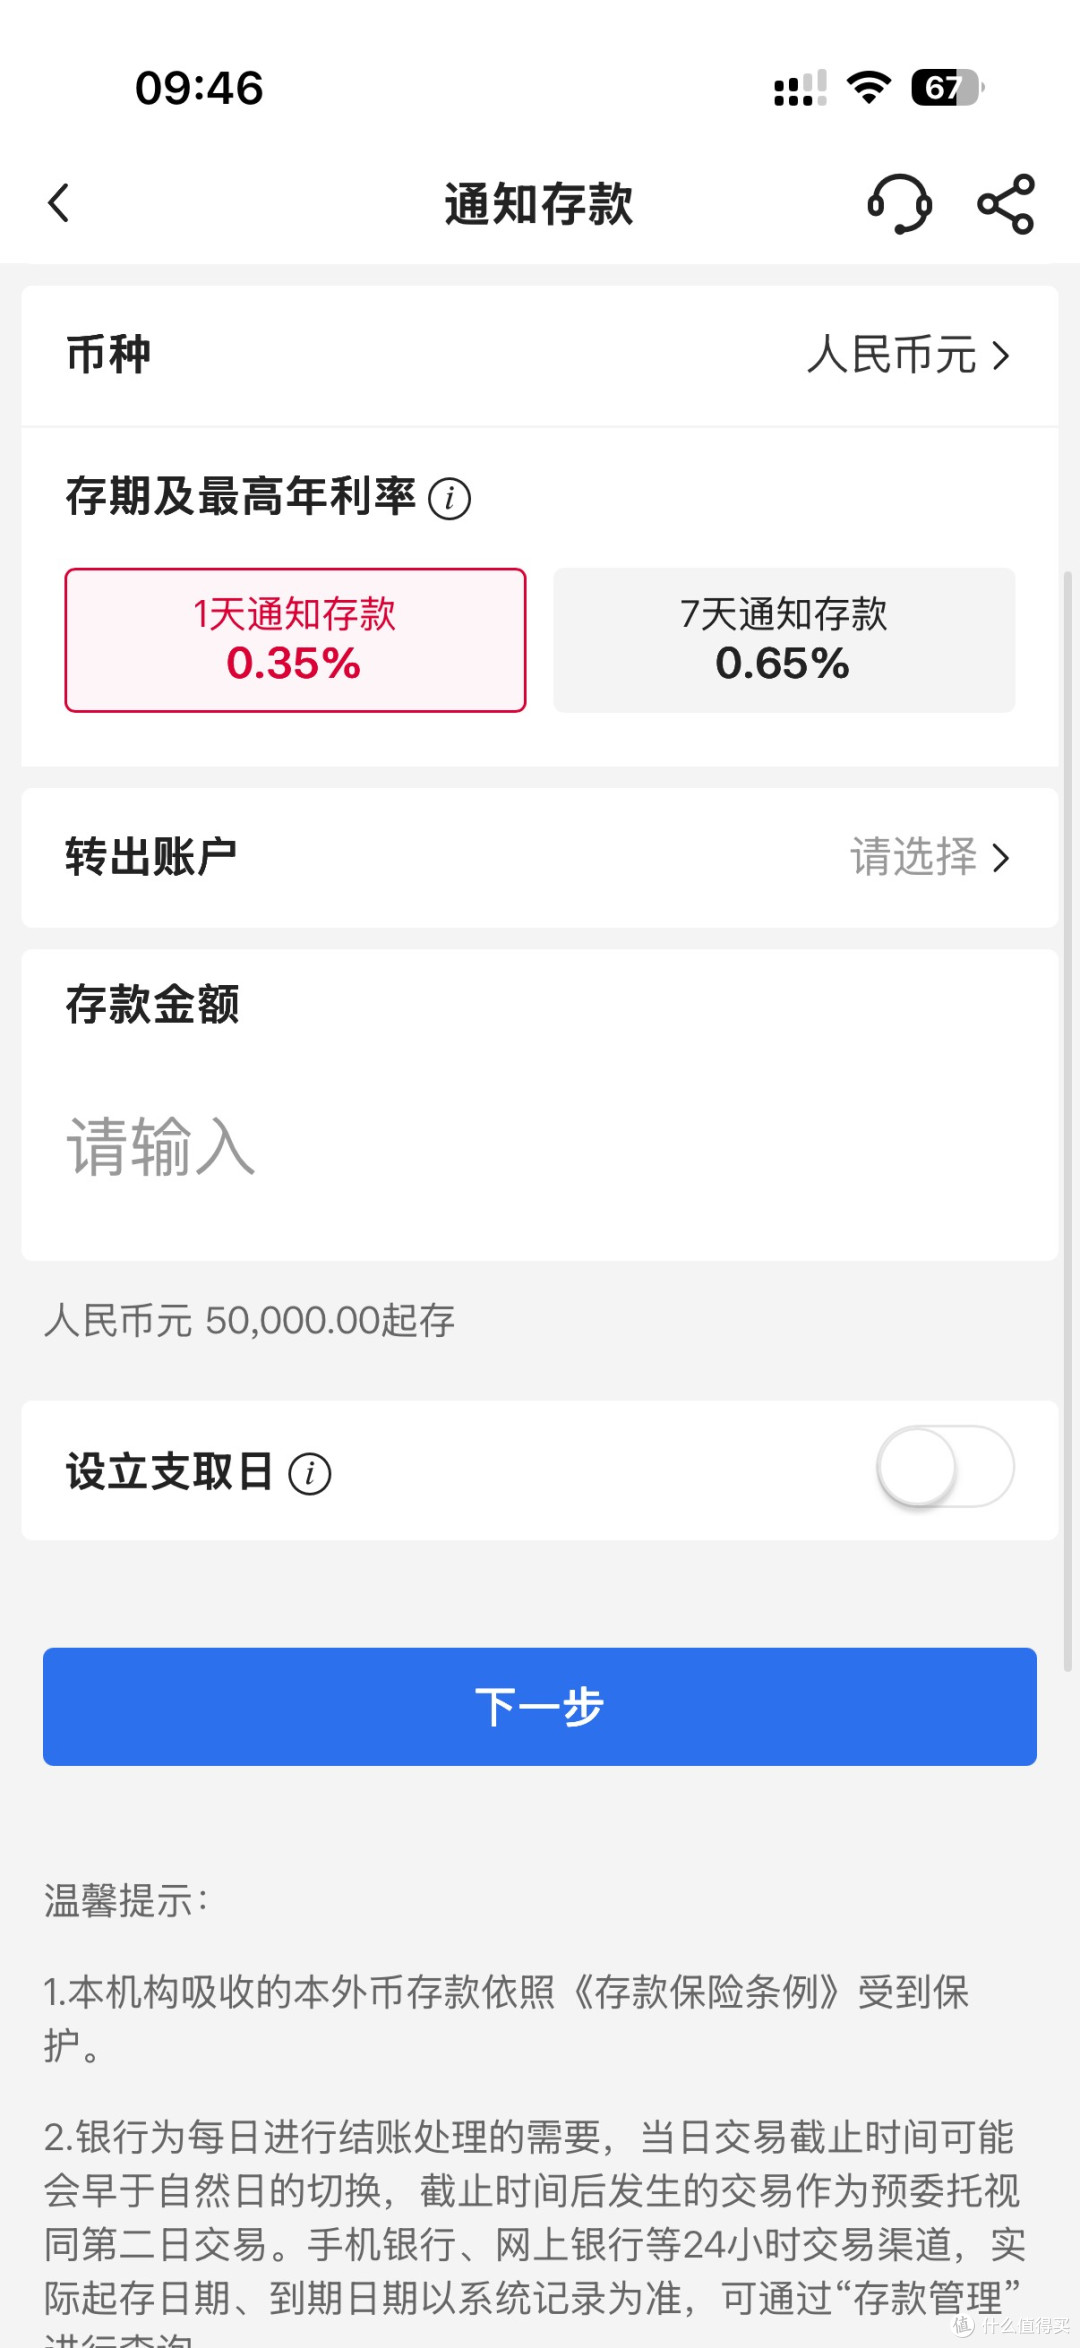
7天通知存款,仅有0.65%!
那有没有比这个收益高使用也比较灵活的选择呢?
个人推荐直接使用国债逆回购灵活打理短期可能会用的钱,炒股或者不炒都不影响,本文也不做进一步有关股票的讨论。
1. 国债逆回购是什么?
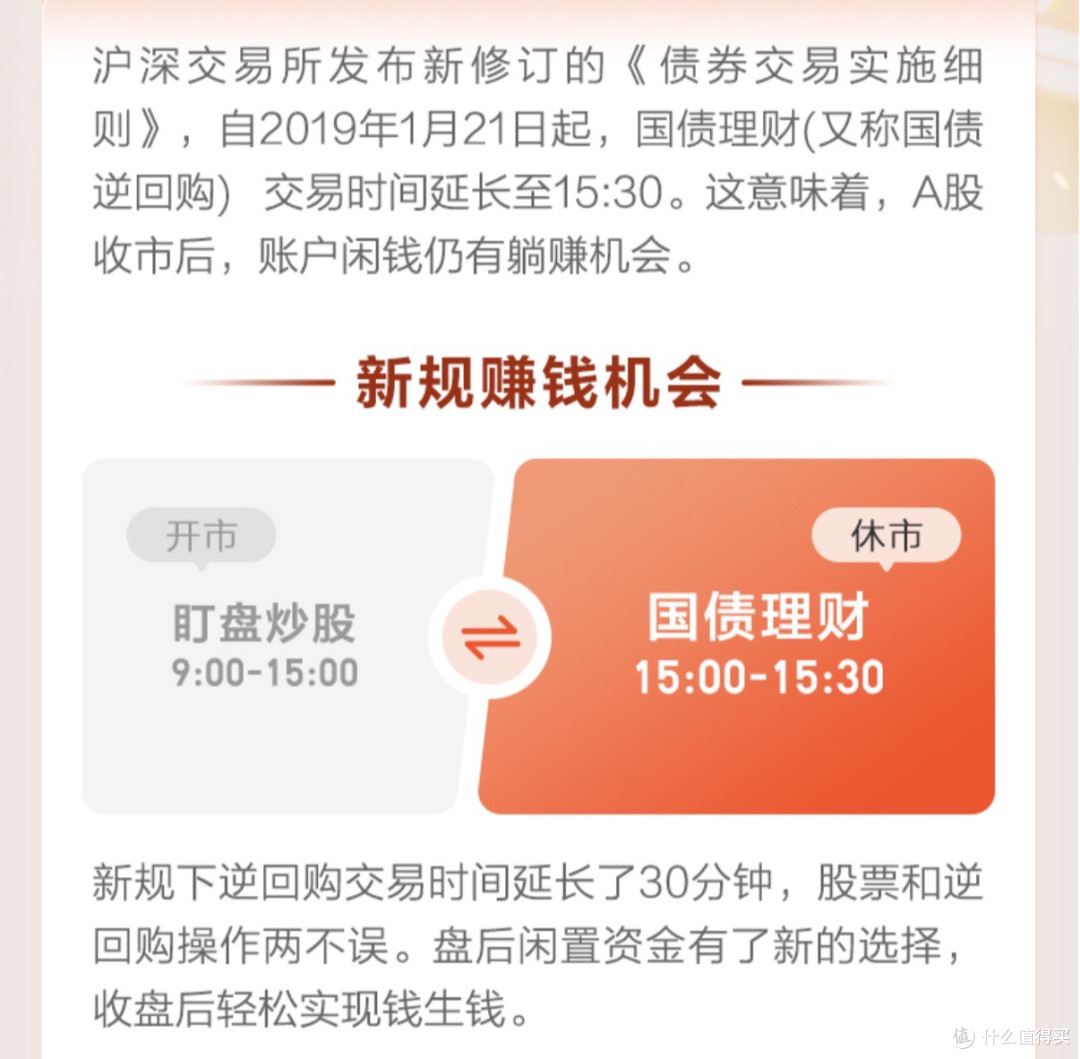
本质是一种短期抵押贷款。你通过国债市场把钱借给对手方,对方用国债作为抵押,到期后你收回本息。因为有国债和交易所双重保障,风险极低,常在月末、季末资金紧张时出现短期高收益。操作也很方便,有股票账户即可卖出(注意是“卖出”而非买入)相应品种,到期日早上资金自动到账。当天可用,但是需要第二天才能提现。
2. 股市交易国债逆回购收取的费用?
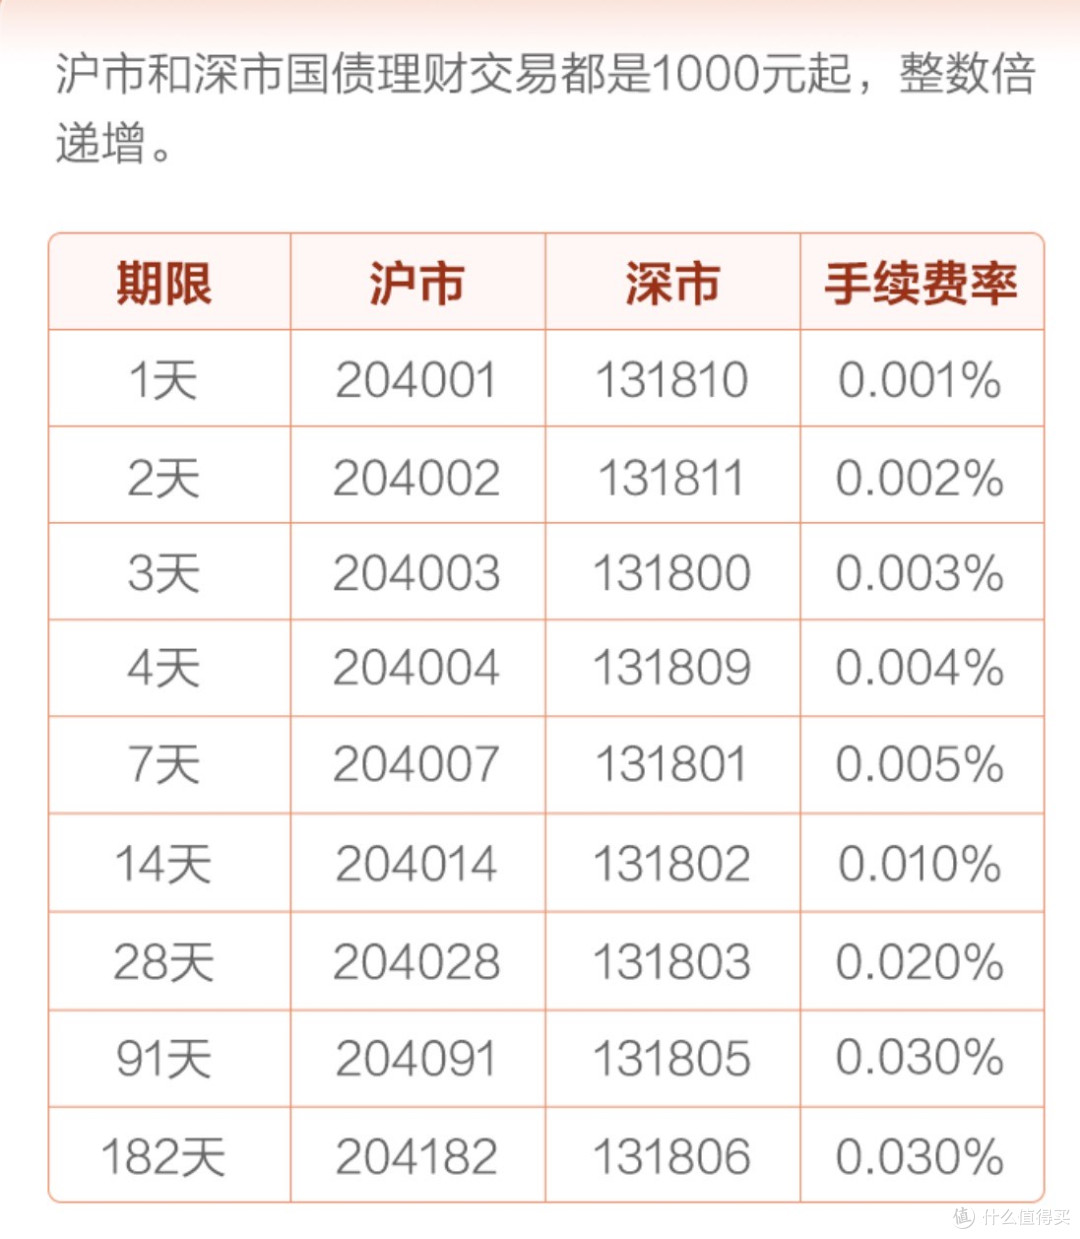
只收取手续费(佣金),没有印花税、过户费。
举例:10万元做1天期逆回购,手续费 = 100,000 × 0.001% = 1元。多数券商设有最低0.1元或1元的起收标准,小额交易可能按最低收取。费用与收益率高低无关,无论收益多少都按此标准收取。
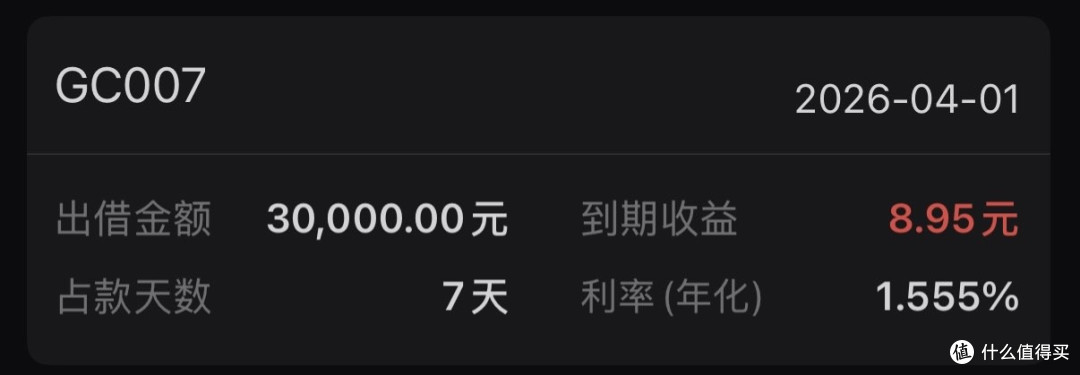
卖出的时候就能看到利率是多少,到期是那天,收益是多少,如上这笔3万的7天期逆回购,利率1.555%,到期可获得8.95的收益!
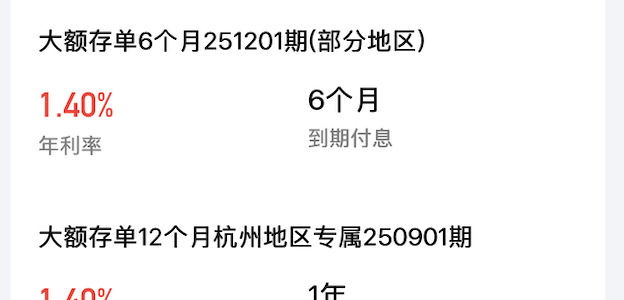
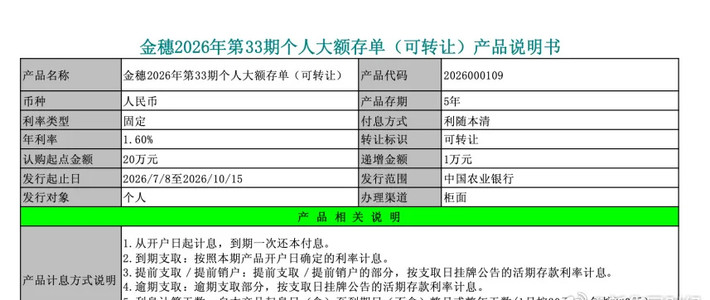
千万别觉得这个低,毕竟它是100%稳妥的收益,不存在搏一搏的问题,收益率已经堪比两年三年的大额存单了,但是灵活度却堪比活期,且不需要有20万才能理财,1000就OK。
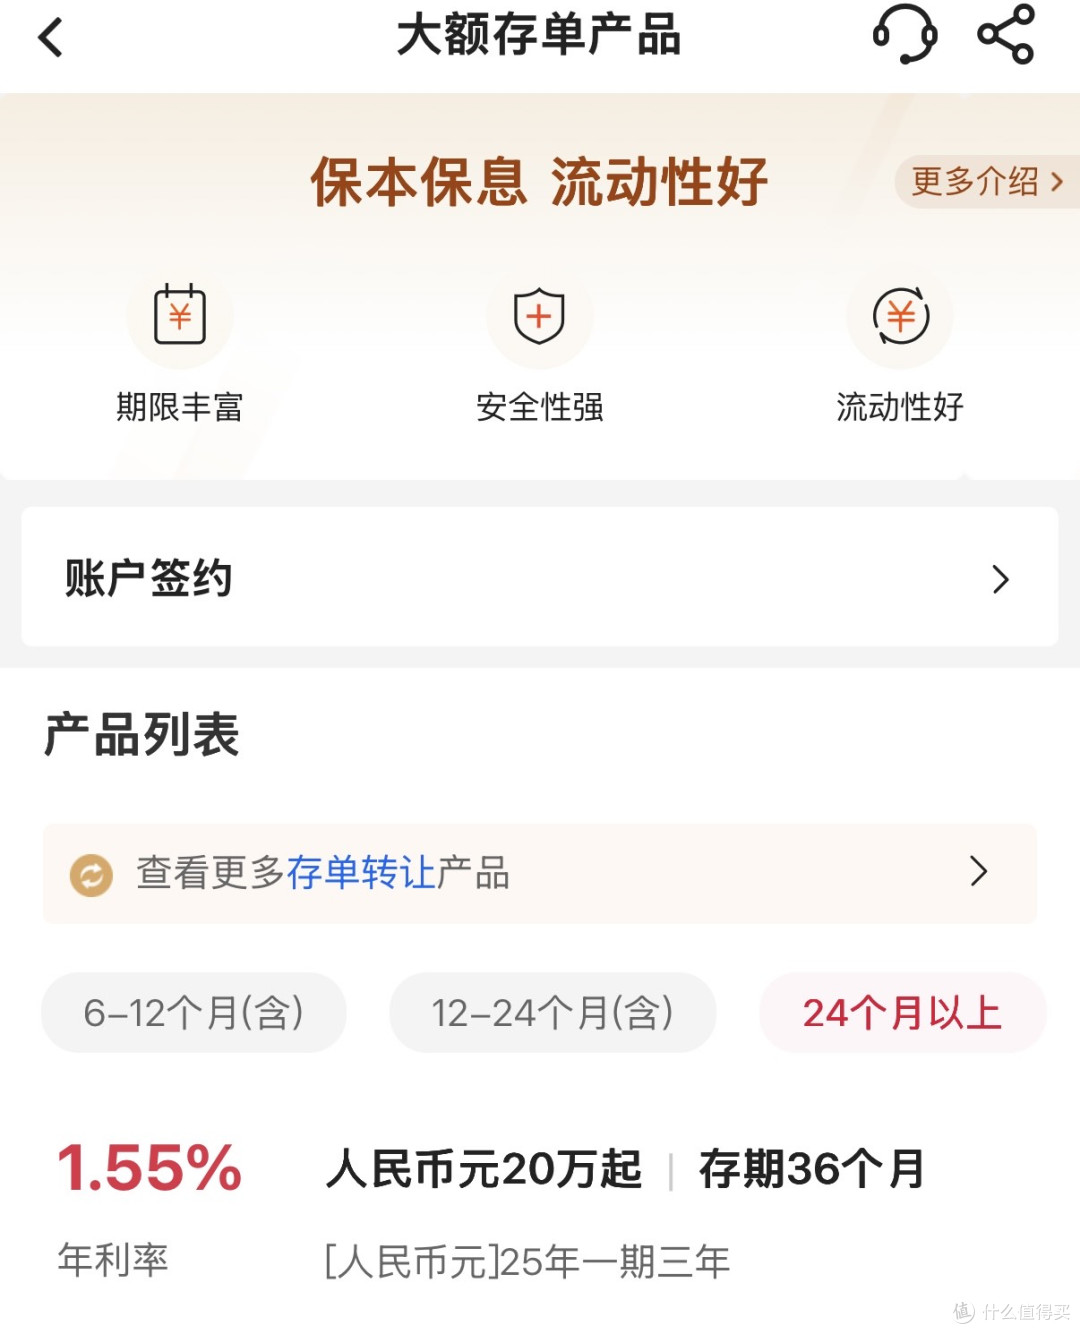
国债逆回购有多种期限可选,1天到180天都有,在利率差异不大的情况下,个人比较推荐7天的,能达到一个灵活性和利率的平衡。
你都会怎么打理自己短期可能会用的备用资金呢?










校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案