


















7
5
朋友圈贷款广告一夜蒸发!金融产品网络营销新规今起实施,好评!
2026-09-30 18:45:46
0点赞
0收藏
0评论
最近,我突然发现朋友圈有点安静,甚至都有些不大习惯。
那些天天刷屏的“秒批秒放”、“低利率不看征信”、“点点手指就能借”的贷款广告,突然集体消失了。有贷款中介把朋友圈设成“仅三天可见”,有人干脆清空所有历史动态。
不是微信坏了,是国家出手了。
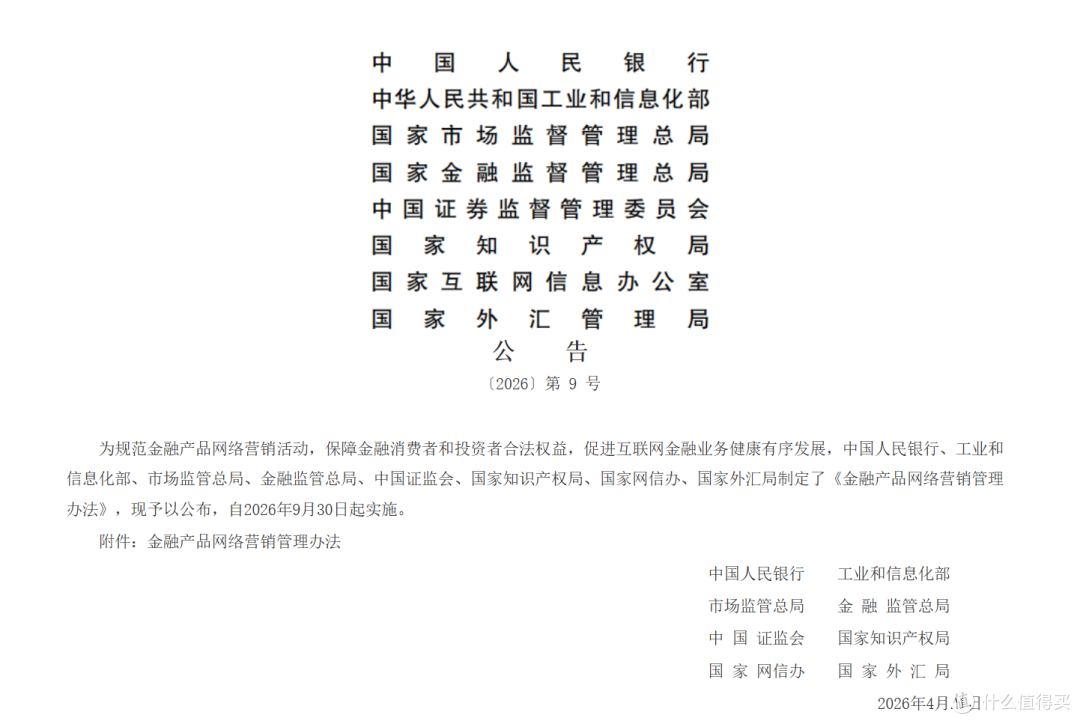
2026年9月30日,《金融产品网络营销管理办法》正式施行:以后在网上卖金融产品,不能再乱来了!
第一刀:谁有资格在网上卖金融?
新规说得明明白白:只有金融机构及其委托的第三方互联网平台,才能开展金融产品网络营销,其他组织或个人,统统禁止。
这意味着什么?
那些没有资质的“财经博主”、“理财导师”,再也不能通过公众号、直播、短视频向你推荐贷款、基金和保险了。
而且,没资质的机构和个人,给网站、APP、账号起名时,不得使用“金融”、“融资”、“贷款”、“借钱”等27个金融属性词汇。
第二刀:话术红线,这些词不能再说了
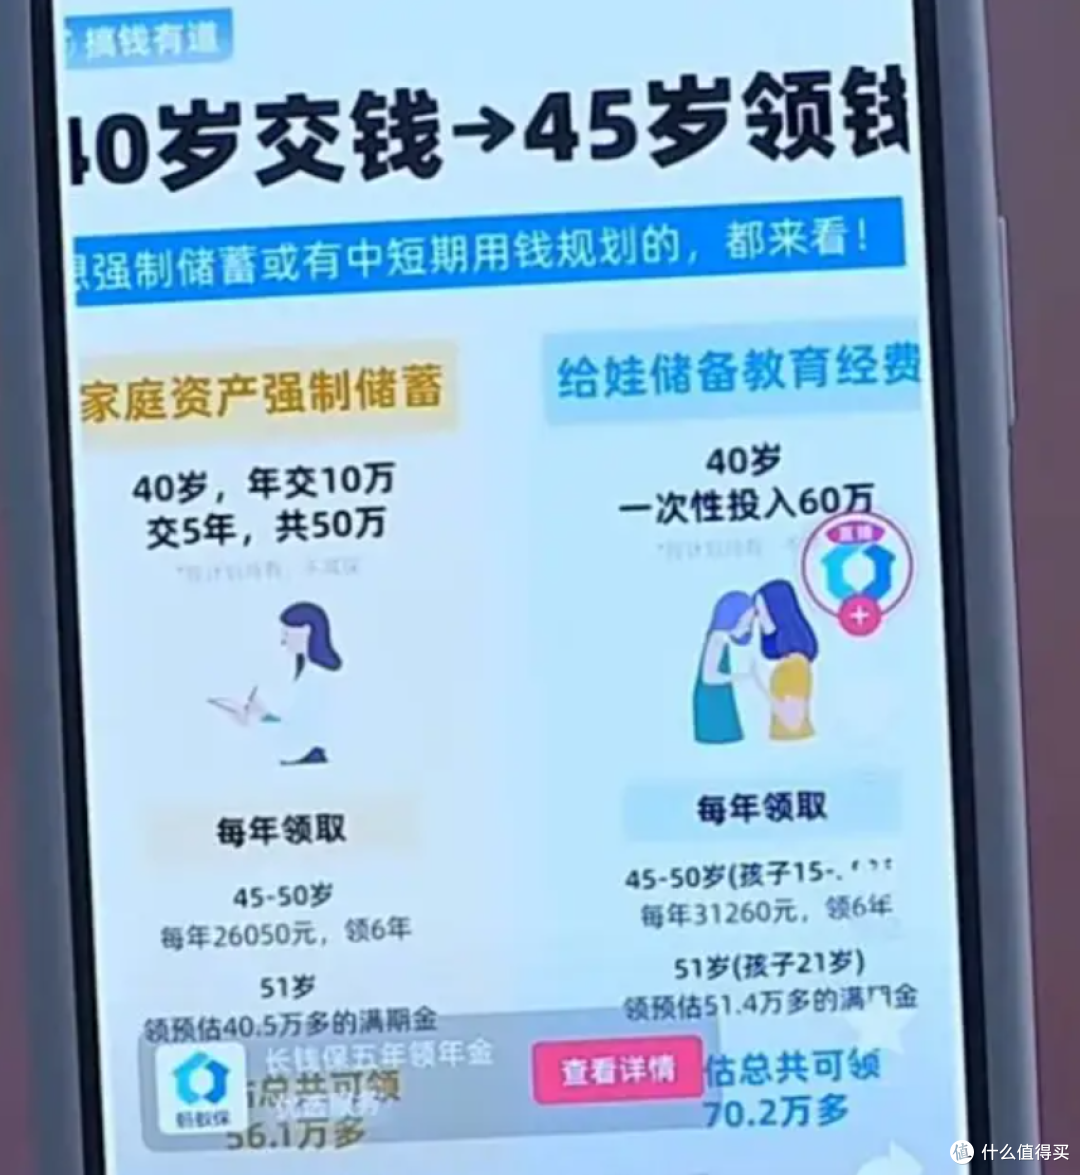
贷款产品不得再使用“低门槛”、“秒到账”、“低利率”、“无成本”等诱导性用语。
宣传分期付款,不能只提“首期仅需9.9元”,必须把总利息和年化利率完整披露出来。
以前那种只放大“日息几分钱”、把真实年化利率藏在角落里的小把戏,彻底玩不转了。
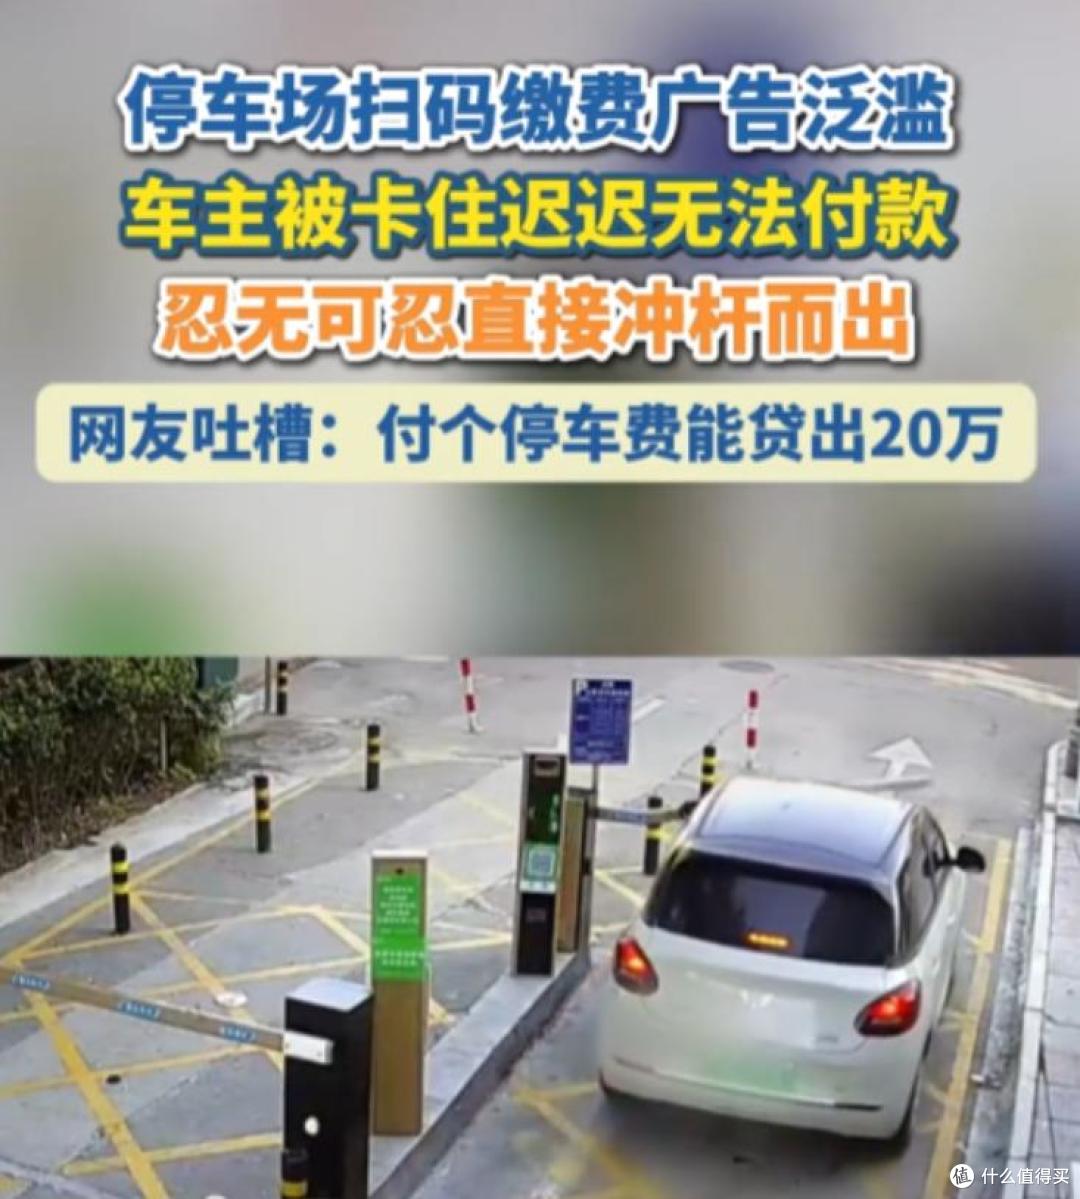
你扫码缴个停车费,都可能被弹窗借贷广告强势植入的日子,也该结束了。
新规还要求:弹窗广告必须显著标明关闭标志,一键可关;算法推荐不得设置诱导过度消费的模型,用户有权便捷关闭算法推荐。
第三刀:支付页面物理切割,花呗白条没消失
新规落地前,网上疯传“花呗、白条将从付款页消失”、“零钱通、余额宝无法付款”。
支付宝、微信、美团、抖音等平台均回应:这是误读。
花呗、白条、月付依然能用,但展示方式彻底变了。
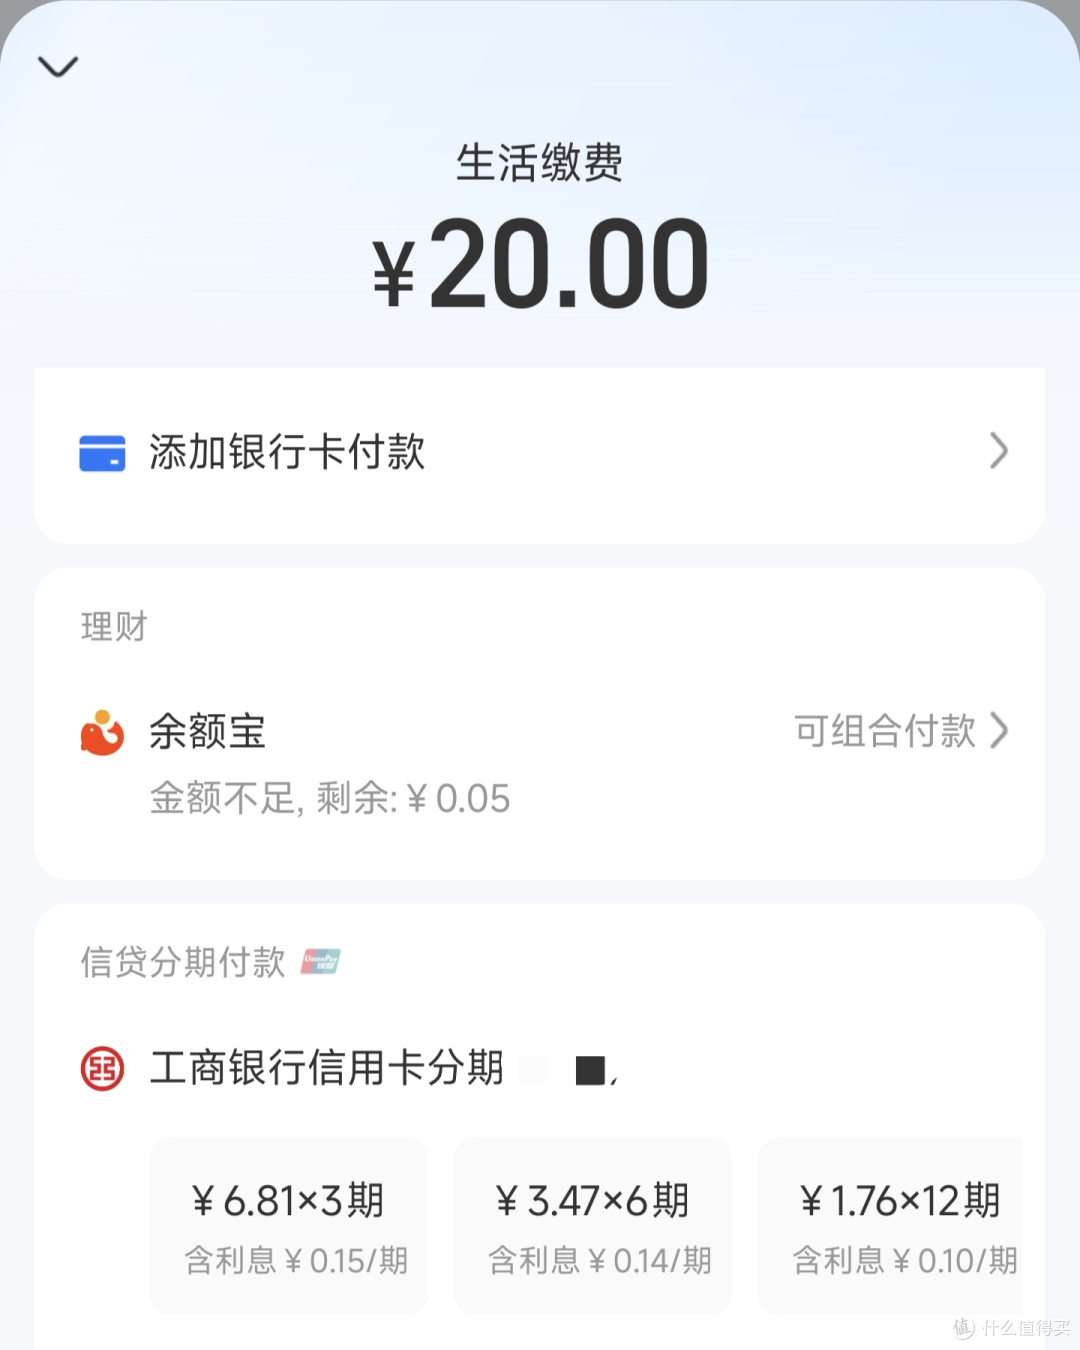
根据新规,非银行支付机构的收银台页面中,支付工具必须与贷款等金融产品区隔展示,不得并列陈列,让你混淆。
看支付宝现在的页面:银行卡和余额归入支付工具区域,花呗单独成栏,明确标注“信贷”二字;点开花呗分期,还会显示年化综合融资成本。
淘宝支付环节也一样:“花呗”进独立信贷栏,“余额宝”进理财栏,储蓄卡统一列入银行卡栏。
过去那种利用支付惯性让你“顺手借钱”的套路,再也玩不下去了。
作者声明本文无利益相关,欢迎值友理性交流,和谐讨论~






