












15
28
看清保险条款里究竟有些什么
2018-05-07 14:14:54
37点赞
418收藏
23评论

钉是钉,铆是铆
条款,是件严肃的事情!
在小编写的上一篇文章里讲述了,保险是有作用的!具体内容请见:

如果您心动了,想入手一款保险,怎样才能不被骗入坑呢?首要的一点是,学会看保险条款!
保险条款是一款保险最重要、最核心的部分,
价格是次要的,
价格是次要的,
价格是次要的,
就好比我买一款手机,它的配置才是最重要的。离开配置去谈价格,会让人觉得你很幽默。
保险合同是具有法律效力的合同,而条款则详细规定了合同签订双方的权利和义务。条款里写可保50种重大疾病,那么除此之外的任何一种病都不保。保险代理人把产品吹上天,也只保50种病。
因此大家在买保险前一定要看条款,最晚也要在10天的犹豫期内把保险条款通读一遍,不要一味的依赖保险代理人或其他人,避免买了保险后根本就不知道自己的权利和义务,最常见的是到理赔时才发现保险公司不赔,翻开保险合同一看,原来条款里早就写得清清楚楚。那就是哑巴吃黄连--有苦说不出了!
今天小编就带大家一起读懂条款。
第一步:了解保险条款的构成
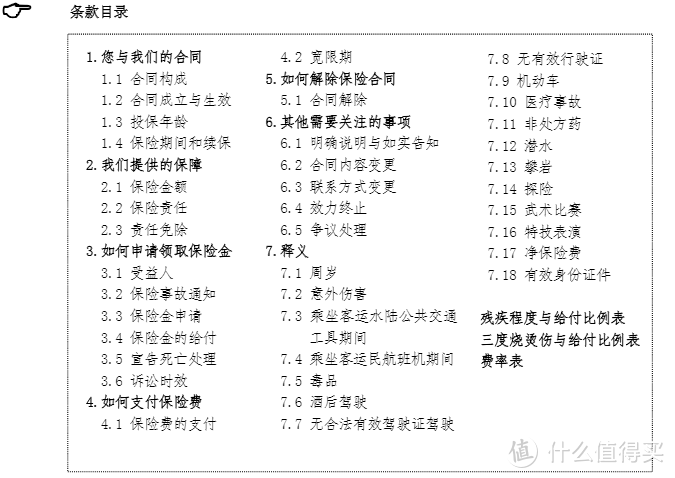
上图是一份意外险的条款目录,这估计是最简单的保险条款了。
那么上面那些鸟语是什么意思呢?
首先,这份条款共分为七部分
1.您与我们的合同
介绍合同的基本信息
其中保险期间意思是“保多久”,多数意外险的保险期间为1年。1年后保险到期了就面临是否“续保”的问题。
2.我们提供的保障
此部分约定“保多少”、“保什么”、“不保什么”
保险责任说的就是“保什么”,一般来说,意外险肯定有意外身故责任,则是指如果被保人因意外导致身故,保险公司要承担保险金给付责任,也就是说保险公司必须赔钱。如果是疾病导致的身故,保险公司就无须赔钱。
对于意外险,大家要留意这部分是否有“高残/全残责任”,如果没有写,那就是没有!如果被保人因为意外导致瘫痪,保险公司是不赔钱的!
责任免除,这一条也很重要,它写明了什么情况下保险公司不赔钱。一般内容都是合情合理的,而且大部分保险公司的这部分内容都是一致的,但是!第一次看这部分内容的人,还是会感慨:这也不赔啊!
责任免除条款
因下列情形之一导致被保险人伤残、身故的,我们不承担给付保险金的责任:(1)投保人对被保险人的故意杀害、故意伤害;
(2)被保险人故意自伤、故意犯罪、抗拒依法采取的刑事强制措施或自杀,但被保险人自杀时为无民事行为能力人的除外;
(3)被保险人主动吸食或注射毒品(见7.4);(4)被保险人酒后驾驶(见7.5)机动车(见7.6);
(5)战争、军事冲突、暴乱或武装叛乱;
(6)核爆炸、核辐射或核污染;
(7)被保险人因妊娠(含宫外孕)、流产、分娩(含剖宫产)导致的伤害;
(8)被保险人因药物过敏或精神和行为障碍(依照世界卫生组织《疾病和有关健康问题的国际统计分类》(ICD-10)确定)导致的伤害;
(9)被保险人未遵医嘱,私自使用药物,但按使用说明的规定使用非处方药(见7.7)不在此限;
(10)猝死(见7.8)、细菌或病毒感染(因意外伤害导致的伤口发生感染者除外);
(11)被保险人从事潜水(见7.9)、跳伞、攀岩(见7.10)、蹦极、驾驶滑翔机或滑翔伞、探险(见7.11)、摔跤、武术比赛(见7.12)、特技表演(见7.13)、赛马、赛车等高风险运动。发生上述第(1)项情形导致被保险人身故的,本主险合同终止,我们向受益人退还本主险合同的未满期净保险费(见7.14)。发生上述其他情形导致被保险人身故的,本主险合同终止,我们向您退还本主险合同的未满期净保险费。
3.如何申请领取保险金
这个大家应该最感兴趣,怎么领理赔金。
投保容易,理赔难,大家一定要仔细阅读这部分内容,了解赔款的领取原则,避免临时抱佛脚,措手不及。
4.如何支付保险费
嗯,对于交钱,保险公司总是写得很清楚,这部分不需要我多解释了吧。
5.如何解除保险合同
很多人买了保险后,过了几年又不想要了,这个时候怎么办呢?不继续交保费就行?
不续费,保险肯定就失效了,保险公司不能强迫你缴费。但是这个时候你的损失就大了。
不想要这份保险了,最正确的做法是去保险公司退保!很多时候能从保险公司拿到一笔退保金。有的人可能会觉得奇怪:为什么?还有这好事?
是的,有这样的事!但是你拿回的只是本该属于你的钱。
同时,小编还要提醒各位一句:退保有损失,操作需谨慎!
6.其他需要关注的事项
里面会讲一些信息变更怎么操作,比如说更改扣款账号,变更受益人等等。
7.释义
一些名词的专业定义会放在这里,比如说什么叫酒后驾驶?什么叫机动车?什么叫猝死?
保险条款为什么这么晦涩难懂?
因为保险合同是具有法律效力的文书,所以首先要保证表述严谨、无歧义。
为了方便保民理解,现在很多条款已经人性化地采用一些口语了(仅限一些不重要的话术)。
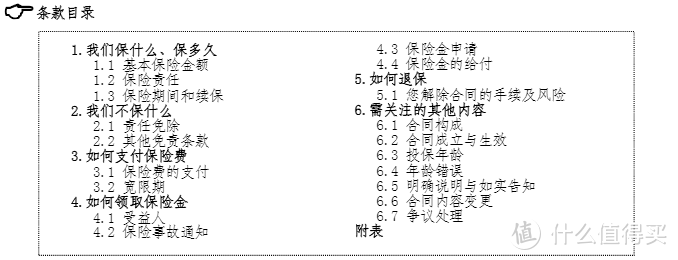
好了,以上介绍的是最简单的意外险的条款。那最复杂的会复杂到什么程度呢?我们可以看看重疾险的保险条款目录。
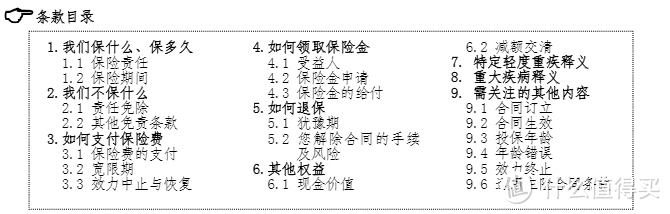
嗯,目录很简单呀,七大条变成九大条而已。
可是这个重疾险的条款有整整25页!
大家注意看第七大条和第八大条,虽然在目录里只有两行字,但是具体内容占了15页!这15页其实只说明了一件事:哪些病可以理赔,以及疾病达到理赔条件的要求是什么。
比如说,得了恶性肿瘤可以申请重疾险理赔,但是不是所有恶性肿瘤都能赔的!必须符合条款里写明的要求!
说到这,大家会不会感到很绝望:我难到要成为医学专家,才能知道这款保险好不好吗?
答案是不需要!保监会有规定,重大疾病险必须包括常见的25种疾病,这25种病的定义在国内各大保险公司之间是基本一致的。而且这25种病的发生率占到所有重疾的95%以上。
国家在防止大家买保险时掉坑也是蛮努力的。
好啦,小编依旧还是那个不喜欢写长文的人,所以今天先说到这,下次接着跟大家讲条款!
喜欢我们的文章吗?喜欢就点个赞吧^_^










校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案