













5
11
个人养老金里的钱,什么情况能取出来?我把六种情形摆了一遍
2026-10-29 15:39:13
0点赞
0收藏
0评论
去年冬天,我家装修尾款差一截现金。我点开手机银行,想把前一年底存进个人养老金账户的那12000元挪出来应急——界面上根本没有"取出"这个入口。我当场下了判断:这钱锁死了,存进去就没了,往后一年也别想让我再缴。
直到2025年9月1日领取新规落地,我才把《关于领取个人养老金有关问题的通知》原文翻出来核了一遍。核完我承认:钱确实"封闭运行",但"只锁到退休"是我搞错了。规则留了六个出口,我连情形都没看完,就先给这笔钱判了死刑。
现在离2026年12月31日还有63天,年底冲缴存抵税的、担心"存了取不出"的,多半是同一群人。这篇文章就把取出来的账算清:到底什么情况下能取、取的时候扣什么、我家的钱按什么规矩放。
一、先查清规则:领取情形从3种变成了6种
个人养老金实行个人账户制,每年最多缴12000元,缴存额度当年可以在个税里据实扣除,账户里的收益暂不征税,领取时单独按3%计税——这三句是制度底盘,2024年12月15日起全国实施。
领取端,2025年8月19日,人社部、财政部、税务总局、金融监管总局、证监会五部门联合印发《关于领取个人养老金有关问题的通知》,从2025年9月1日起执行。参加人可以领取个人养老金的情形,从原来的3种扩到了6种:
达到领取基本养老金年龄;
完全丧失劳动能力;
出国(境)定居;
大病:申请之日前12个月内,本人或配偶、未成年子女发生的与基本医保相关的医药费用支出,扣除医保报销后个人负担的部分,累计超过本省(自治区、直辖市)上一年度居民人均可支配收入;
失业:申请之日前2年内领取失业保险金累计达到12个月;
正在领取城乡最低生活保障金。
前3种是原来的门槛,基本轮不到我们这种还在上班的人。真正的新东西是后3种:大病、失业、低保——都是"家里出事"的场景。换句话说,这笔钱不是给日常用的,是给你人生最难的三种情况留的口子。
二、把数字摆出来:第4种情形最容易读错
大病这条我翻车翻得最狠,问题出在两个词上:线和口径。
先看线。规则写的是"超过本省上一年度居民人均可支配收入"。以我家所在的四川为例,四川省统计局发布的2025年度数据,全省居民人均可支配收入是36120元。也就是说,2026年在四川申请这条情形,参照线是36120元,各省数字不同。
再看口径。我当时拿我妈的住院结算单一比:总费用5万出头,数字超过36120,我以为这就算"够线"了。核完原文才发现,我拿错了数——能算进"个人负担"的,只有扣除医保报销之后、医保目录范围内的自付部分。总费用5万,医保报完2.5万,目录内自付1.8万(这是拿我家单子做的示例测算),离36120的线还差着一大截。目录外的自费项目、报销前的大账单,统统不算数。
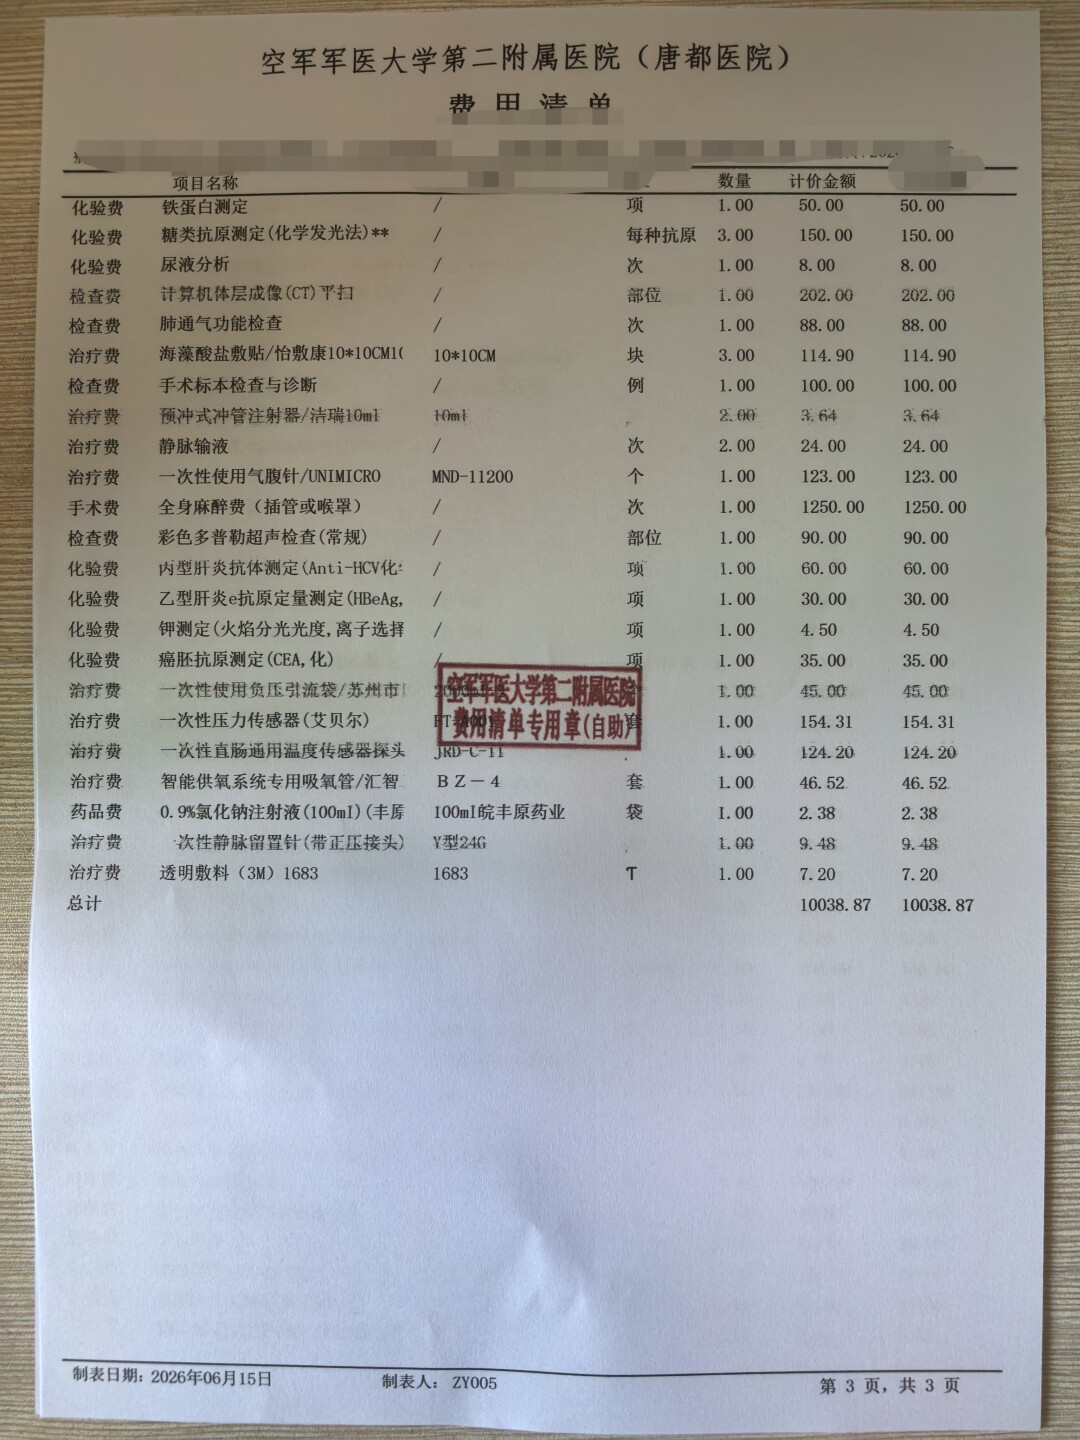
所以"大病能提前领"这句话,正确的用法是:先去医院开的费用结算清单上,找到"医保目录内个人自付"这个数,把它按申请前12个月累计起来,再去够你们省的线。够得上,才有第4条的事。
还有三个和"取"直接相关的数字口径,一起摆在这:
税:领取时不并入综合所得,单独按3%计税,由开户银行代扣代缴,钱划到你本人的社会保障卡银行账户。注意计税基数是账户余额——本金和收益一起算3%,这是当年抵税没缴、现在补上,不是又收你一道新税。
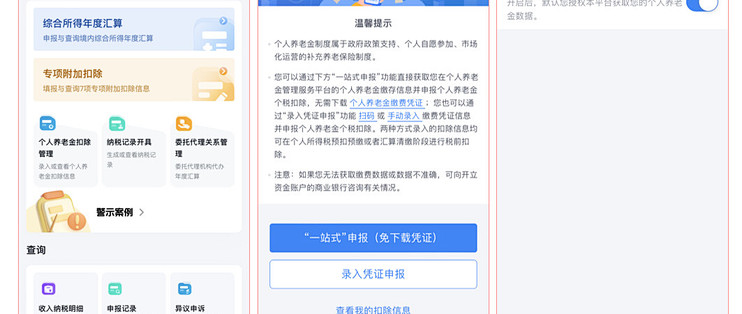
渠道:除了去资金账户的开户银行申请,新规增加了国家社会保险公共服务平台、电子社保卡、掌上12333App等全国统一线上入口,以及你当前基本养老保险关系所在地的社保经办机构,共两类新渠道。申请后由社保经办机构核实,核实通过银行才放款。
方式:按月、分次、一次性三种领法都行,领取方式可以变更。因大病、失业、低保领完又回头继续缴费的,账户会变回缴存状态,得重新满足条件才能再领;人去世后,账户里的资产可以继承。
顺带把另一头也交代一句:资金账户的开户银行每人每年可以变更2次。开户时要开两个——个人养老金账户(信息记录)+资金账户(银行开户),当年12月31日前缴进去才算当年额度,次年清零不补。
三、我家的账:同样一个账户,三口人三种答案
这笔账我把家里三个人各算了一遍(收入数字是我家示例口径,按全年应纳税所得额对档):
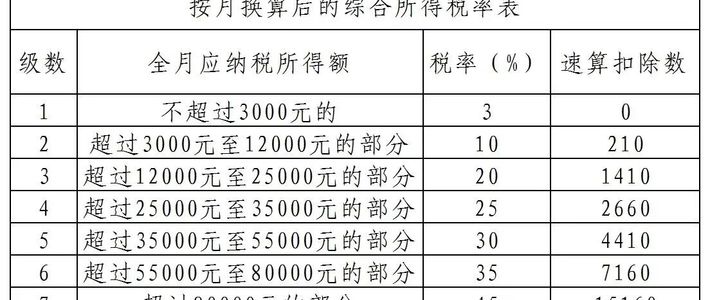
我,全年应纳税所得额扣完各项约16万元,落在20%档。缴满12000元,当年少缴个税2400元;将来领取时按3%要先缴回360元,净差约2040元。这2040元值不值?值不值取决于这笔钱要不要放得住——这是后话。
老婆,应纳税所得额约9万元,落在10%档。同样缴满,当年少缴1200元,领取时缴回360元,净差约840元。省税这件事对她,谈不上划算,更像强制储蓄。
我妈,已经退休在领基本养老金。按现行规定,开始领取基本养老金的人员不能再参加个人养老金——她这条路根本没有入口,之前我还替她惦记过那12000元的额度。
对完税率差,再对流动性。我把家里的钱先切成三份:6个月应急金,绝不进个人养老金账户;5年内确定要用的钱(孩子学费、装修预留),也不进;只有预期二三十年都碰不到的钱,才允许进那12000的额度。去年装修那次取不出,根子不是政策锁得死,是我一开始就把应急钱放错了门。
所以今年我家的决定是:我的12000照缴,20%档的税差我认;老婆的额度她说不冲那840元,只在她自己想留长期储蓄时再开;我妈的份,彻底删掉这个选项。
四、给你的自查三步:能取、要缴、进不进
第一步,自查"能不能取"。对照6种情形:年龄、完全丧失劳动能力、出国(境)定居、大病(目录内自付12个月累计过本省线)、失业(2年内领失业金累计满12个月)、低保。哪条都够不着,取就是取不出,这不是银行刁难,规则就写在通知里。
第二步,算"取要付什么"。用3%乘上你申请时点的账户余额,这才是你真正到手的最后一层成本;顺带确认领取方式选哪种(按月、分次、一次性),之后还能变更。
第三步,定"今年进不进"。用一句话卡住自己:这笔钱如果明天家里有急事,我舍得从别处拿钱救它吗?舍得,再按你的边际税率查12000元对应的当年少缴金额(3%档省360元、10%档省1200元、20%档省2400元、25%档省3000元,依次往上,45%档封顶5400元);舍不得,或者你本来就够不到税档,这12000的额度放活期都比硬塞进账户强。
最后留一句实在话:年底这63天,是"要不要存"的窗口;而这篇讲的6种情形,是"存进去之后怎么拿回来"的说明书。两份账一起算完,这笔钱往哪放,你自己心里就有数了。
我是老周,家里那个管钱的人。以上账目只反映我家情况,政策以人社部等五部门《关于领取个人养老金有关问题的通知》原文及各省最新公布数据为准,我的选择不构成对你的普遍建议。
内容由AI生成