
















22
20
个人养老金能买国债了,19号截止:这1.2万我家这么分
2026-11-15 18:05:28
0点赞
0收藏
0评论
今天一早我又点开手机银行的个人养老金专区,"储蓄国债"的入口旁挂着提示:本批国债发行期截至11月19日。
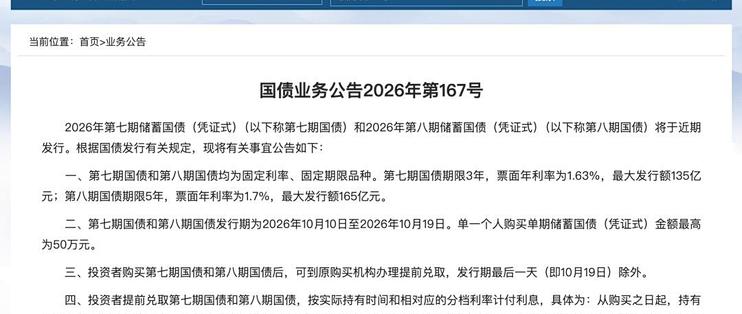
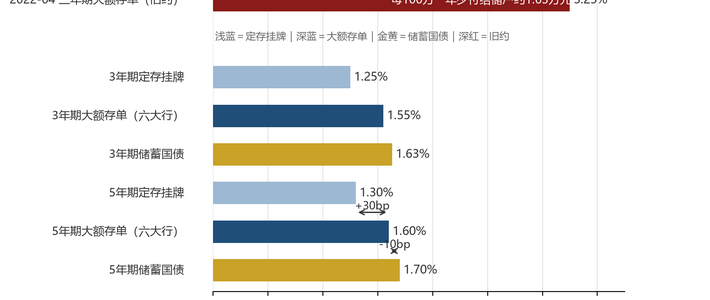
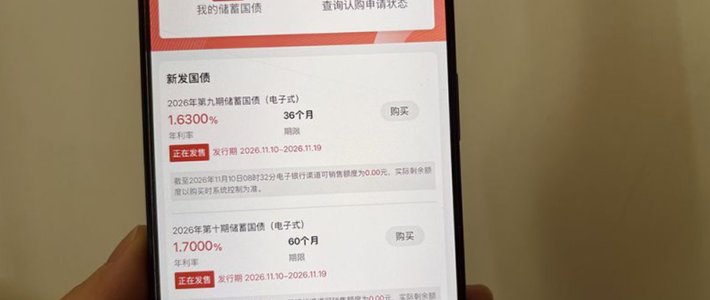
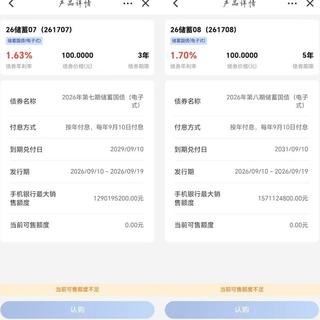
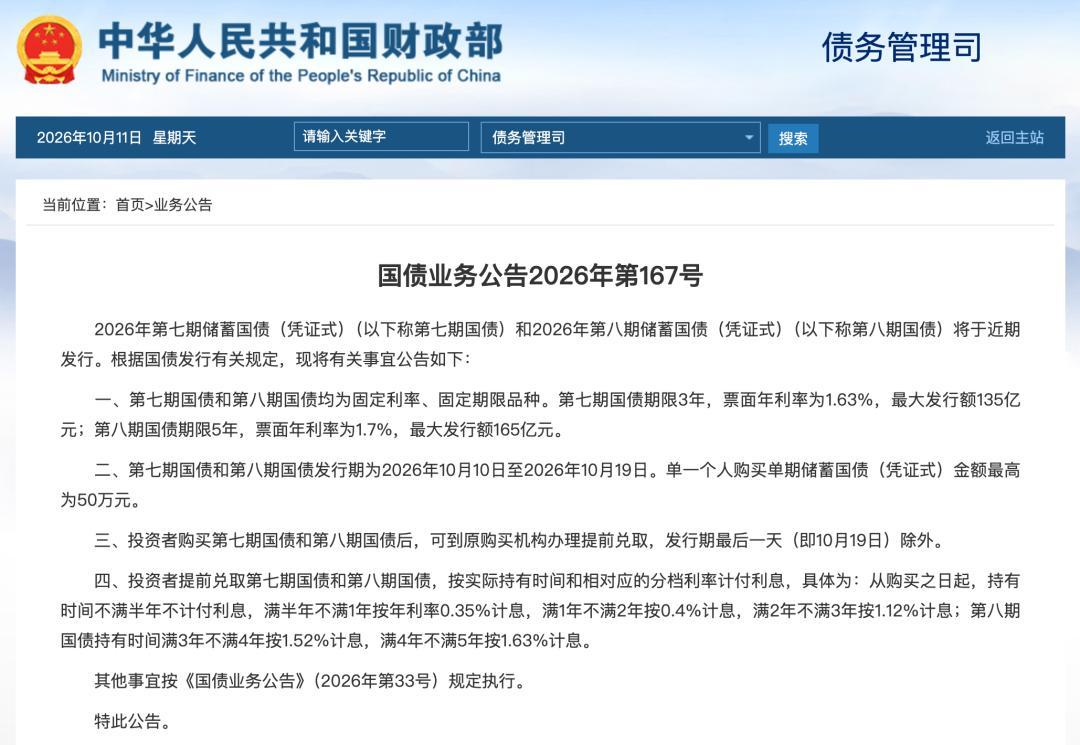
管家里钱的都知道,1.63%、1.70%这两个数字,是财政部《国债业务公告2026年第191号》里写死的:第九期3年期、票面年利率1.63%,第十期5年期、1.70%,11月10日起息、每年11月10日付息。真正不一样的是公告第五条:在开办机构开立了个人养老金资金账户的,可以直接用账户里的钱买这两期国债——这是国债进个人养老金账户产品池之后的第一个年末发行窗口。我家今年还有12000元缴存额度没用掉,我决定在19日关窗前,把这笔账完整算一遍。
先交代我去年翻过的车
去年3月,我往个人养老金账户存了第一笔12000元。存完就慌了:产品货架上存款、理财、保险、基金四类摆着,完全不知道该选哪个,想着"钱先放这儿,不着急",一躺就是大半年,吃的是活期水平的利息。九月底才咬牙买了只当时最热门的养老目标基金,到年底账面是绿的。同一时间,单位一位大姐的12000元买FOF跌了5%,她在群里说了一句大实话:“这哪是养老钱,这是供起来让我心惊肉跳的钱。”
后来我才想明白顺序错了:存不存,是一笔账,看你的税率档位;存进去买什么,是另一笔账,看这笔钱的用途。我是先按了存款键,才回头补第二笔账,12000元从"死钱"变成了"没着落的钱"。今年我反过来算:先把账户里买国债的规则翻清楚,再碰缴存按钮。
规则核对:国债放进养老金账户,哪里变好、哪里变差
先统一口径,三个环节的税,全部按《关于在全国范围实施个人养老金个人所得税优惠政策的公告》的原文来:缴费环节,每年最高12000元在综合所得(或经营所得)里据实扣除;投资环节,账户内投资收益暂不征收个税;领取环节,不并入综合所得,单独按3%计税,人社部2025年6月答复时特别明确过:按领取额全额算,不区分本金和收益。
再看国债本身:100元起购、面值整数倍,普通账户里买的国债,利息依法免征个税;放进养老金账户买的,持有环节不交税,但领取时那笔利息要跟着领取额一起按3%走。另外领取规则今年有真变化——人社部等五部门的通知把领取情形从3种扩到了6种,2025年9月1日起实施:除了到龄领取,还新增了大病(本人、配偶或未成年子女个人自付超过当地大病保险起付线)、连续领满12个月失业保险金或城乡低保等情形。
所以这账的钥匙就一句话:缴费环节按你的税率省多少,领取环节要连本带息按3%还多少。
三盆12000元:我家两口人的档位分开算
为了让账能复核,我用了最简化的静态口径:只存一年、只买第十期5年期国债、每年利息不复利,全程利率与政策不变——下面所有结论都带"示例"两字,不是对未来收益的承诺。
A盆(我,10%档)。 去年汇算后我对着个人所得税APP查过,我的应纳税所得额落在10%税率档。存12000进养老金账户买这期国债:当年少缴个税1200元;国债一年利息204元、五年1020元;领取时按(12000+1020)×3%=390.6元还税。跟普通账户买同一期国债比,总共多拿809.4元(示例)——这809.4元拆开来很清楚:本金上的税档差(10%−3%)×12000=840元是赚的,国债利息原本免税的部分被扣了30.6元。档位越高,第一块越大;这就解释了为什么同样的动作,有人省、有人倒贴。
B盆(我爱人,3%档)。 她落在3%税率档:缴费省360元,领取还是交390.6元(示例)——净亏30.6元,钱还多锁一道。她的国债就用普通账户买:利息分文不交税,12000元五年1020元利息全额落袋。3%档不用硬凑;不交个税的人更是连缴费环节的优惠都领不到,反而领取时要交3%。
C盆(未来三年可能动用的钱)。 孩子明年春天的学费这类钱,不进账户。领取要符合六种情形之一,不是想取就取;就算靠国债提前兑取,公告的扣息梯度也摆着:持有不满6个月不计息,满6个月不满24个月扣180天利息,满24个月不满36个月扣90天,5年期满36个月不满60个月扣60天——急用钱时,这个梯度就是真金白银的成本。
我家这12000元,19日前这么分
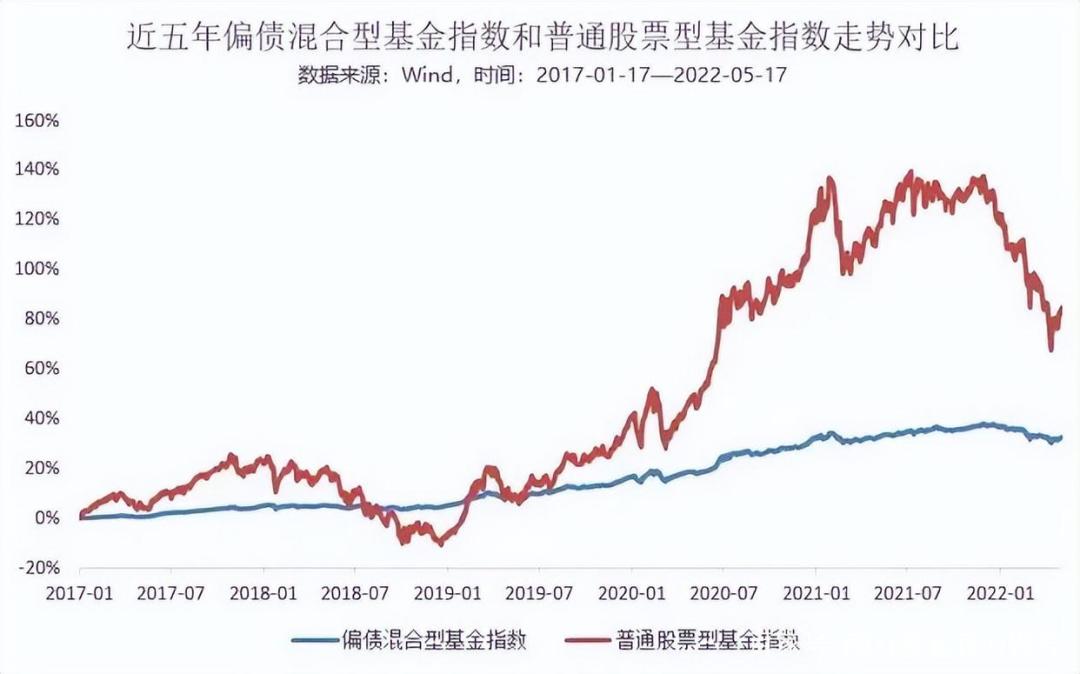
我自己的额度,缴存后账户里分两笔:8000元买第十期5年期国债,把1.70%的长期底仓锁进账户(示例口径下这笔底仓的税差为正);4000元放今年9月新进的"固收+"类养老基金——央广网9月30日报道,首批26只"固收+"基金纳入个人养老金基金名录,组合以债券为主、留一点弹性,这笔就当给去年"买错档"交的作业补交一次。我爱人的12000元额度,今年不用,她的闲钱直接普通账户买第九期3年期国债——按她档位,那才是她的正确解。
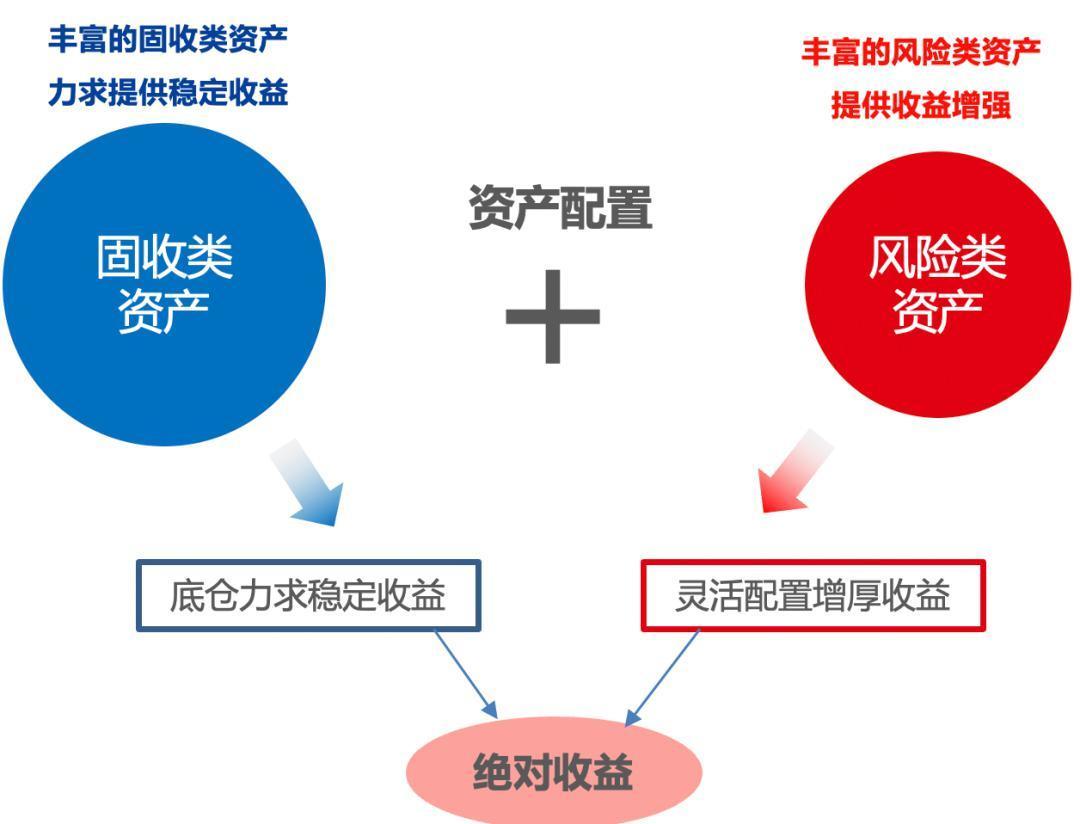
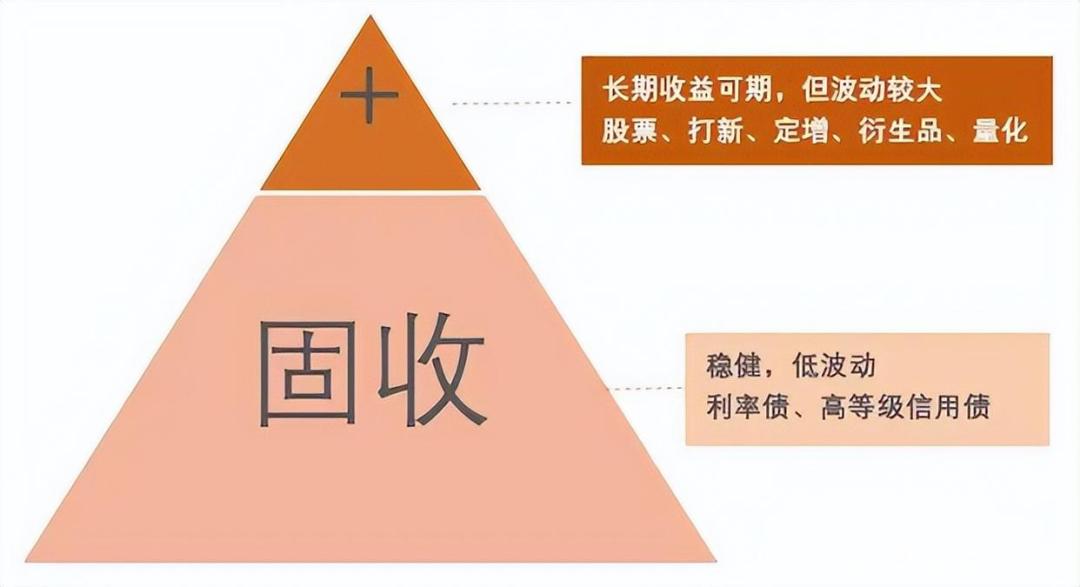
落到品类上就一句话:极度求稳选账户里的国债或养老储蓄存款,能吃一点波动选固收+,离退休十年以上才考虑目标基金。
把这笔账留给你们家的"三道门槛"
现金流门槛:这笔钱保证三年不动吗?不动→往下走;要动→别进账户,普通账户买国债即可(本期窗口同样到19日)。
档位门槛:个人所得税APP→综合所得年度汇算→看2025年度"适用税率"。10%档以下→抵税账不成立,只有纯为攒养老钱的人才继续;10%及以上→往下看。
用途门槛:存进去以后买什么——十年以上不动的本息底仓→国债/养老储蓄存款;求稳带一点弹性→固收+;能承受回撤的长期仓→基金类。
最后三个动作别漏:当年额度12月31日截止,过期清零、不能补;缴存≠买入,别让钱像我去年那样在账户里睡大半年;银行端的缴存凭证留存好,在个人所得税APP扫码录入专项扣除,或明年3—6月年度汇算时申报。
作者声明:这是我照着自家的税率档位和现金流算的一笔账,每个人档位、领取年龄、应急资金都不同,我的选择不是给所有人的建议;利率、税率与发行安排以财政部、人民银行、税务部门公告原文为准,示例测算不构成任何收益承诺。
内容由AI生成