












 深耕居家兴趣领域




8
5
房贷贴息具体怎么办?工、农、中、建、交、邮储等银行,集体公告
2026-10-06 10:16:15
0点赞
1收藏
0评论
买房之后,每个月最让人有感的,除了房贷账单,还是房贷账单。
这段时间,居民购房贷款贴息政策又有新的进展,在9月29日,财政部、中国人民银行和金融监管总局联合发布了相关的通知。
而近几天,工商银行、农业银行、中国银行、建设银行、交通银行以及邮政储蓄银行这六大商业银行也都相继发布公告称,正在开展商业性个人住房贷款贴息的工作。
对普通家庭来说,最关心的其实是两件事:自己能不能享受?具体要怎么申请?
目前六家银行都表示会优化流程、简化手续,为符合条件的客户发放贴息贷款,并推进“免申即享”。
也就是说,符合要求的居民家庭一般不需要找中介代办,也不必为贴息而跑很多地方,具体的办理流程,要根据贷款银行之后发布的细则来确定。
01|贴息支持什么样的购房贷款?
根据通知,该政策主要是针对使用新的商业性个人住房贷款购买首套房的家庭。
贷款要符合规定,房子也要达到面积、总价的要求:建筑面积不大于120平米,房屋价格不大于150万元。
要注意的是通知里提到的“新发放”很重要。
它不是对所有的存量房贷都进行补贴,也不是说之前购买房产所用的贷款都可以自动享受。
关于首套房认定标准、购房时间以及贷款发放时间的具体规定,请参照相关政策文件以及贷款银行之后出台的相关细则。
准备买房的家庭,应该提前向贷款银行了解清楚所需材料以及时间要求,不要仅仅相信网络上的一些简单的解释。
02|能贴多少?能贴多久?
政策规定,对于符合条件的贷款可以得到年化1%的贴息支持。
可以享受贴息的贷款额度最高为100万元,贴息时间最长5年;政策实行的时间为1年,在此期间内符合条件的家庭可以根据规定享受财政贴息,但是总的金额没有上限。
这几个数字要分开看:
最高100万元是指纳入贴息支持的贷款规模上限,并不是说每个人都能拿到一个固定的数额;
最长5年是贴息期限的最大值,并不是所有的贷款都会贴满5年;
政策实施期暂定一年,即目前政策安排的执行时间。
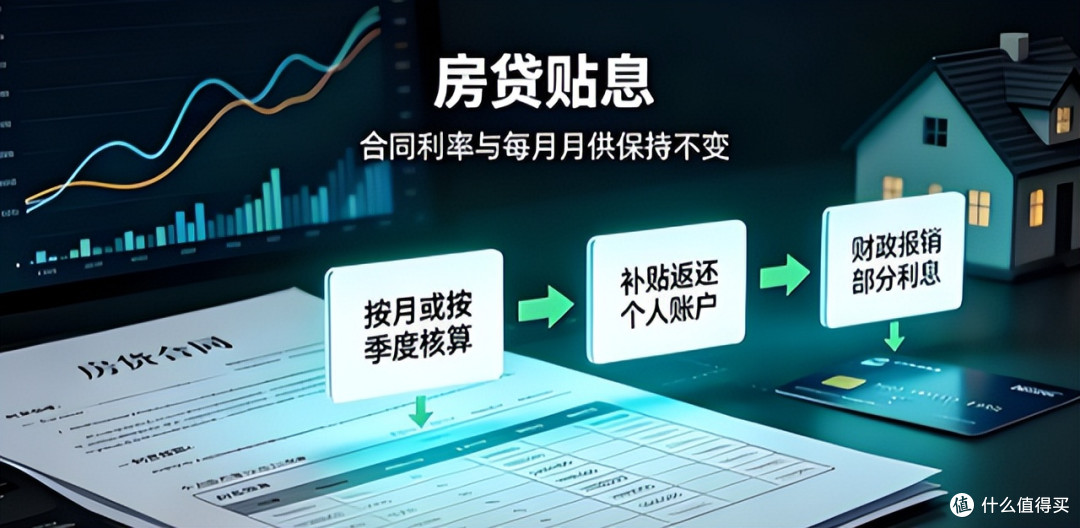
实际的贴息金额要根据贷款余额、还款状况和银行公布的计算方法来确定。
根据计算结果,一笔期限较长、金额为100万元的商业性个人住房贷款,在符合条件的情况下,可以节省将近5万元的利息支出。
对于背负着房贷的家庭而言,这笔钱可以缓解一定的压力,但是最后拿到多少还是要看个人贷款以及政策核算的结果。
03|具体怎么办?先看银行通知
六家银行公告的重点就是积极落实、优化流程、推进“免申即享”。
所以借款人才能先确定自己所借的银行,然后去关注银行官方公告、手机银行通知或者网点的信息。
如果银行已经开通了查询或者办理的入口,按照提示核对贷款、住房以及借款人的相关信息;对于不明白的地方可以直接联系贷款经办行或者官方客服进行核实。
目前公开的信息中没有列出所有的银行操作细节,因此不建议把网络上流传的“统一申请入口”、“必须提交某种材料”之类的说法当作最后的要求。
办理是否要补充资料、贴息怎么到账、多久算一次账,都应该按照银行正式发布的细则来执行。
04|记住一点:办理贴息不收费
工、农、中、建、交、邮储六家银行都表示,办理商业性个人住房贷款贴息业务时,银行不会收取任何费用。
凡是有人以“内部渠道”、“加急办理”、“代申请贴息”的名义,要求先交服务费、手续费,或者索取银行卡密码、短信验证码的,都要提高警惕。
该项政策的目的,就是减少符合要求的家庭在购房时所要承担的利息支出。
对于正在打算购买第一套房子的人群来说,可以把该政策看作是减轻月供压力的一个帮助,但是买房之前还是要先算好总价、首付、月供以及家庭现金流,不能因为有了贴息就忽视了长期还贷的能力。
简单来说,先核对自己是否符合首套、新发放贷款、面积和房价等条件,再通过贷款银行了解办理安排;不找收费中介,不轻信非官方信息。
政策细则落地后,按银行流程办理,才是最稳妥的做法。








