









10
35
物业费4000元到账了:清空公积金账户前,我先对了下1.5%
2026-10-30 09:42:21
0点赞
0收藏
0评论
十月的第二个星期,物业的收费通知和供暖缴费提醒一块到了。物业费加上暖气费,四季度这两笔刚性支出四千出头。老婆把家庭群里刷到的一篇文章甩给我:"公积金新规,物业费能提取了!"顺手补了一句:“咱俩账户里趴着八万三,干脆一把取出来,存我们自己的卡里踏实。”
我没接这个话。取,可以;一把清空,不行。这笔账得先算。
先立框架。今年8月,国务院公布《关于修改〈住房公积金管理条例〉的决定》(国务院令第844号),9月20日起正式施行——这是该条例继2002年、2019年之后的又一次系统性重大调整。提取情形从6种改成9种,新增的三条里,跟有房家庭直接相关的就是两条:装修自住住房、支付自住住房物业费。租房提取也取消了"房租超过家庭工资收入规定比例"的旧门槛,在当地无房就能提。个体工商户、非全日制这些灵活就业人员,可以自愿缴存。同时惩戒也升级了:以欺诈、伪造材料手段违规提取的,责令限期退回,3年内不得提取、不得使用公积金贷款。
框架是国务院定的,但每平米给多少、多久提一次、什么条件能提,全部是各城市自己定。我们住在西安,9月17日西安住房公积金管理中心就发布了《关于拓宽住房公积金提取范围的通知》,9月20日起施行。我把这份文件和最近一个多月各地出的细则都过了一遍,第一笔账,算物业费。
西安的物业费提取,按不动产权证面积分两档:90平米(含)以下每年最高3000元,90平米以上每年最高4000元。我家房本登记面积97平米,卡在4000这一档。规则还有三条硬杠杠:一套住房年度内只办一次,按"日对日"满12个月才能再提;当年额度不提完不结转到下一年;办理时个人账户必须留存不低于3个月的缴存额。我们夫妻月缴存合计2160元,3个月留存额6480元,账户余额足够,卡不住。
材料也简单:不动产权证书,或者在"i西安"上免费打一份《西安市住房情况查询结果证明》。我选的是后者——房本真放兜里揣去网点,丢了才是大事。查询用途选"提取公积金",导出打印,带上身份证去公积金网点。窗口签提取协议、两次签字、对摄像头拍照,工作人员选卡、提交,钱秒到账。4000元,四季度的物业费和暖气费,直接对冲掉了。
波折出在我老婆身上。看我提得快,她扭头就要拿自己的账户再办一笔,被网点人员当场拦下:一套住房的物业费提取额度,夫妻合并计算,年度上限4000是"一户的4000",不是"一个人的4000"。差一点,我们就撞上了重复提取,将来退回不说,还要留违规记录。这一课值4000块钱。
第二笔账,装修提取,算完是白激动一场。西安的标准按房本面积每平米1500元算,我家97平米对应145500元,单套封顶20万,看着很诱人。但门槛写得很清楚:必须是1年(含)以内新购的自住住房,或者拥有自住住房满15年。我家房本是2016年登记的,满打满算十年,得等到2031年才够格;父母住的老房子是九十年代的,倒是早超15年,可装修提取只限产权人和配偶——那套房本上是我们老两口的名字,我和老婆的公积金一分都动不了。这条通道,我家唯一正确的用法是记在日历上:2031年,房本满15年,一次性提取,每套只能提这一次。
真正决定"要不要一把清空"的,是第三笔账——账户余额本身值多少钱。很多兄弟姐妹不知道,公积金账户不是死钱:按央行、住建部、财政部2016年联合发文(银发〔2016〕43号),全国账户存款利率统一按一年期定期存款基准利率执行,目前就是1.5%;每年6月30日固定结息,按日计息,利息免征个人所得税,结完息自动滚进本金复利。
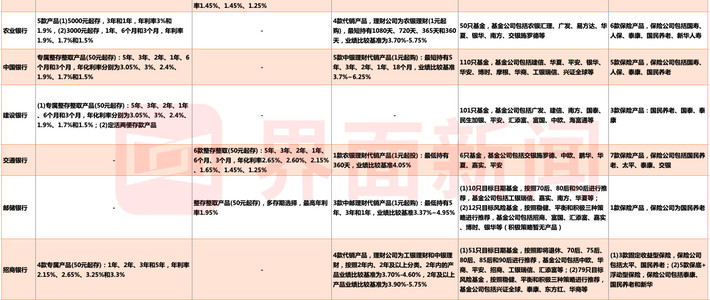
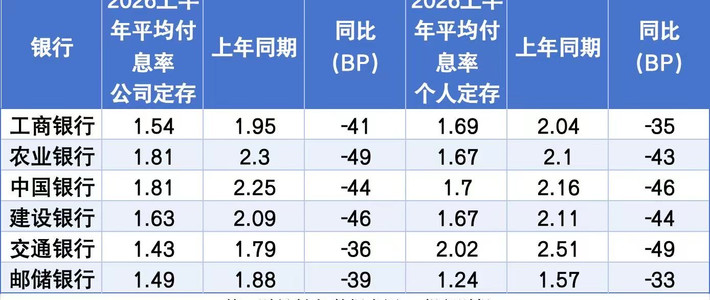
把这个1.5%放到今年的利率表里看一眼,反差才出来。7月这轮下调之后,国有大行的挂牌利率一年期定存0.95%、三年期1.25%,活期只剩0.05%;本月20日公布的LPR,1年期3.0%、5年期以上3.5%,已经连续17个月没动。换句话说,你从公积金账户里把钱取出来转存银行三年定存,利率反而比你躺着的账户低。我们夫妻合并余额83000元,全年利息83000×1.5%=1245元,一分税不交;取出来存大行三年定存,83000×1.25%=1037.5元,一年反而少了207.5元。所以老婆那句"取出来踏实",数学上其实是一年亏200块的踏实。我的结论很明确:取"反正要花的那部分"——比如今年这4000元物业费;剩下的余额,不动,就是赚。
顺手替女儿也算了一遍。她工作三年,账户里攒了68000元,看到租房提取的新门槛很心动——新规取消了房租占工资比例的旧门槛,西安租房每人每年最高能提24000元,子女家庭和35岁以下青年还能上浮到28800元。但她的账跟我们的不一样:她打算明后年用公积金贷款买房。贷款额度在多数城市跟账户余额直接挂钩,公式五花八门:深圳按16倍,杭州、天津按20倍,南昌给到40倍。她要是为省房租把余额提空,将来可贷额度就同步缩水。最后她没提一分钱,先跑了一趟公积金中心做额度预审,确认余额维持现状能贷到她看的房子的上限,才安心。存贷挂钩没解除之前,"余额不动"就是她最便宜的住房储备。
这三笔账算下来,我把自家这套判断整理成了一个"提不提"的三问,谁都能抄:
第一问,未来两年内家里有人要打公积金贷款的,先别动余额——先去中心做额度预审,再决定提不提、提多少。
第二问,有没有"反正要花"的住房支出?物业费,按房本面积对档位,一年一次,户内夫妻合并算;装修,对1年内新购或满15年这两道门槛,一次性,只限产权人和配偶;家里老房属危旧房更新的,本人、配偶、父母子女都能提,以实际花费为限。符合哪条提哪条,额度内的钱不提白不提——但仅限这一部分。
第三问,取完之后,账户留存额够不够3个月缴存额?不够,银行窗口和系统都给你办不了。
再把各城口径摆在一起看,差别真不小,跨城的家庭别照抄:西安物业费90平米上下3000/4000两档、装修1500元/㎡封顶20万(1年内新购或满15年);汕头10月1日起物业费每年上限2500元、可多次提取、不结转,装修要求购房超一年、1500元/㎡封顶18万、按发票金额孰低;天津9月15日的征求意见稿给物业费每年合计不超3000元,新房交付或二手房取证两年内按1500元/㎡封顶15万,房满10年的装修翻新另给3万;深圳10月11日的征求意见稿,一套房装修上限25万、物业费每月550元封顶。同一个国务院框架,落到每个城市是四套账,办之前以本市公积金中心文件为准。
最后落到行动清单:查房本面积对档位→打一份住房情况查询证明(或带房本)→确认账户留存额≥3个月缴存额→夫妻只跑一次、按日对日满12个月→额度内一次取够,别替"踏实"多取一分→有贷款计划的家人,先预审再动手→年底没提完的额度不结转,但也犯不着为清零硬提——留在账户里1.5%免个税的利息,比现在满大街的定存挂得高。
这一轮新规,真正值得所有家庭花十分钟做的,不是抢着清空账户,而是先把自家这三笔账摆开:哪笔是该取的刚性支出,哪笔是白拿的免税利息,哪笔是将来的贷款资格。算清楚了,钱才知道往哪放。
作者声明:以上均为老周家的真实账本与公开可查的政策口径,我的选择不是普遍建议;各城市公积金提取细则、贷款倍数以当地住房公积金管理中心最新官方文件为准。
内容由AI生成