
















14
22
保险防坑指南—反面教材看重疾险都有哪些坑?
2018-04-21 15:45:00
21点赞
230收藏
11评论
以前小编信奉一个观点——“在自己不熟悉的领域,买贵的就对了”,因为时间成本也是成本,与其花那么多精力在陌生领域研究个一知半解,不如直接选个贵一点的,总觉得贵有他贵的道理,一分价钱一分货,直到遇到某款保险,这篇文章的目的就是通过这个反面例子,分析重疾险都有哪些坑。

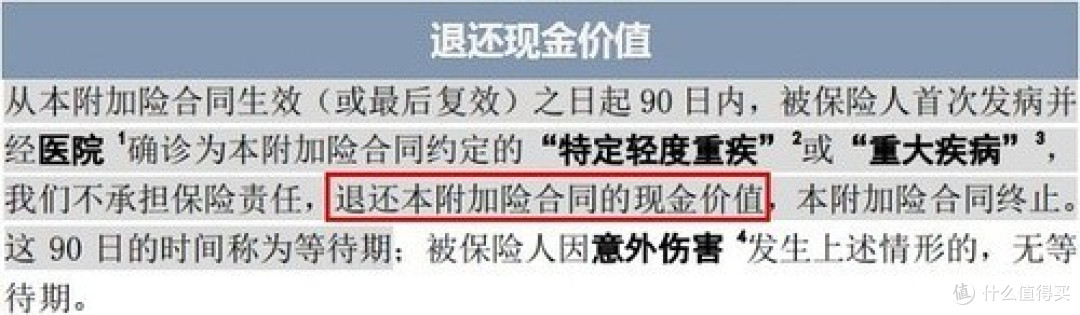
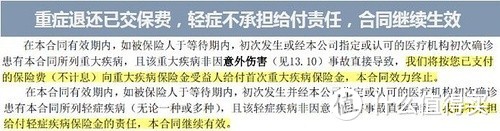
● 等待期退现价
这已经是个老生常谈的问题了,你说他店大欺客似乎也不太准确,毕竟他家在等待期内出险也是乖乖退还已缴保费。
● 轻症拆分凑数
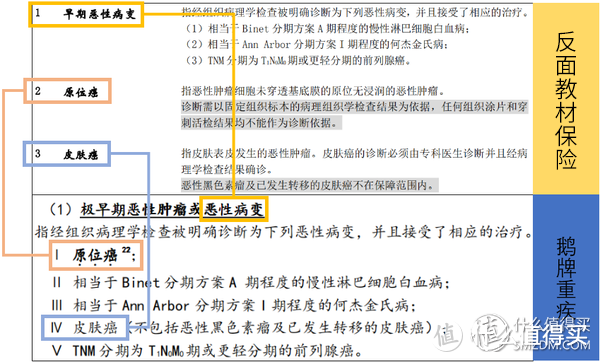
一个极早期恶性肿瘤或恶性病变被一分为三,算作三种轻重。
● 常见轻症缺失
有一个大胆的猜测,常见轻症责任的缺失难道是因为设计产品的时候在玩连连看?当然这个是开玩笑的,某款热销产品轻症的保障只有10类疾病,如下所示:
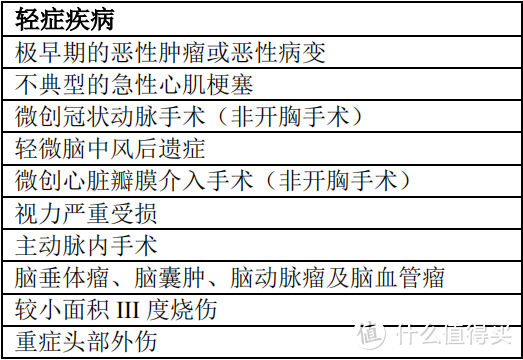
朋友们可能要问了“轻症就保10种呀,那会不会太少了?反面教材的这个保险有20种轻症呢!”假设面前有两个宝箱,我们可以任选其一,左边的宝箱有10根金条,右边的宝箱有7根金条,11根银条和2块砖,不知大家会选哪个?大家在看重疾险条款的时候,与其关注轻症的数量,不如先看看其常见的高发疾病是否齐全。本反面案例中缺失的常见高发轻症为「冠状动脉介入手术」、「轻微脑中风后遗症」、「不典型的急性心肌梗塞」。
● 重症赔付不人性
举个例子,终末期肺病,必须满足的赔付条件之一是:肺功能测试其FEV1持续低于1升。FEV1(1秒用力呼气容积),指最大吸气至TLC位后第1秒内的呼气量,既是容量测定,也是一秒内的平均流速测定,是肺功能受损的主要指标。说白了就是让病人使劲吸气后使劲呼气,测算使劲呼气第 1 秒呼出的气量,反映肺呼气的速度。
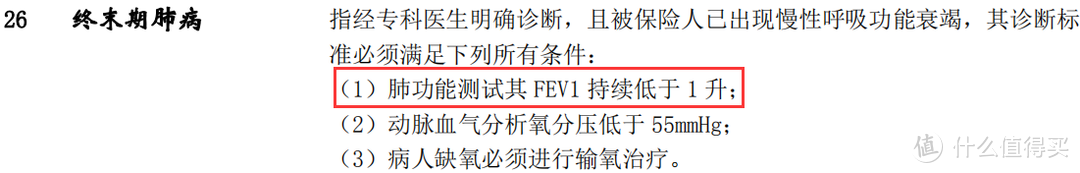
那么试问一下,如果这么一个慢性呼吸功能衰竭必须进行输氧治疗的患者持续昏迷,无法进行测试怎么办?是否就无法得到赔付?其他产品的条款对此又是如何规定的?
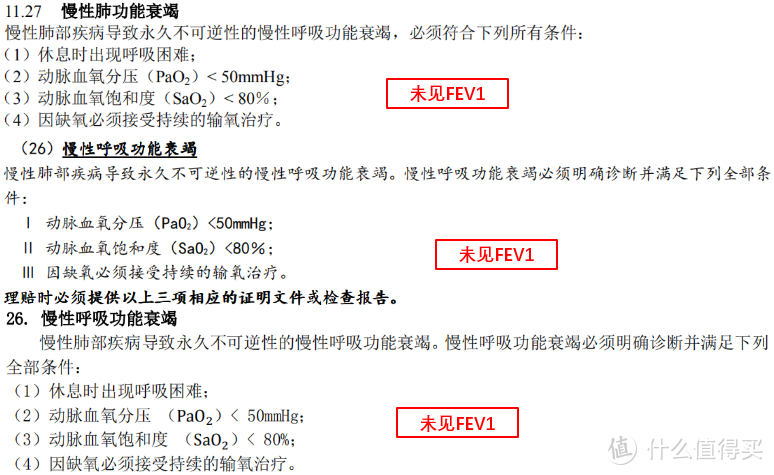
当然,同样发现有许多条款中慢性呼吸功能衰竭的赔付条件包含了FEV1的测试,所以并不是特有的。
● 长期意外险强制捆绑销售
捆绑销售还是很常见的,一般来说都是一个贵的带着一个便宜的一起卖,比如机票和保险,比如瓶装饮料和罐装饮料。
总归是得有个东西撑场面咯?比如说有些非常好的保险,但前提是你得有他的主险才能买,这也是一种捆绑销售。而这款反面教材的保险能把两个不太好的东西捆绑在一起卖,还能卖的非常好,这点我就非常的佩服...
还有就是,我不明白一个意外险我要买长期的干吗?我买个一年期消费型的,明年有更好的产品出来了,我就换一个买,反正也没有等待期,岂不是美滋滋。多的不谈了,选一款市面上热销的意外险和这个长期意外险对比一下吧,当然长期意外和一年期的意外险比价格稍显不公,大家可以做个参考。
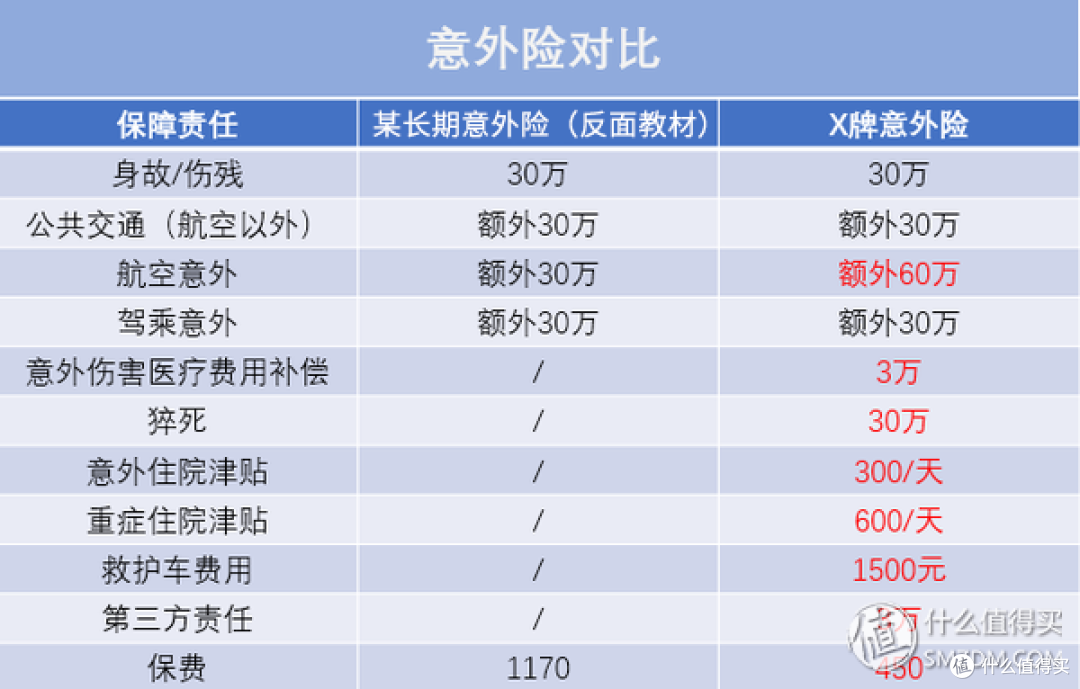
拿市场上某款热销的重疾险和这款反面教材的保险做个对比,大家感受下:
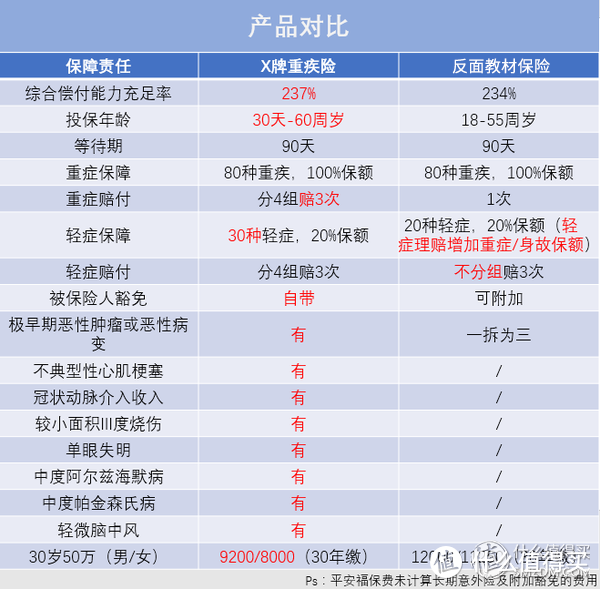
比来比去,似乎热销重疾险更优秀一点?莫非同类产品的定义是等待期内出险退现金价值的重疾险?照这么说的话确实秒杀一切。
不过这款保险也不是一无是处的,70岁前轻症每次赔付之后,重疾保额上涨20%,累计可增长60%,行业首创。虽然有年龄限制,但还是非常不错的创意。虽然本文批评了这款保险,但即便是买了的人也一定比没买保险的人更有保障。
中国保险业从刚开始别人打电话进来问保险柜怎么卖,到现在的普及大众,平安,人保这些老牌内资寿险功不可没,是他们把保险带进千家万户,只是楼主认为他们作为国内家喻户晓的保险公司,作为老百姓打心底信赖的保险公司,是有责任推动这个行业的进步和发展的,不仅仅是在体量上,更应该在质量上,“传播爱与责任”不应沦为玩笑话。








校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案