







22
59
存款利率上调上热搜,我先不算利息,先算50万那条线
2026-10-31 09:42:25
1点赞
7收藏
1评论
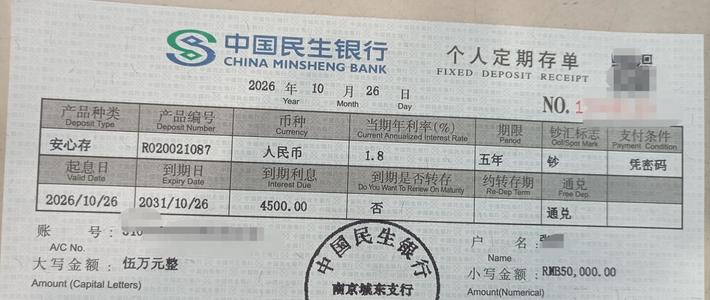
10月16日,“存款利率普遍上调”冲上热搜。我家那笔2023年存进去的46万定期,正好这个月到期。刷到同城一家城商行5年期报价摸到2.1%,而国有大行5年期还挂在1.30%,十万存五年利息差出4000元,谁看了不心动?我打开银行APP准备转钱,手又停住了:光算利息不算规则,是要吃大亏的。我把报告原文和《存款保险条例》并排摊开算了一遍,这笔钱最后搬了一半,另一半我多给0.8个百分点都不搬。
热搜里的“涨”,先把数字拆开
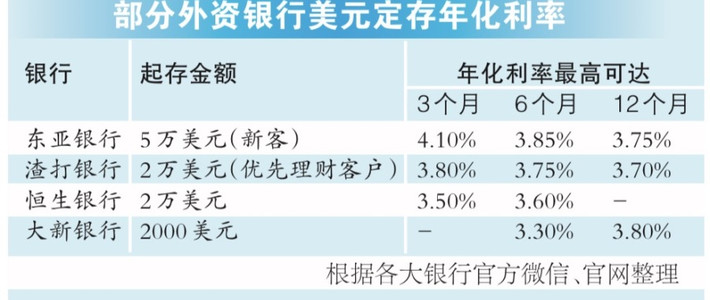
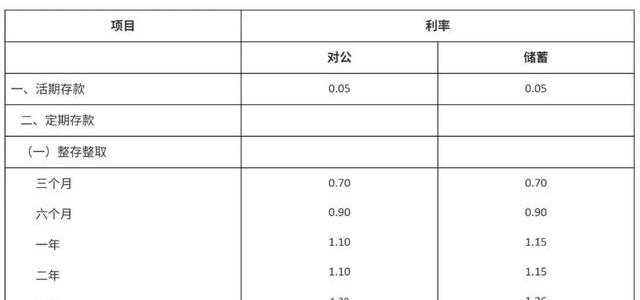
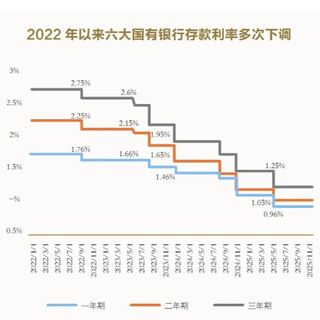
10月16日,融360发布2026年9月银行存款利率报告。按报告口径:整存整取1年期平均1.267%,3年期平均1.682%,5年期平均1.571%——3年期反而比5年期高出11个基点。这是第一个反常识:定存“期限越长利率越高”,现在已经是假话。
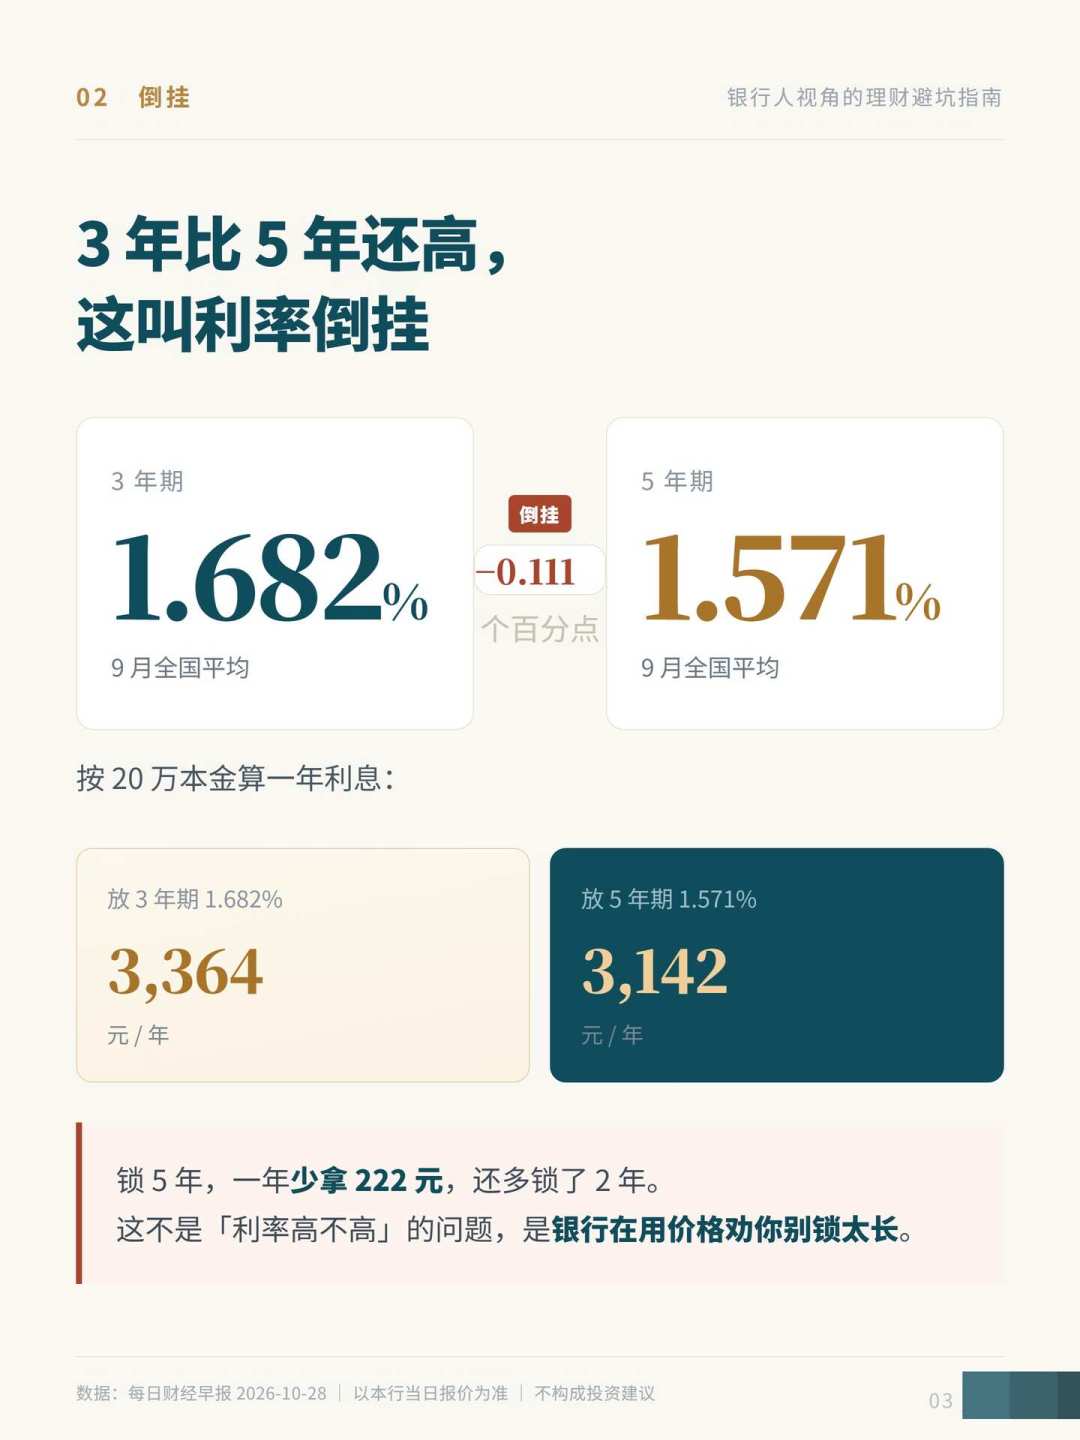
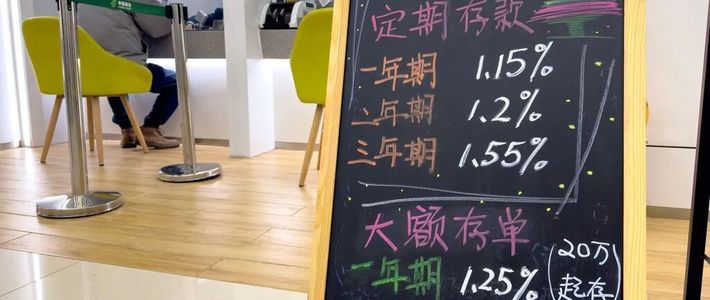
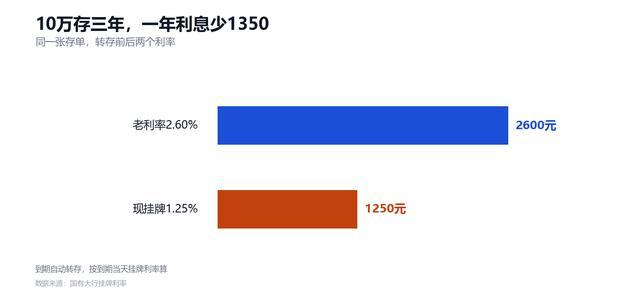
涨的主要是中小银行:报告列出的报价里,福建华通银行5年期定存做到2.1%,多家城商行、农商行、民营银行的5年期产品给到1.8%—1.9%,三都富民村镇银行10月10日公告上调,3年期可到2.0%。大行一步没动:工、农、中、建、交1年期挂牌仍是0.95%,邮储0.98%,六大行的5年期普遍挂在1.30%,自2025年5月那轮调整后就再没变过。
所以“普遍上调”四个字的准确读法是:中小银行在涨、大行横盘,而且报告的说法里,这些产品多数设有额度和准入门槛,是阶段性的,不是重回高息揽储。
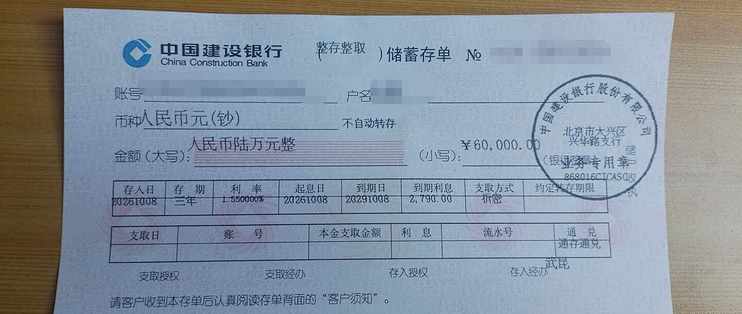
账面上我家的选择就一行:10万、存5年,2.1%对1.30%,到期利息10500元对6500元,差4000元。搬不搬?先别急,利率前面还压着一条线——50万。
50万这条线,我先算错了单位
《存款保险条例》(国务院令第660号)2015年5月1日施行:最高偿付限额人民币50万元,偿付情形出现后7个工作日内足额偿付。很多人(包括我)第一反应是:那我一家存50万以内不就绝对安全了?错在单位。这条限额说的是“同一存款人、在同一家银行、名下所有账户、本金加利息合并计算”——不是单张存单50万,更不是只看本金。
这里我就翻过一次车。原本打算把48万本金直接怼进2.1%报价的5年期,网上通行说法“48万以内很稳妥”,我照着准备就这么办了。晚上把账摊开才发现不对:480000×2.1%×5年=50400元利息,到期本息合计530400元,超出去的30400元,万一真遇上极端情形,不在50万限额的全额偿付范围内,得排队等清算、按比例受偿。我差点签的就是一张“超标存单”。
还有两个容易漏的口径。第一,同一家银行的分行、支行算同一家法人:工行北京存40万、工行上海再存20万,合并60万,受保护的只有50万;真正分开计算的是独立法人机构。第二,这部条例只保存款:活期、定期、大额存单、外币储蓄,连利息都在保障内;在同一个柜台买的理财、基金、保单,一概不在保障清单里,一分都不赔。
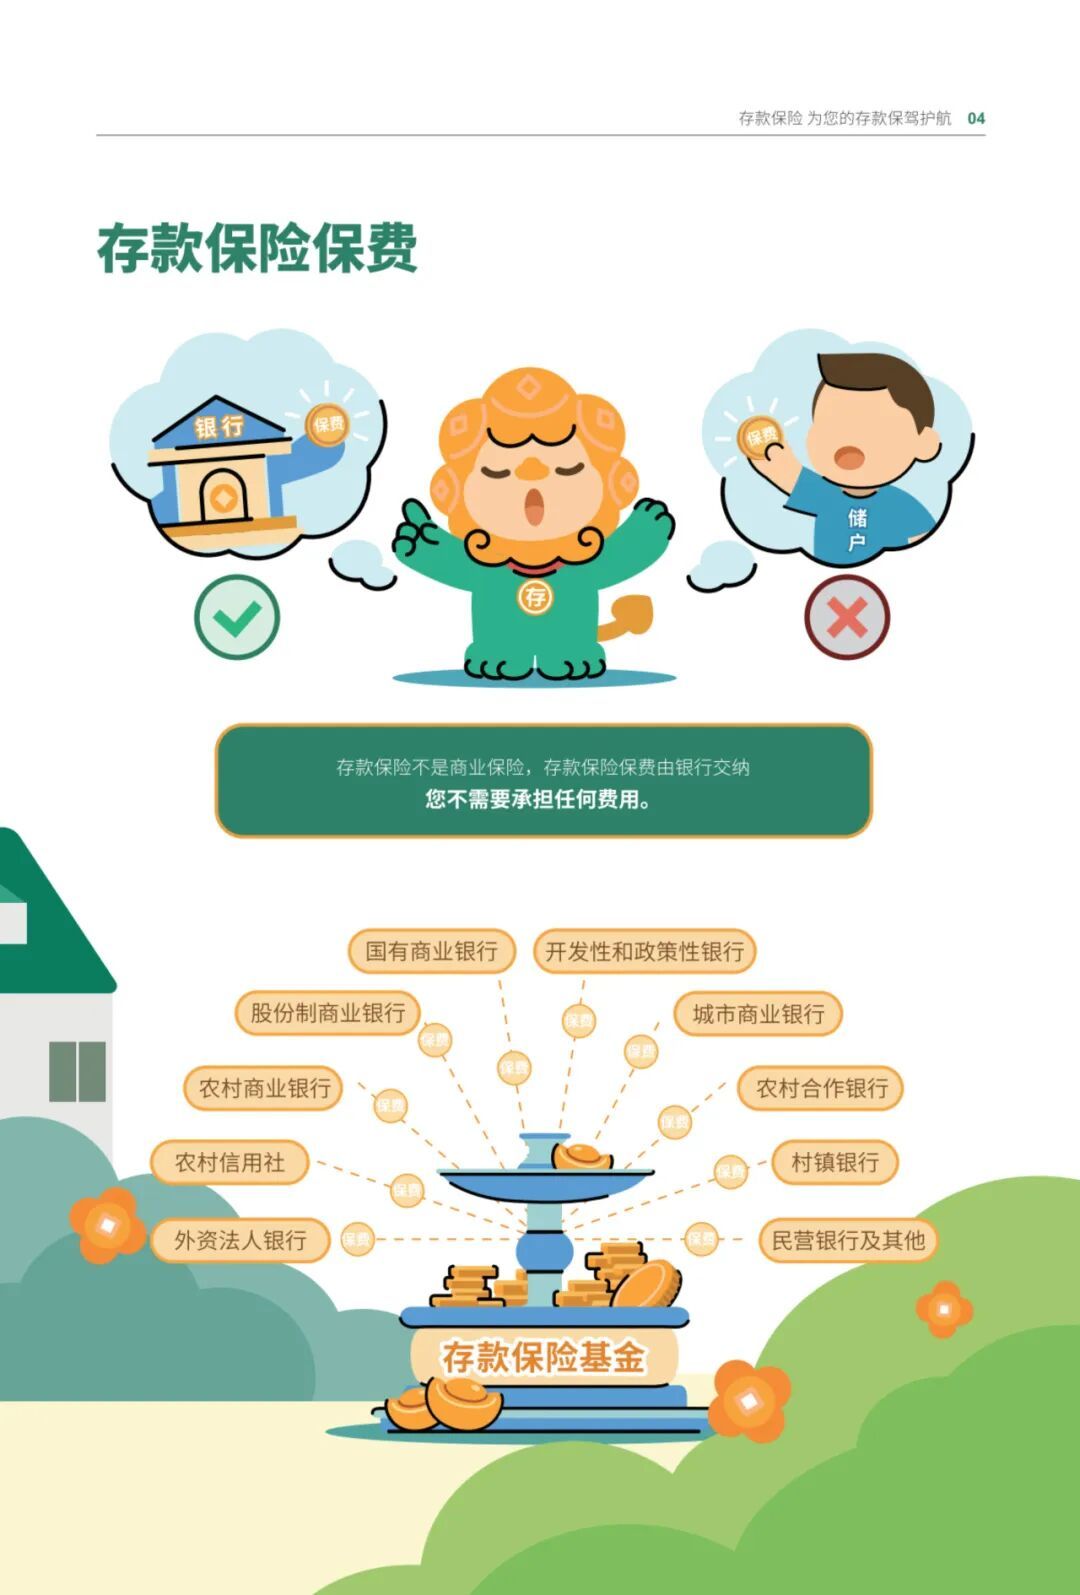
把账算完反而更踏实:存款保险不是预言银行要出事。监管处置的常规顺序是由合格机构先收购承接,存款整体转到好银行;50万限额以内全额偿付,是兜到最坏情况那一层。制度落地以来,99%以上的存款人本息都能被这条线罩住。这条线管的不是银行好坏,是最坏情况下你家的钱有没有法定的说法。
可带走的主工具:本金封顶线
我把条例第五条浓缩成一个公式:单家银行可存本金上限=500000÷(1+年利率×年数)。套本月报告里的报价(到期一次性付息,示例):
2.1%、5年期:上限452489,取整45万;
1.9%、5年期:上限456621,取整45万;
2.0%、3年期:上限471698,取整47万;
1.75%、3年期:上限475059,取整47万;
1.30%、5年期:上限469484,取整46万。
结论反常识:利率越高、期限越长,单家能放的本金反而越少。市面上“不超48万”的经验只在低利率时代成立,碰上2%档的5年期,安全本金只剩45万。
另一个放大额度的合法办法:配偶、成年子女各是独立存款人,同一家银行各有一条50万线。自家额度不够,就把零头放家人名下,别把整张存单硬塞进一条线里。
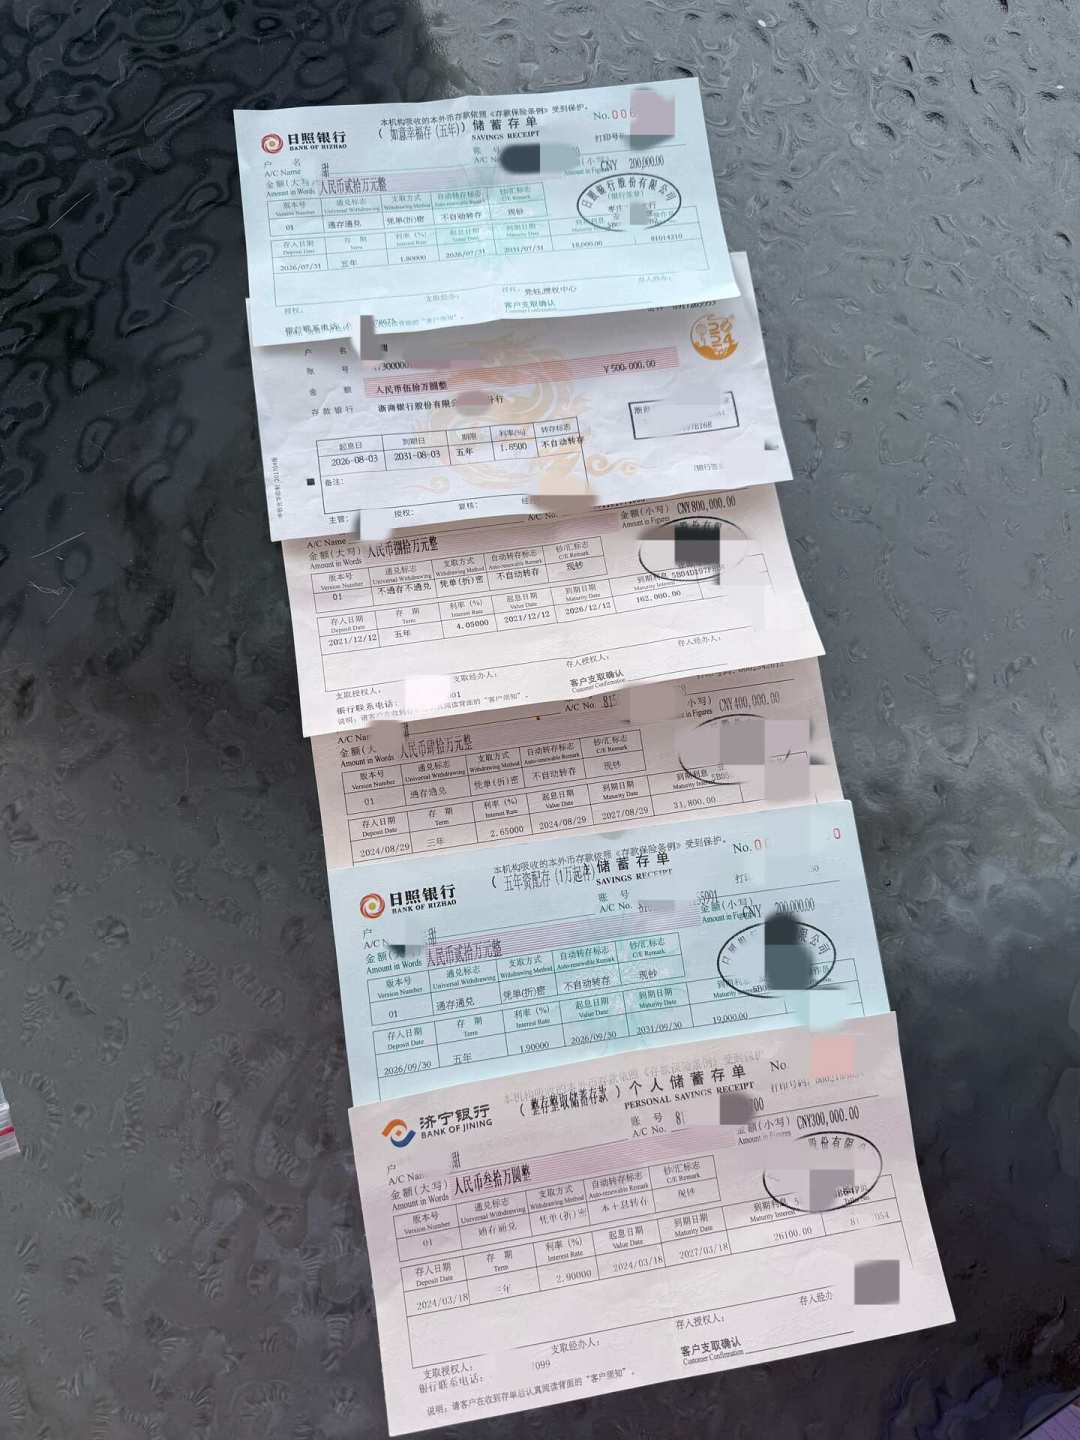
我家最后这么摆
到期存单46万+应急备用金14万,分三步。
第一步,查。上人民银行官网“金融稳定”栏目,核《参加存款保险的金融机构名单》(截至2026年6月末,全国投保机构共2912家),再到网点确认门口有没有那块绿色的存款保险标识。名单查不到、门口没标识的,利率喊得再高我也不会踏进去。
第二步,搬。把45万本金存进本地一家挂牌5年期在1.9%—2.1%区间报价的城商行——注意,是45万,不是48万,更不是50万;剩下1万落在我老婆名下、同一家银行。两个人两条50万线,本金利息全在线内。这部分我搬:利息差是写进挂牌合同的确定规则,安全线也一分没让。
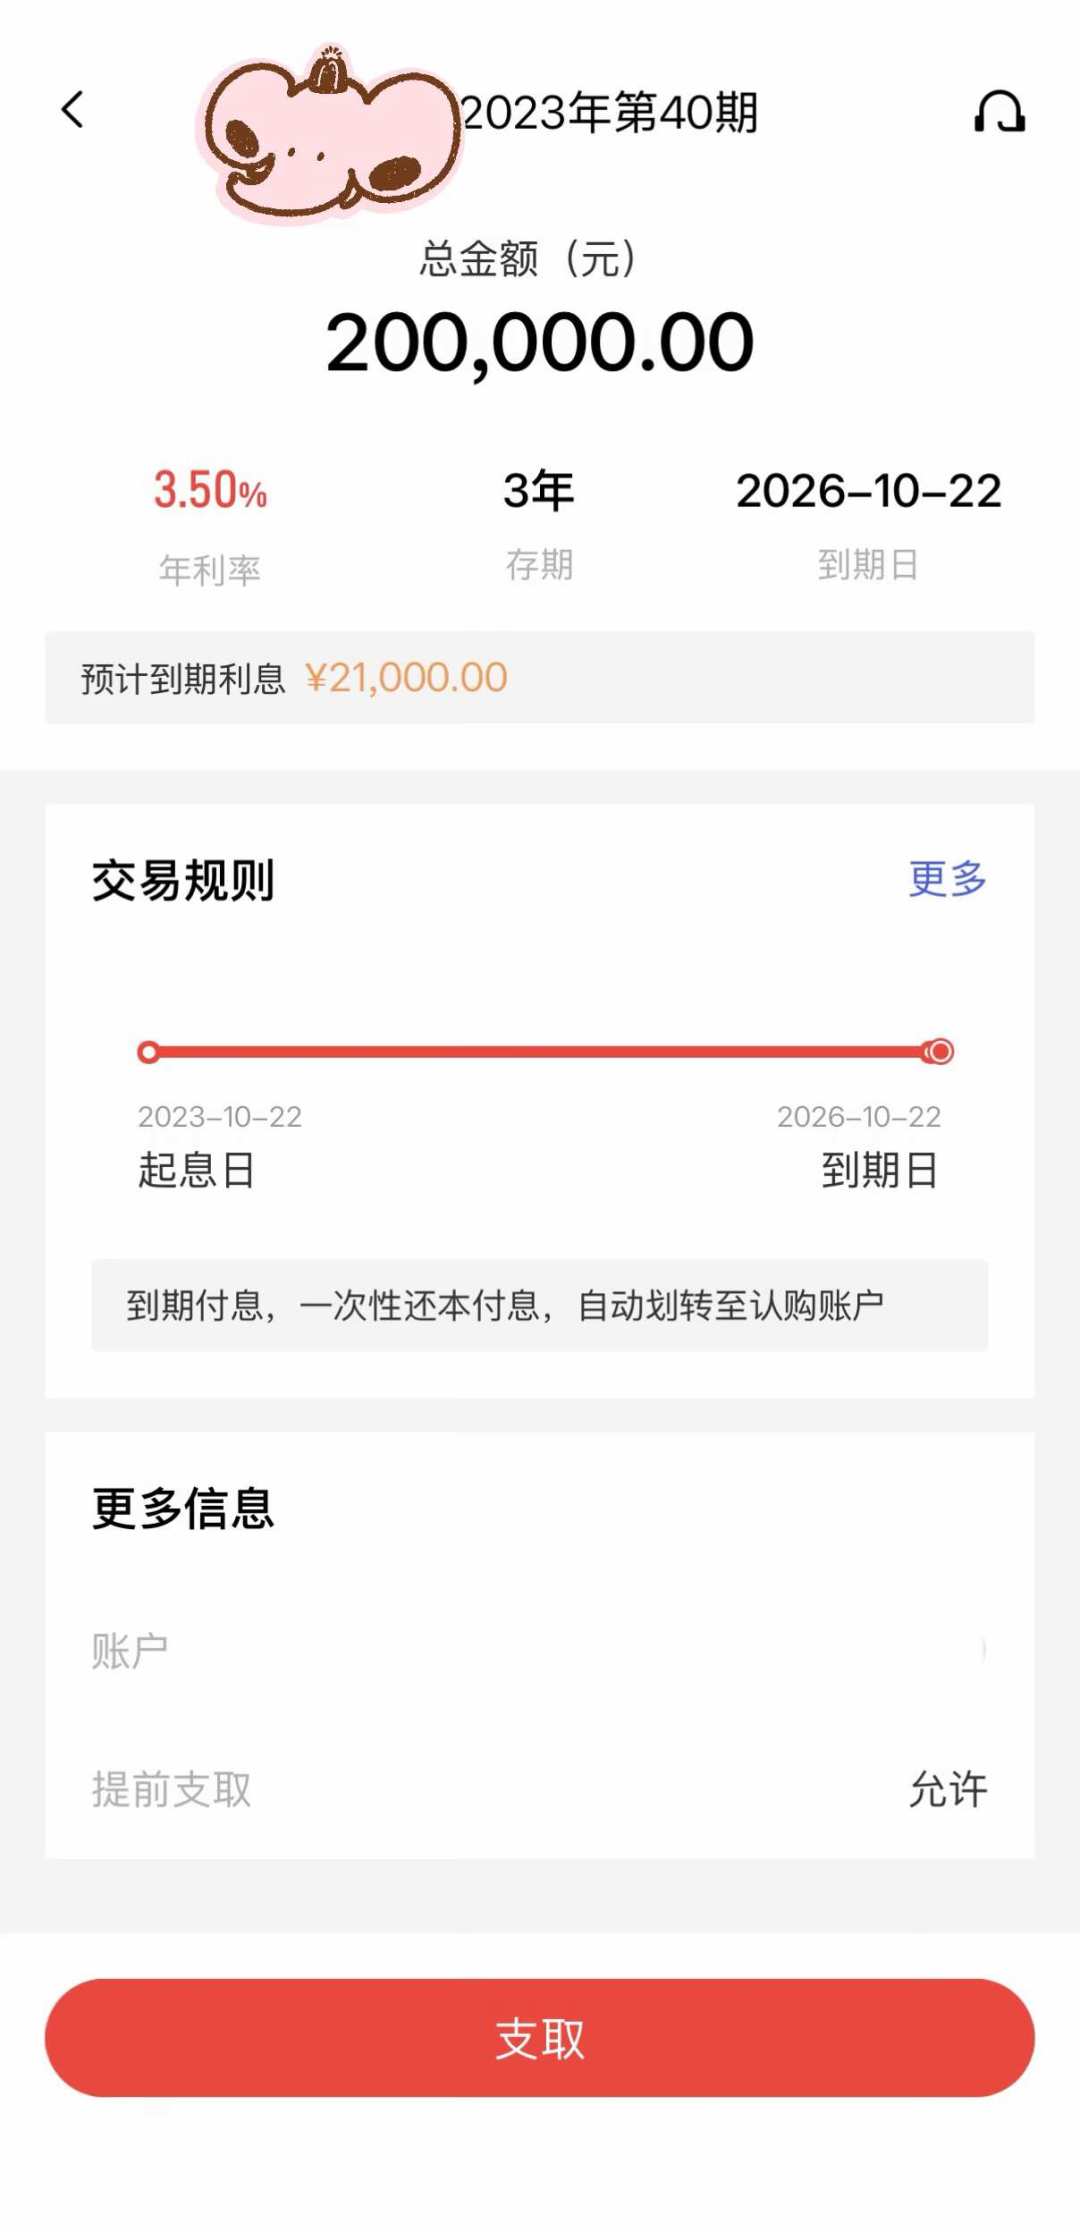
第三步,不搬。14万应急金原样留在大行的活期里,我既不定存,更不锁5年。提前支取的利息按活期计——这笔学费我三年前交过:家里住院急用钱,三年期定存中途支取,攒了几年的利息按活期重算,等于白存。中小银行的高息限量又阶段性,随时可能动的钱,我不拿它赌窗口。
如果你也在年底前提钱搬家,记住三句话
先算封顶线再转钱:500000÷(1+年利率×年数),结果往下取整到万,别压线;
只搬存款,别搬“产品”:合同标题写“存款/大额存单”才是保障对象,写“理财计划/保险单”的,出事不受这条线保护;
先看标识再查名单:门口绿色存款保险标识+央行官网投保机构名单,两道都过了再签字。
利率是速度,这条线是安全带。速度顶多一年给你多添几千块;安全带管的是最坏那一刻——限额之内的本息,存款保险基金管理机构必须在7个工作日内足额偿付,这是写进条例的硬时限。
作者声明:本文是我替自家算的账,我的选择不是普遍建议;文中利率均来自公开报告的最新口径,办理时以银行当日挂牌与监管原文为准,本文不构成任何投资或存取款建议。
内容由AI生成











但只适用于大城市中低收入人群
小地方只有一两家银行
如果发点小财就不够用了
比如中个头彩啥的
校验提示文案
但只适用于大城市中低收入人群
小地方只有一两家银行
如果发点小财就不够用了
比如中个头彩啥的
校验提示文案