









22
59
到期那张30万存单我没锁5年:利率表在倒着长
2026-10-31 17:32:51
0点赞
0收藏
0评论
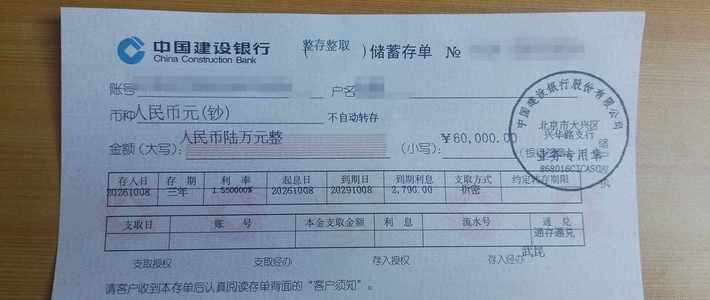
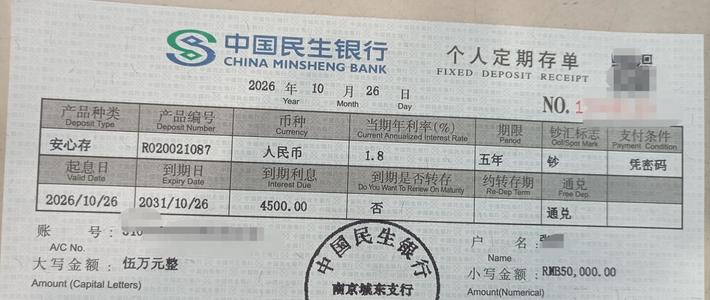
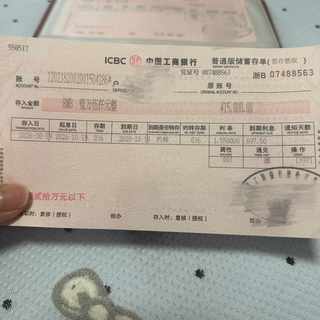
10月28号晚上,手机银行弹了一条提醒:我妈那张30万三年期存单,11月3号到期。我的第一反应跟大部分人一样——利率一路往下走,到期赶紧锁个五年期,把利息先占住。
结果这个月翻完几家银行的利率表,我把"锁五年"这个念头打消了。因为这张表在倒着长:期限越长,利率不见得越高,有几档甚至越存越少。这笔账我算了三遍,把它摆给你看。
一、先承认一个事实:老经验今年不灵了
我拿的是融360数字科技研究院发布的9月数据(央广网10月17日报道引用):整存整取1年期市场平均利率1.267%,3年期1.682%,5年期1.571%。看清楚后两个数——5年期比3年期低了11.1个基点。按这个均价算,10万块存5年,总利息100000×1.571%×5=7855元,摊到每年是1571元;存3年,总利息100000×1.682%×3=5046元,摊到每年1682元。多锁两年,每年反而少挣111元。
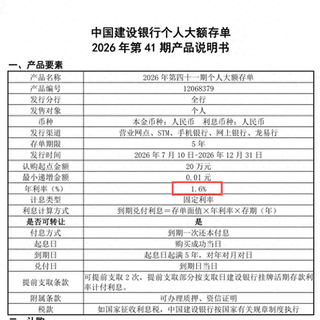
单家银行里倒挂更直接的也有:黑龙江友谊农商行3年期1.75%、5年期1.6%;上海华瑞银行3年期2.00%、5年期1.95%(金融界2026年3月18日报道)。上海松江富民村镇银行干脆把1年、2年、3年统一调成1.65%,期限直接拉平(该行2026年8月20日公告,南方+报道)。
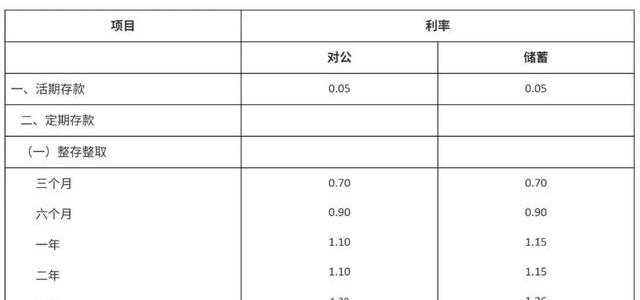
"存得越久,利息越高"这条存了几十年的经验,在2026年失效了。期限换不到利率差的时候,把资金锁长就是纯亏流动性——万一中途要用钱,定期提前支取的那部分,直接按活期利率算。现在六大行的活期挂牌是多少?0.05%(2026年5月20日调整后的官网挂牌价)。30万存定期三年档按月均摊是425元一个月,躺在活期里一个月才12.5元。
二、更扎心的:你等到期这天,银行刚降完价
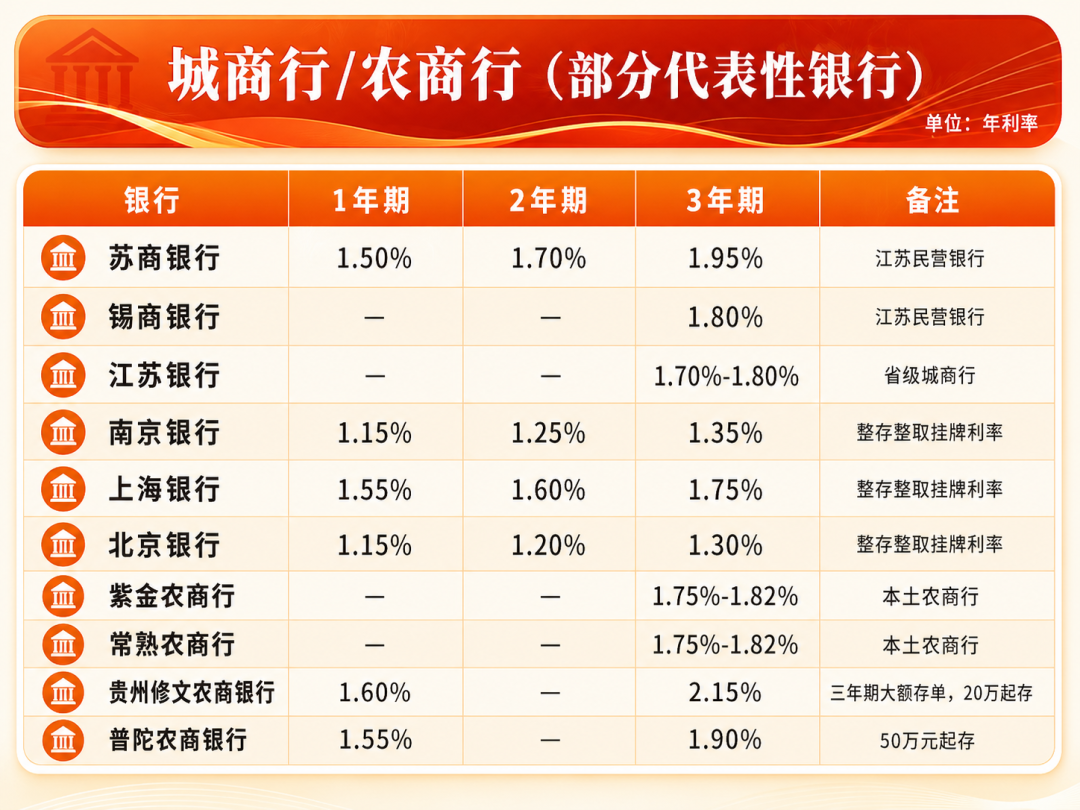
我原本打算到期当天再去问利率,后来发现这个月根本不能等。央广网10月17日梳理的公告里,光这两天就有三家在降:贵州纳雍富民村镇银行,10月19日起两年期、三年期统一下调到1.85%,此前是1.95%和2.15%;山西灵丘农商行10月10日起五年期从1.80%降到1.75%;云南新平北银村镇银行10月16日起一年、两年、五年期从1.75%分别降到1.70%、1.65%、1.65%。
为什么抢着降?国家金融监督管理总局的数据:今年二季度商业银行净息差1.41%,银行贷出去的利钱越来越薄,付存款利息的成本只能往下压。这不是哪家网点跟你过不去,是整张利率表都在往下走。
大背景是这轮到期潮:华泰证券固收研究团队测算,2026年全市场1年期以上定期存款到期规模在50万亿元,较2025年的到期水平再增10万亿;中金公司的估算区间是67万亿到75万亿(投资快报2026年1月20日报道)。主力就是2023年之前那批高息存款,我妈这张存单只是里面的一张。
三、自动转存的坑:按"新价",不按"老价"
我先踩了一个坑。看到这家农商行App上挂着"3年期特色存款1.85%",我按300000×1.85%×3=16650元算好了账,兴冲冲去柜台,柜员一句话让我卡住:特色存款要新资金、有起存门槛,还限额度,这个月早发完了,能办的就是普通定存,这家行当期执行利率1.7%。同一条存单,按1.7%算是300000×1.7%×3=15300元。宣传价和到手价,差了1350元。
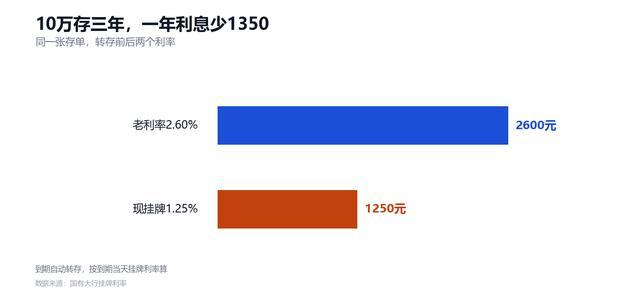
更要紧的是转存规则。很多人办存款时顺口勾了"自动转存",以为到期后银行接着按老利率存——不是。规则是本息合并,按到期当天银行的挂牌利率重新计息,期限照旧(中国经济网2026年5月核实;多家银行挂牌口径一致)。腾讯新闻9月22日有个现成案例:2021年存的10万三年期、年化3.1%,到期利息9300元;要是勾了自动转存,按今年挂牌续存,三年只剩3900元上下,5400元就这么没了。
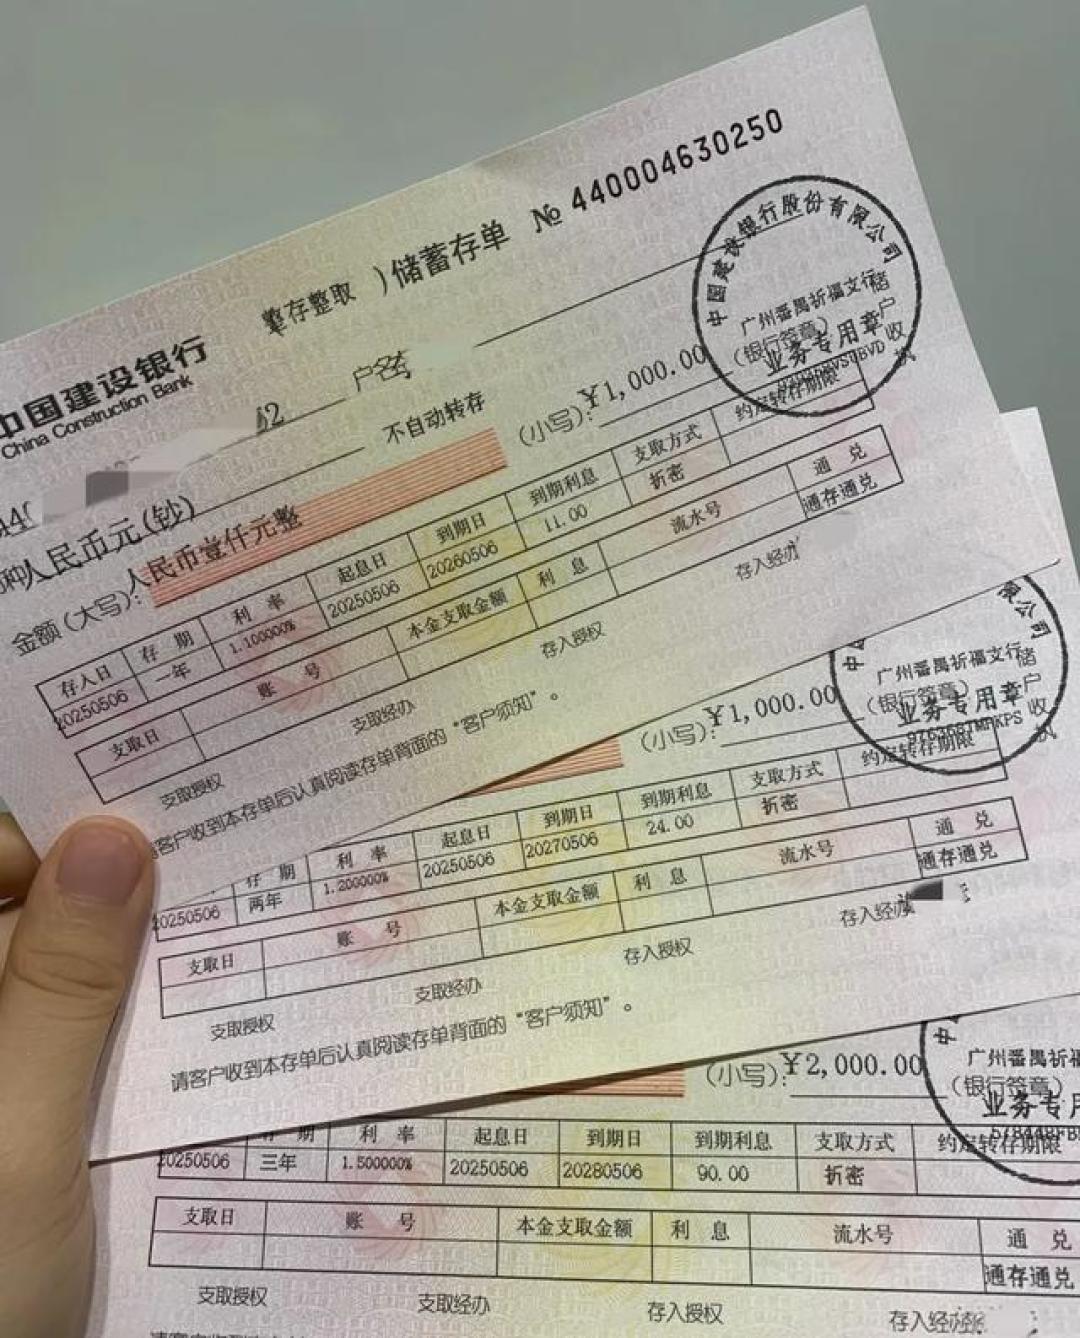
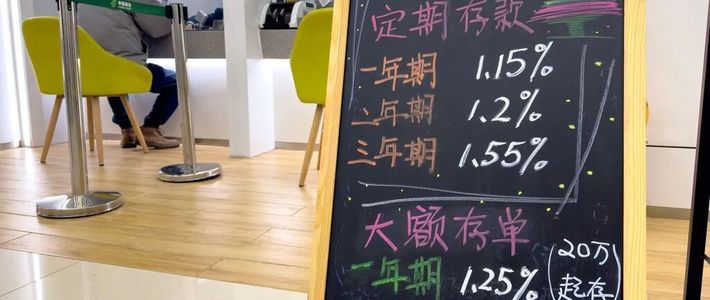
挂牌价和你能拿到的执行价,也常常不是一个数。大洋网调研过一个案例:20万三年定存,自动转存走挂牌1.25%;手动到柜台或手机银行办同期限,执行利率1.55%。三年下来差1800元——几分钟的事,白送。
还有个今年新出的动静:财联社10月15日报道,广东始兴农商行、浙江嘉善农商行把存量5年期存单到期后的默认选项改了,不再转活期,而是自动降档转成3年期,始兴按1.25%执行。换句话说,你不吭声,钱会被系统默认锁进更低的那一档。
四、到期前4天,照这张单子算三笔账
我把自家这笔账的算法整理成三步,你抄回去就能用:
第一步,翻出存单详情,记下老利率和到期日;到期前3到4天,打开这家银行App,截图1年到5年全部期限的当期执行利率——注意看执行价,不是首页挂牌价。第二步,套公式:每一期利息=本金×年利率×年数;想比滚动和锁定,就把两头的总利息算出来再比,别只比利率数字。第三步,把同档位的另外两家银行摆在一起,一列一列对齐了看。
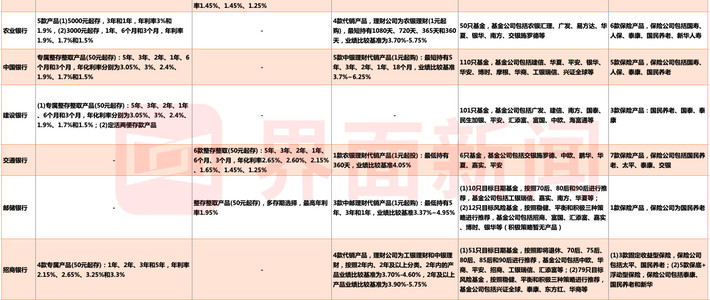
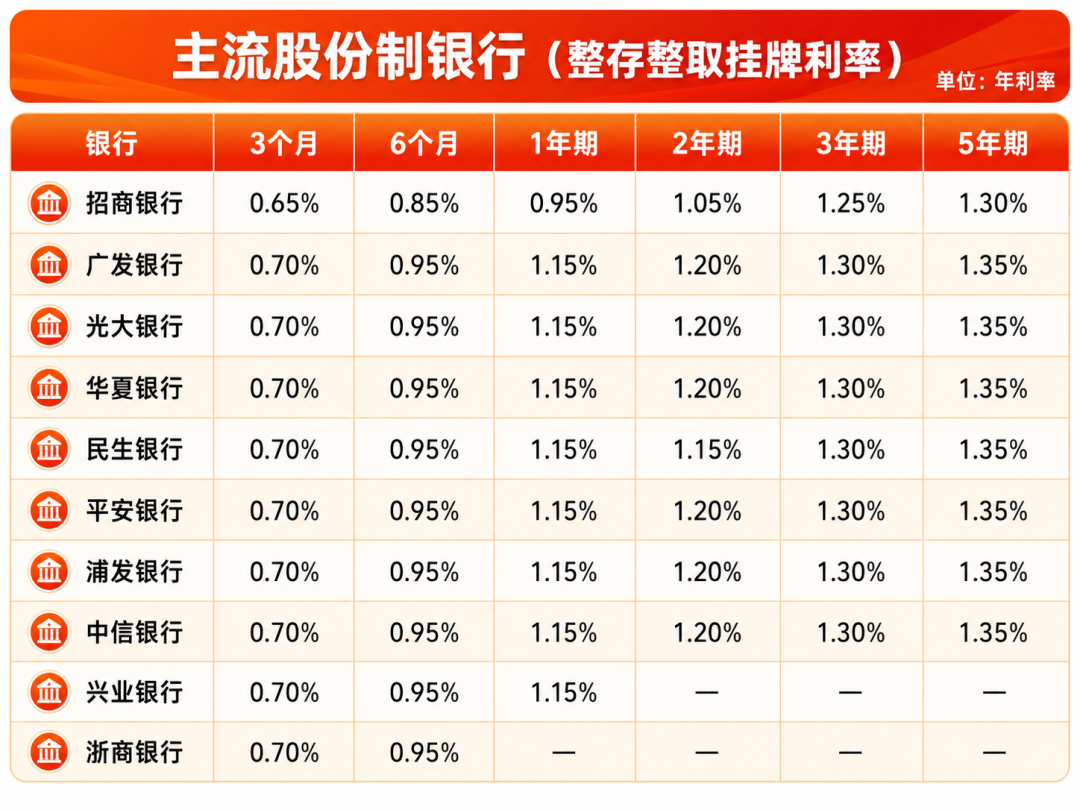
按这个算法,30万到期的钱,我给自己家算了三笔(大行挂牌用2026年5月20日后口径:1年0.95%、2年1.05%、3年1.25%、5年1.30%;地方行用10月公告里能核到的执行区间):
方案 | 算法 | 三年总利息 |
|---|---|---|
大行1年滚动三次 | 30万×0.95%×3 | 8550元 |
地方行3年锁定 | 30万×1.7%×3 | 15300元 |
地方行3年,够到特色额度 | 30万×1.85%×3 | 16650元 |
三笔摆完,我的期限决策树就出来了:钱哪年要用,期限就存到哪年;三年以内要动的钱,不锁三年档;确定三年不动的,优先锁三年档,别追五年档——现在多数报价里五年不比三年高(9月市场均价5年期比3年期低11.1个基点)。资金不确定什么时候用的,用阶梯法拆成三笔,1年、2年、3年各存一档,每年都有到期的一笔顶上,用不到的那笔再滚存。这个方法是10月1日那篇流传很广的利率整理文里给的模板,我照搬进自家:15万拆三个5万,30万就拆三个10万。
五、我家最后这么放
我妈这30万,我拆成了15万三年期、10万两年期、5万一年期,都落在这家行的普通定存,签字前我核了三样:单据上印的是"整存整取定期存款"、带存款保险标识、产品名里没有"理财"“保险”“分红”“万能”"结构性"这几个字——带这些字眼就不是存款,提前赎回可能连本金都动(腾讯新闻9月17日报道口径)。5万一年期那档,是给老人明年备用金留的活口。
往后我盯两件事:一是把下一张存单的到期日写进日历,到期前4天重新核一遍全期限报价,不让它进自动转存;二是大行挂牌里5年期只比3年期高0.05个百分点这个价差——只要价差还在0.1个百分点以内,我就默认长钱按三年档滚,不为这点差价锁五年。
最后提一句底线:《存款保险条例》规定,同一家银行的本金加利息合起来50万以内全额偿付。我这次把30万留在一家行,是因为本息合计没有顶到这条线;要是加上家里另外两张存单超了50万,我就再拆一家。
低利率时代,"到期自动续、续完就不管"最吃亏。存单到期前的这几分钟,多拿的都是实打实的利息。
作者声明:以上是我替自己家算的一笔账,我的选择≠普遍建议;各行各网点实际执行利率,以柜台和官方App当日公示为准。
内容由AI生成