









17
50
老婆换成自己交社保,月差547.4元,这笔增量回本我算了透
2026-10-31 02:24:45
0点赞
3收藏
0评论
双11那晚,老婆把手机推过来:「我今年社保档位还没选,网上说交高档回本也就十年,要不直接拉满?」我接过手机没急着点,先拿纸把她这笔账从头算了一遍。算完我填的是60%。不是她不该交高档,是那篇「十年回本」的文章,算的根本不是我们这一步要决定的钱。这篇文章把三笔账摊开,你拿自己城市的数字也能套。
第一错:我差点抄了「回本十年」的答案
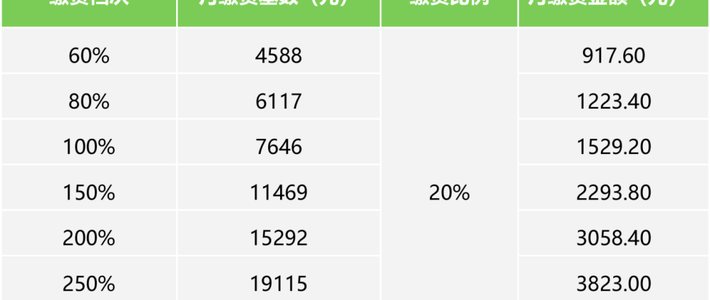
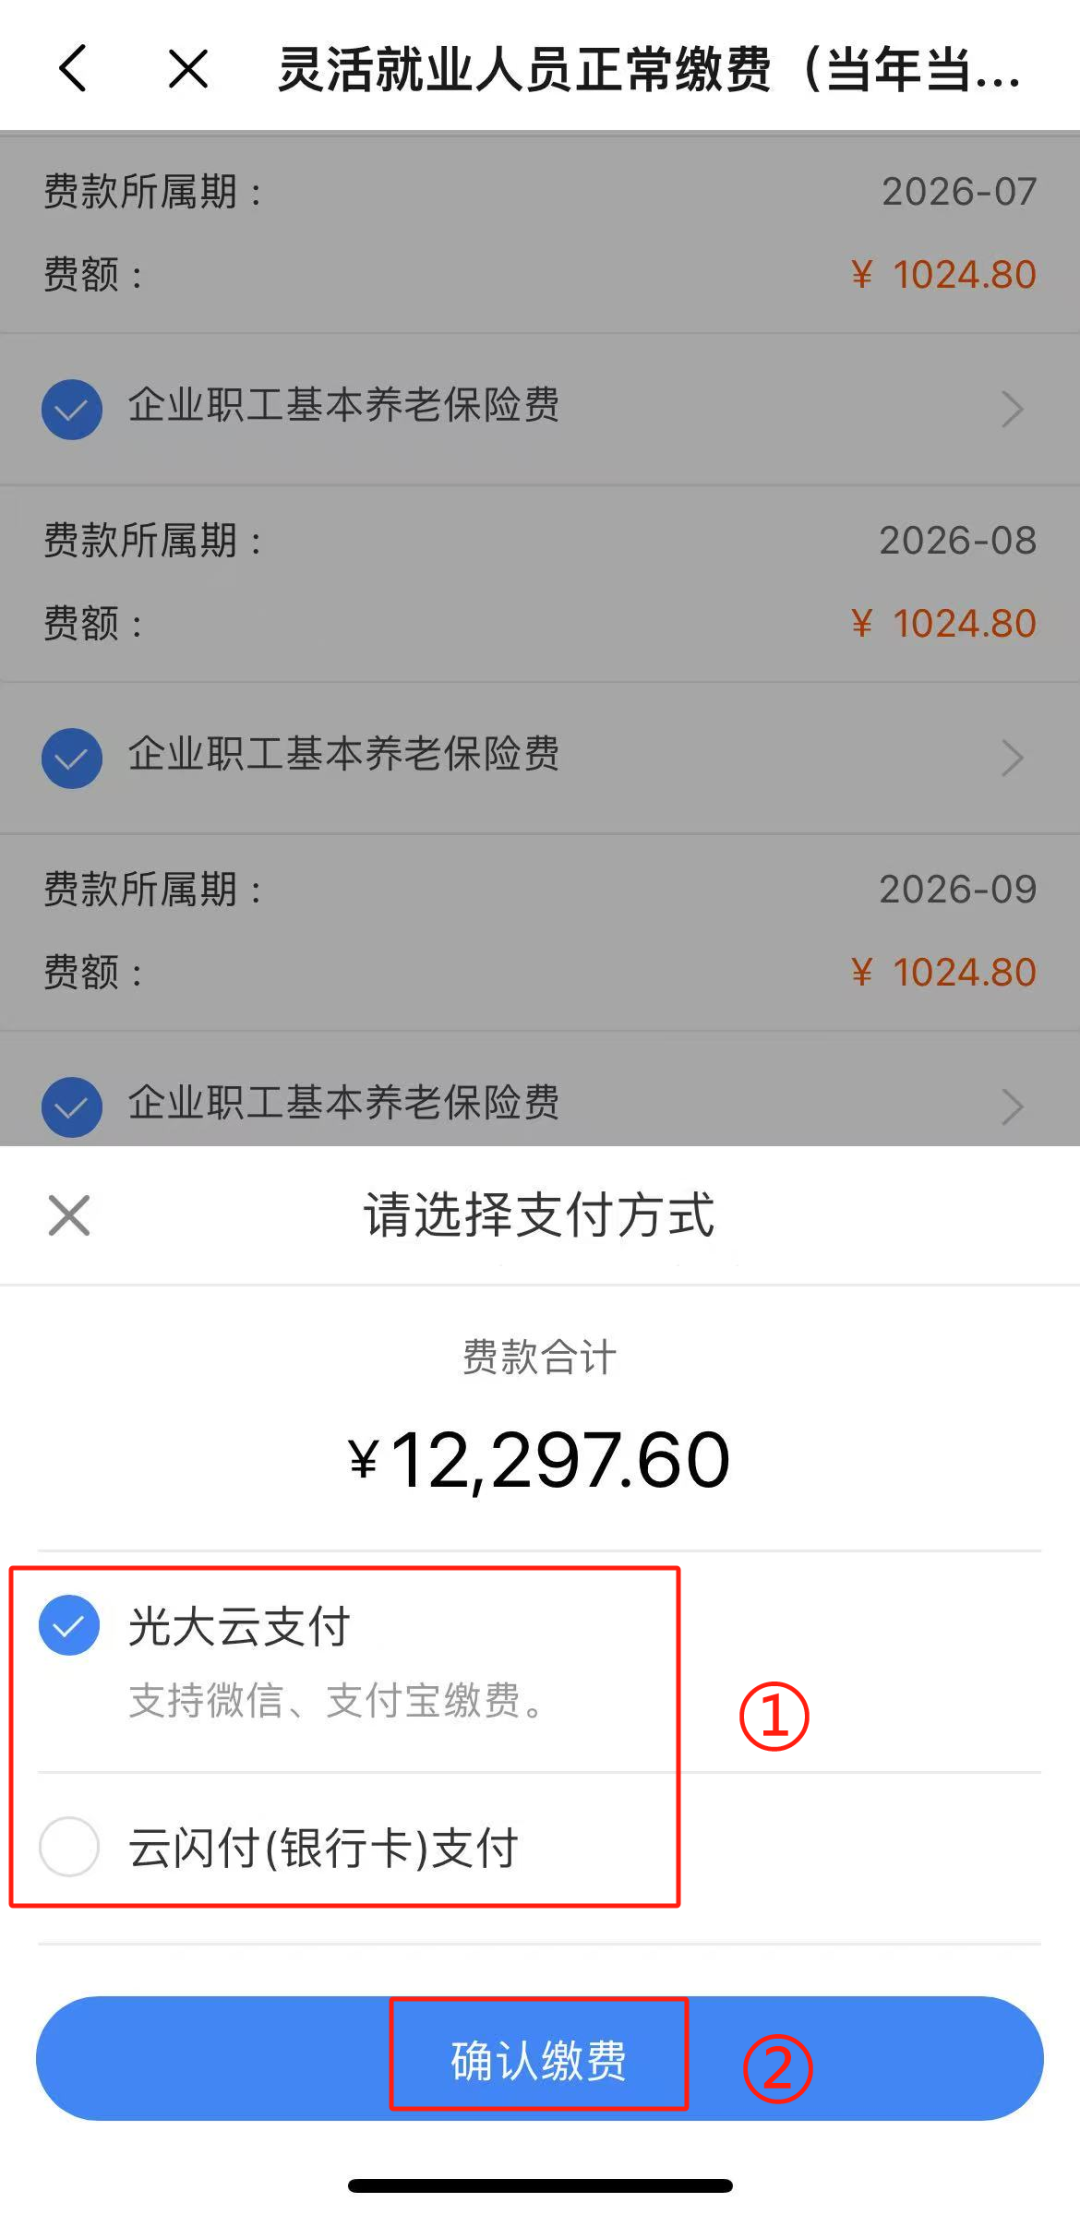
九月底,湘潭市人社局发布了2026年灵活就业人员缴费基数调整的操作指引:基数下限每月4106元,社平基数每月6843元,档位从60%到300%自己选(各地执行口径以当年人社部门公告为准)。灵活就业自己交养老,费率是20%。套进去:60%档每月缴4106×20%=821.20元;100%档每月缴6843×20%=1368.60元。
一个月差547.40元,一年差6568.80元,缴15年总差额98,532.00元。
她刷到的那种帖子,结论基本是「交100%档十年上下回本」。我一开始也被这个数字说服了——多缴五万多,退休后每月多领四百多,听着不亏。直到我把「回本」两个字拆开,才发现第一个错:那些帖子算的是「这档钱总共几年领回来」,而我们家真正要回答的是「100%比60%多交的那部分,几年能回来」。两个问题,两套数字。
查规则:你交的20%里,只有8个点是你自己的
灵活就业缴的20%,不是全进你口袋。其中8个百分点记入个人账户,剩下12个百分点进统筹基金。所以100%档每月缴1368.60元,真正计入她自己账户的是6843×8%=547.44元。
这里我犯了第二个错,值得说出来:我第一次心算,把个账入账当成了「缴费额再乘8%」——1368.60×8%=109.49元,吓得我以为高档的钱全喂了统筹。错了。8%是按缴费基数算的,等于你每月缴费额的五分之二进自己账户。这个错正好暴露了规则本身:档位差里,只有四成变成你名下的钱,六成是进统筹的。
退休后每月领的养老金分两块,公式全国统一:
基础养老金 = 计发基数 ×(1+本人平均缴费指数)÷ 2 × 缴费年限 × 1%
个人账户养老金 = 账户累计储存额 ÷ 计发月数(60岁退休是139个月)
注意那个「÷2」:按60%档缴,指数0.6,只按0.8倍计发;按100%缴,指数1.0,按1倍计发。多交四成指数,基础部分只多两成——这是整笔账里最值钱的一个细节。
列数字:缴15年,两档从缴到领全部摆开
下面是我家的静态试算:按2026年湘潭这两个基数,缴满15年、60岁退休、领满139个月,不算个账记账利息,也不算退休后每年的养老金上调。
项目 | 60%档 | 100%档 |
|---|---|---|
月缴 | 821.20元 | 1368.60元 |
年缴 | 9,854.40元 | 16,423.20元 |
15年总缴 | 147,816.00元 | 246,348.00元 |
每月进个人账户 | 328.48元 | 547.44元 |
个账15年累计 | 59,126.40元 | 98,539.20元 |
基础养老金 | 821.16元/月 | 1,026.45元/月 |
个人账户养老金 | 425.37元/月 | 708.92元/月 |
每月合计领取 | 1,246.53元/月 | 1,735.37元/月 |
三笔账就出来了:
账一(60%档整档回本):147,816.00 ÷ 1,246.53 = 118.58个月,9.88年。60岁退休,快70岁领回自己交的全部。
账二(100%档整档回本):246,348.00 ÷ 1,735.37 = 141.96个月,11.83年。网上流传的石家庄口径测算给的是9.9年和11.8年——基数不同,机制一模一样,谁也没骗谁。
账三(这才是决策题,60%升100%的增量):多缴的98,532.00元 ÷ 每月多领的488.84元 = 201.56个月,16.80年。60岁退休,76.8岁才回本。
为什么增量反而比两档各自的回本都慢?拆一下就透:多缴的547.40元里,218.96元进个账——这部分139个月原样还给你,差一分没有,15年合计39,412.80元正好对应每月多领283.55元;剩下328.44元进统筹——它只换来基础养老金那道打了折的差额205.29元/月,要288个月、整整24年才摊平。所以「低档性价比高」和「高档终身更赚」都是真话,只是各自站在账一账二和账三上。你决定档位时,该看的是账三。
还得补一句公道话:这是最慢口径。个账记账利率不得低于银行定期存款利率、免利息税,退休后养老金还会年度上调,高档涨的绝对额更多——这两头都偏向高档。静态的16.80年,实际会往前挪,但挪不出十年八年那么近。
我家为什么还是选了60%
第一,现金流。老婆今年刚转成自己交,收入不稳定,年差额6568.80元是实打实要按月划走的钱。第二,也是最贵的坑:我怕她为了撑高档断了缴。灵活就业缴费一般要求当年度缴完,跨年因个人原因基本不能补(我核过本地指引,各地以当年公告为准)。选错档位最多晚点回本,断缴一年,年限和指数两头亏,「长缴」比「高档」重要,这是所有测算派别唯一的共识。第三,她38岁,够不上4050就业困难人员社保补贴;等够得上了,补贴多按最低档缴费额的一定比例发,先问当地再决定要不要提档。另外,最低缴费年限从2030年起逐步往20年提,今年选档不是只算眼前这15年。
你现在能做的两件事
查你所在省份2026年度基数和缴费截止日。8月底以来江苏、广东、北京、四川这些数字已经陆续公布,多数省要求12月31日前缴完;如果像你老婆一样先按旧基数预缴过,年底前补差,不收滞纳金。
把你城市的三个数套进这条公式,算你自己的账三:
增量回本月数 =(高档月缴 − 低档月缴)× 180 ÷ 月领差额
其中 月领差额 = 计发基数 ×(1 − 低档指数)÷ 2 × 15% +(高档月缴 − 低档月缴)× 40% × 180 ÷ 139
抄走这三查
查现金流:能不能连续缴满二十年不断档,比选哪档重要;
查年龄:60岁退休计发月数139,往后退休月数变小,账三口径更紧;
查补贴:4050、就业困难人员补贴先问街道,别先填高档。
最后一层安全垫记牢:《社会保险法》第十四条写明,个人账户不得提前支取,但余额可以继承,记账利率不得低于银行定期存款利率,免征利息税。高档不是沉没成本,是回本很慢、但你等得起的钱——等得起的人,才配拉满。
——老周|我家这笔账,我的选择不构成普遍建议
内容由AI生成