














2
4
一边10万+,一边腰斩:10月新势力交卷,分化比预想的快
2026-11-02 21:11:23
0点赞
0收藏
1评论
3.2倍。
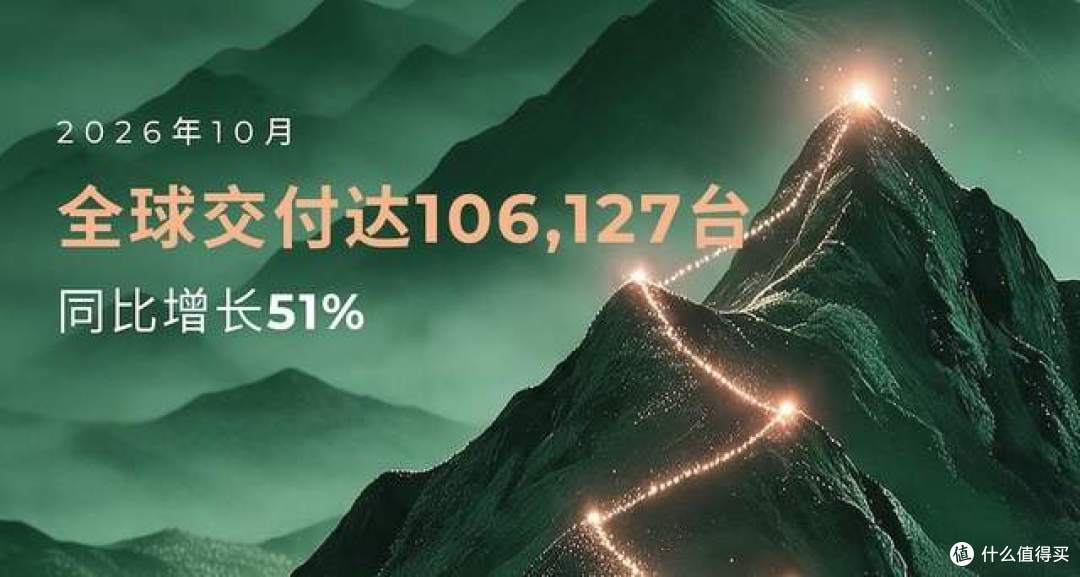
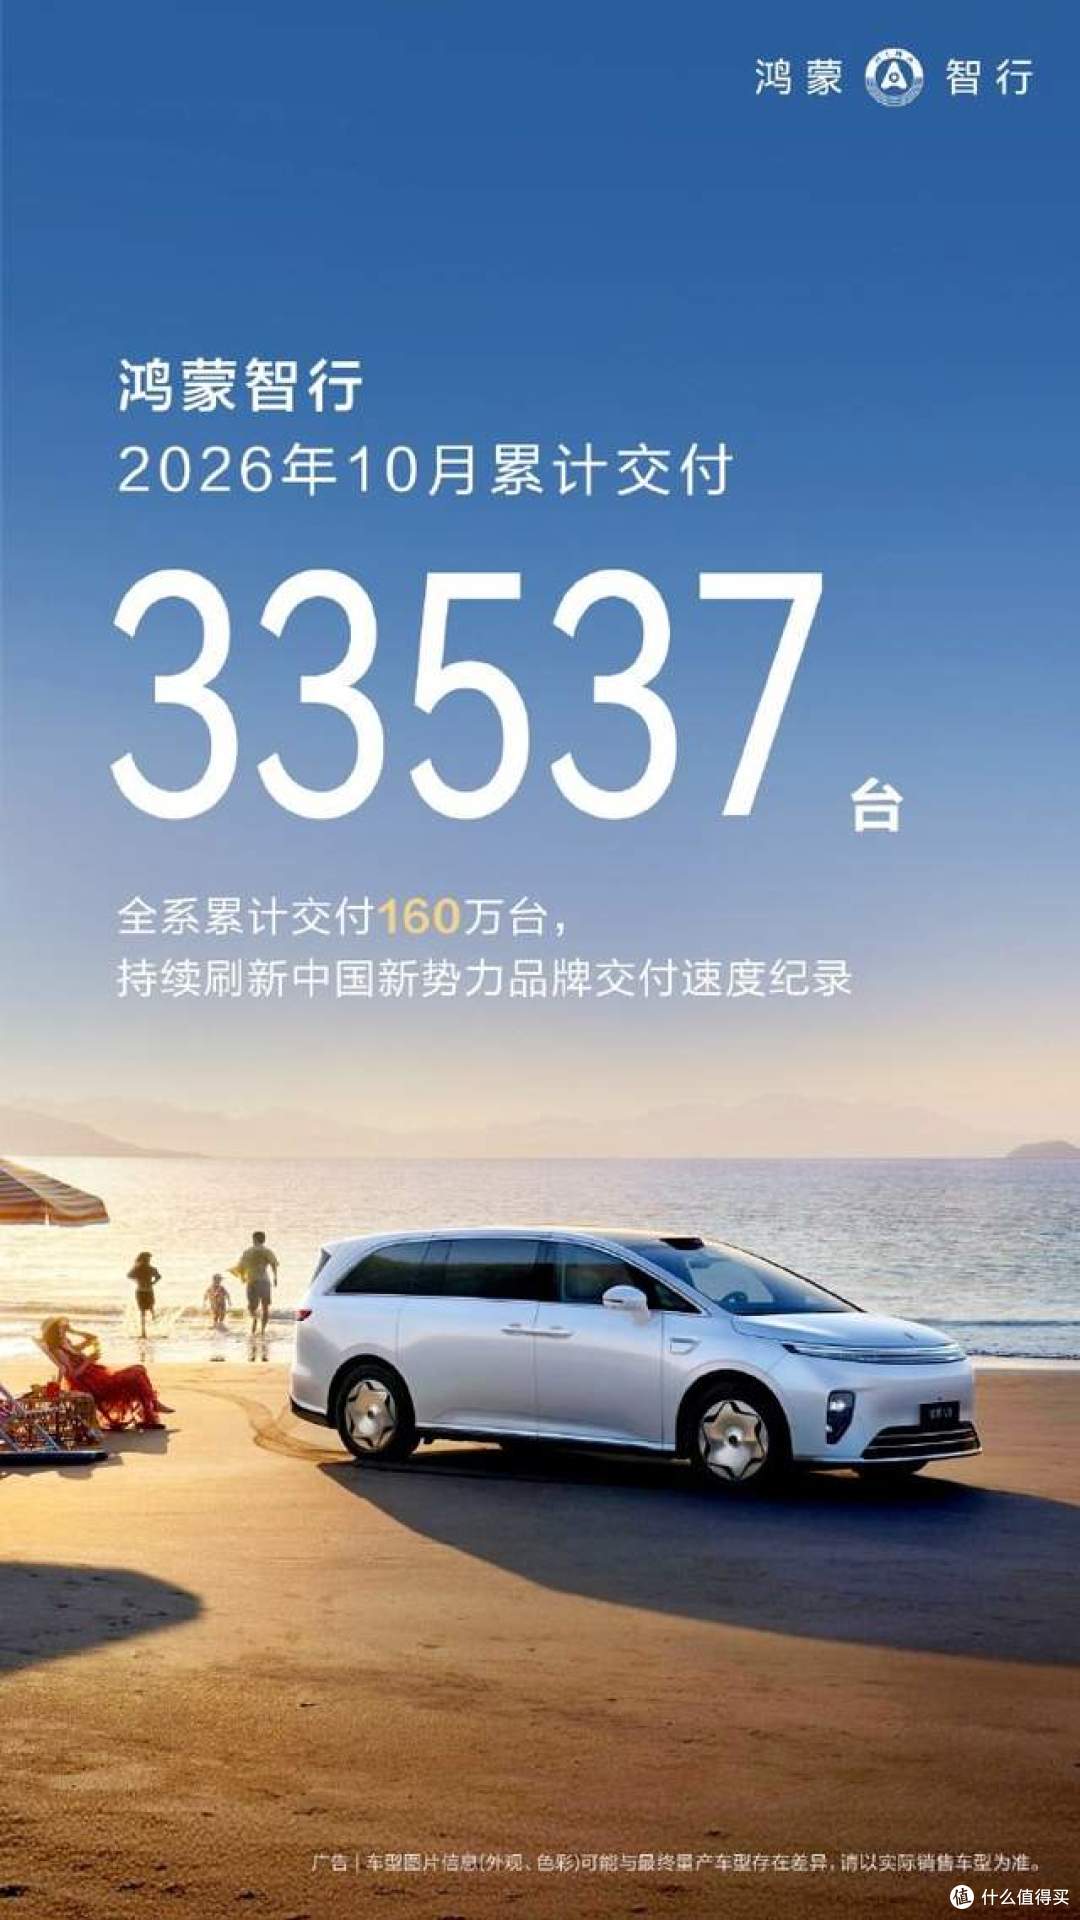
零跑10月交付106127台,鸿蒙智行33537台。同一天交卷,一边连续第四个月破10万,一边同比腰斩50.8%。
10月乘用车零售160万辆,同比降28.9%,连续两个月跌幅都在28%上下。
渗透率还在涨,盘子在缩小,剩下全是零和。
先看赢家这边。零跑同比涨51%,全球累计交付冲到190万台,第200万台车下个月就下线。
圈内给它的总结就三条:产品大年、价格下探、渠道扩张——别人挤在20万以上的高端局里厮杀,它把15万级的增程SUV做成了基本盘。
海外也接上了,B10已经在西班牙工厂启动量产,欧洲人开始直接买它。
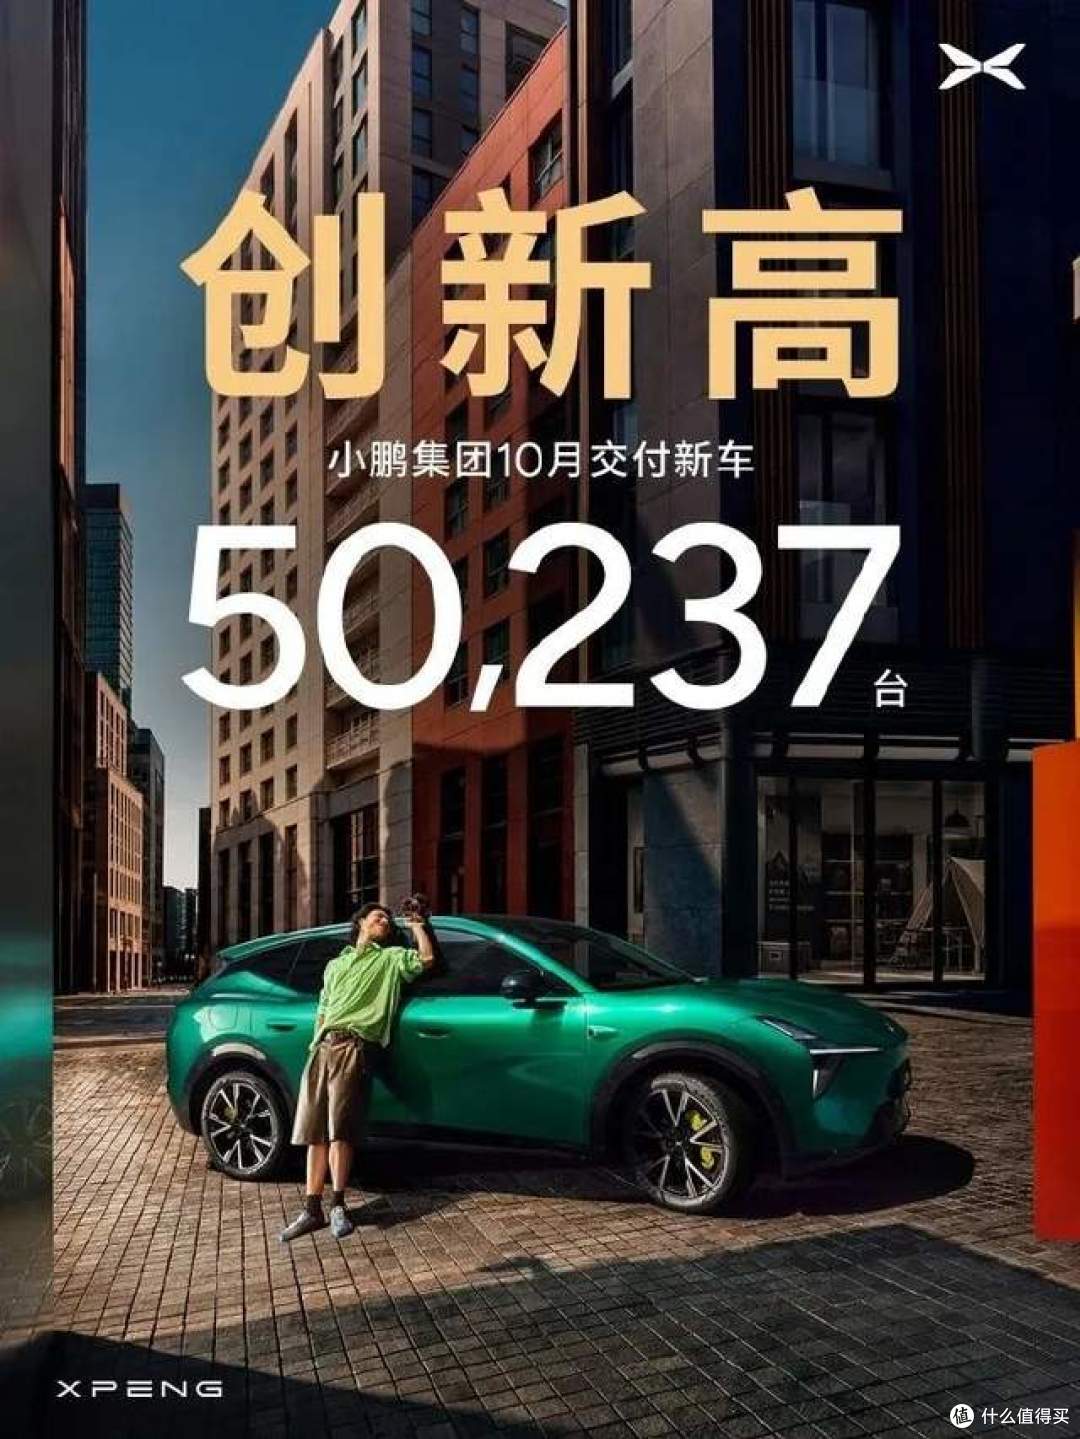
小鹏50237台,年内第一次破5万,靠MONA系列走量,光海外就卖了1.3万多辆,同比涨166%。
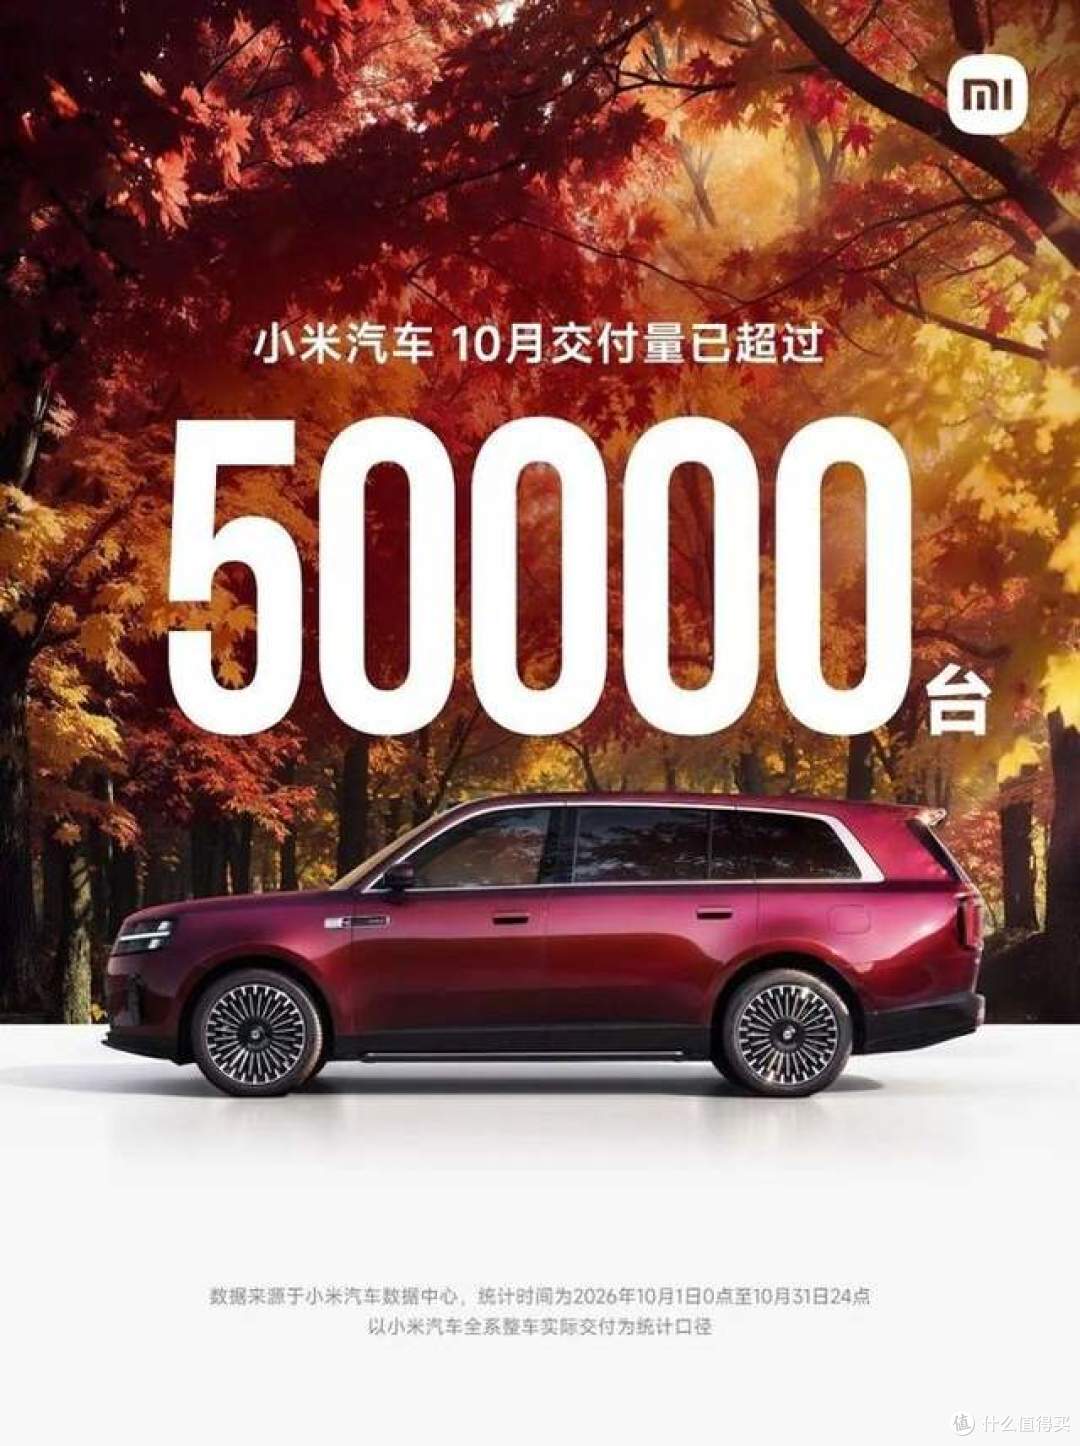
小米报的是"50000+",年内首次——产能爬坡终于追上订单积压,8月3万、9月4万、10月5万,三个月迈了三个台阶。
比亚迪照旧断层:49万辆创年内新高,海外接近17万辆,占了三分之一还多。
分化的速度,比所有人预想的都快。
鸿蒙智行33537台,连续第五个月同比下滑;理想29025台,同比环比双降,是六家里唯一跌破3万的。
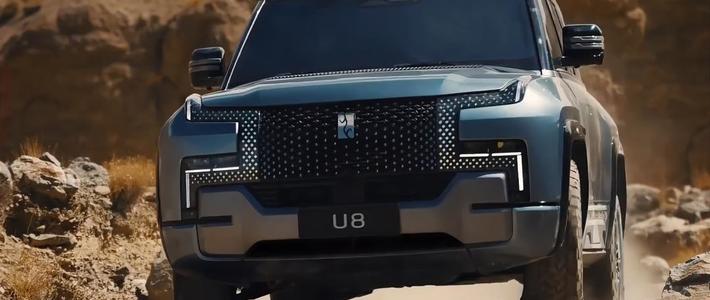
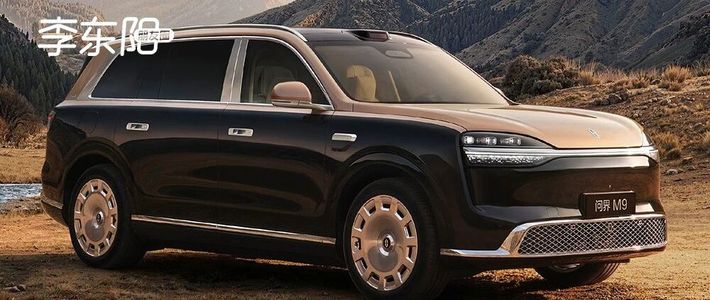
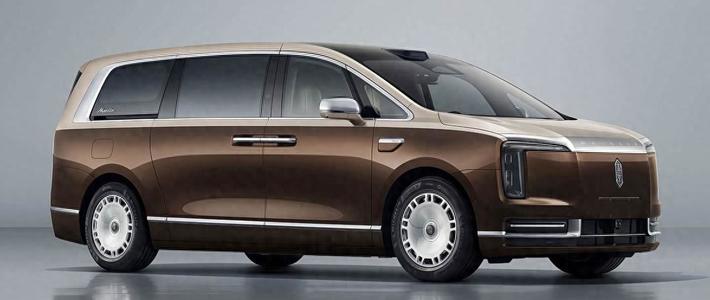
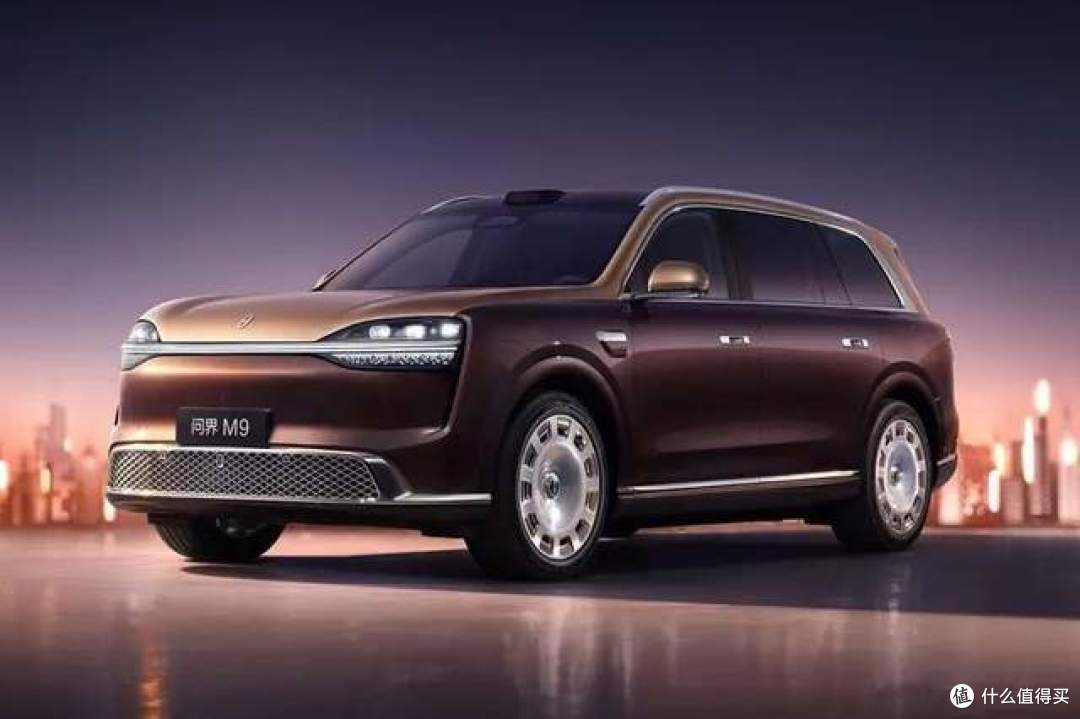
鸿蒙这一刀,是两件事赶一块了。一是问界主导权交接:9月15日公告,产品定义、营销、渠道改由赛力斯主导,正式切换要等明年1月1日,过渡期部分门店连小订都办不了。
二是产品交替:新M8从预售到上市隔了一个半月,智界RX和焕新R7都排在月末才交付,10月扛起问界的只剩M9和M6,合计占八成。
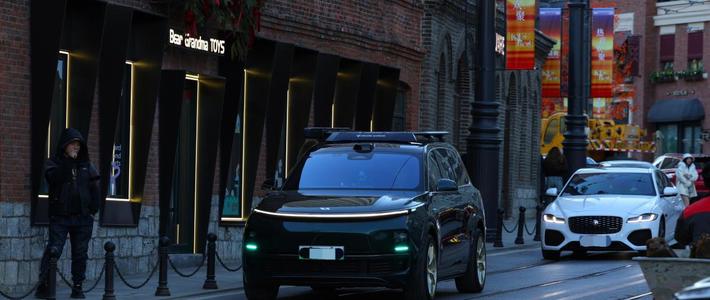
理想更直白:销量支柱i6从9月11日停接老款订单,新款10月28日才上市——一款占六成销量的车,空窗一个半月,掉量不奇怪。
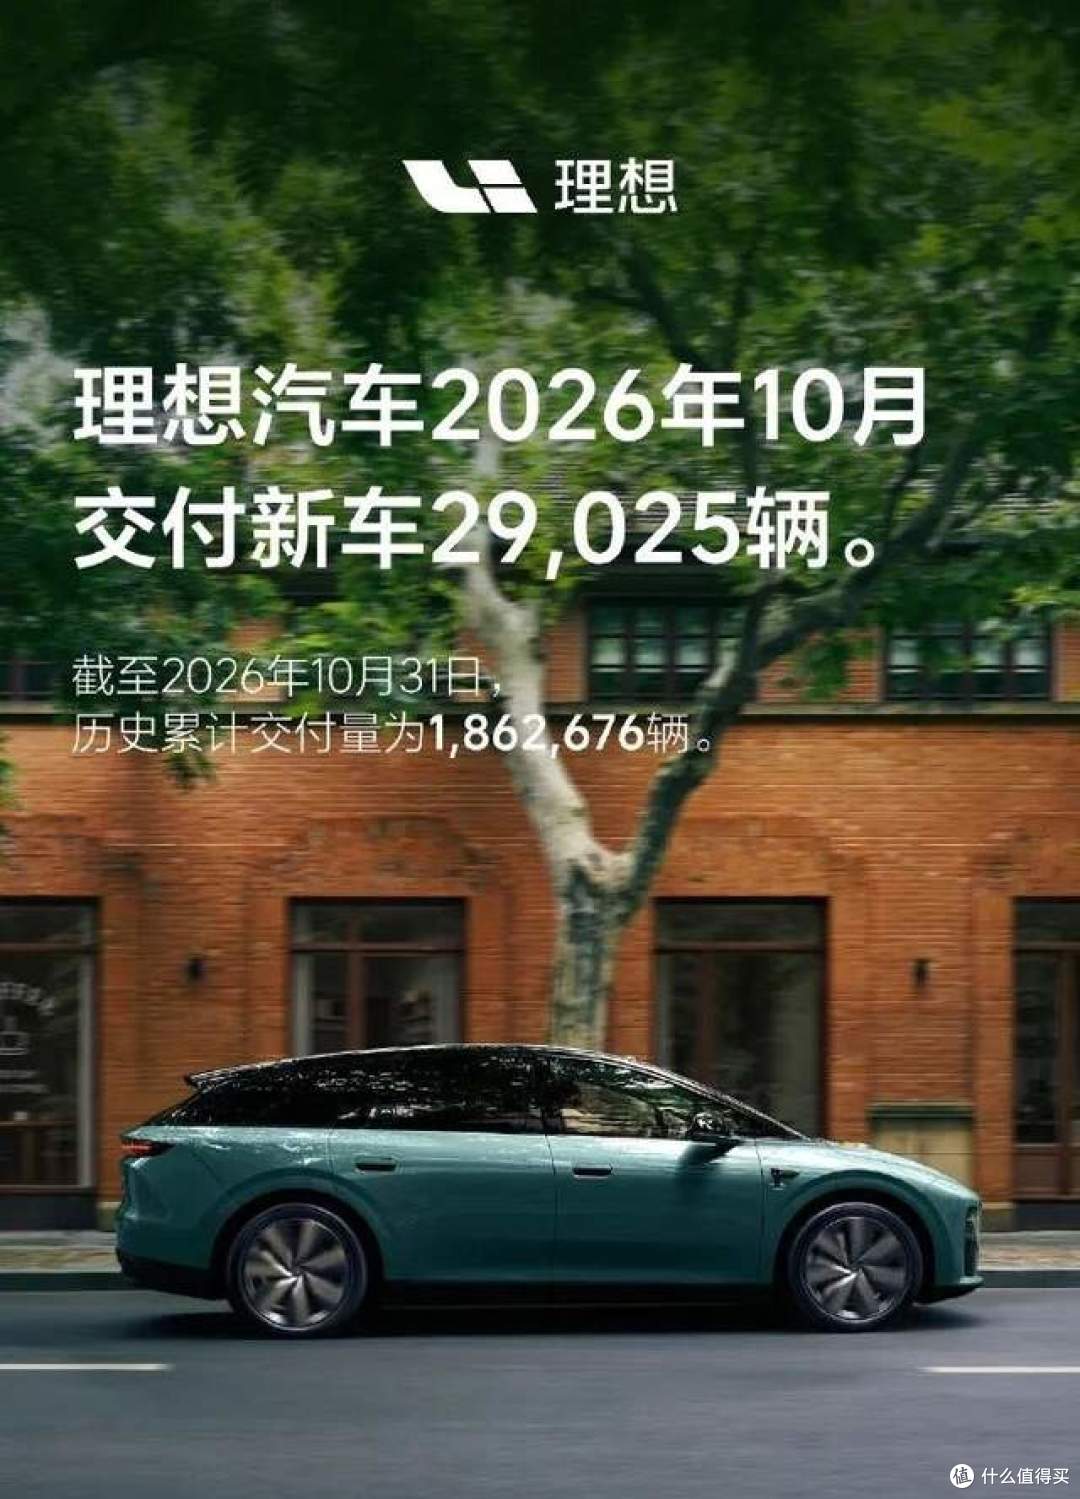
但把话说全:这几家的下滑,没有一家是产品力突然不行了,全是节奏问题。
鸿蒙均价40万以上、累计交付160万台,底子还在,新M8马上11月13日上市;理想新款i6的72小时定单也超了去年同期。
有人肯定要说,销量下滑的品牌躲远点。别急——销量差的时候,恰恰是终端优惠最狠的时候,尤其碰上换代的。
问界新M8上市前后,老款M7、M8的清库优惠可以盯着。但有一条底线:看下一代会来不来。产品日程表上排着新车的,掉量是暂时的;半年排不出像样新车的,优惠再大也别碰。
12月底以旧换新到期、购置税减半窗口关闭,今年最后两个月是政策给的窗口。这个冬天过去,新势力的名单会再短一截。
作者声明本文无利益相关,欢迎值友理性交流,和谐讨论~











校验提示文案
校验提示文案