









7
5
25档养老险,我按8%去算:今年我家选了100%档
2026-11-01 20:21:49
0点赞
0收藏
0评论
一、这笔账,先算「窗口」
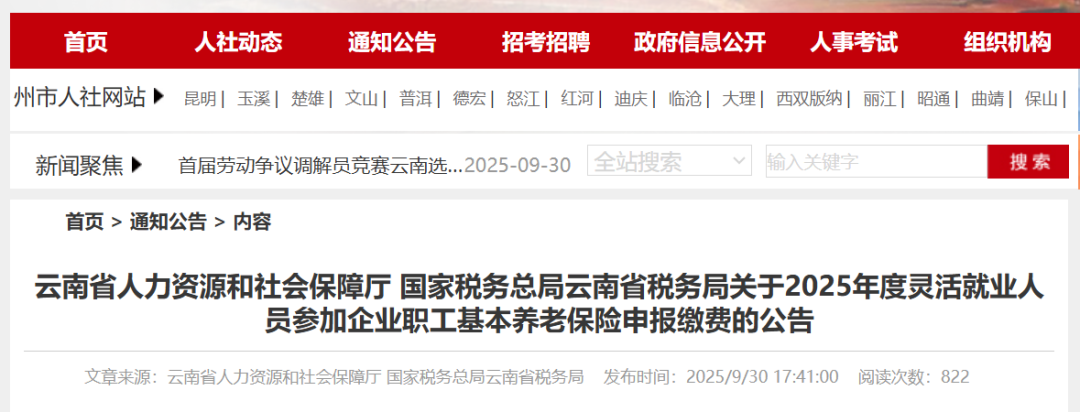
11月1日晚上,我把「云南12333」9月5日发的那条公告又打开看了一遍。云南省人力资源和社会保障厅、国家税务总局云南省税务局那份「2026第16号」公告写得清楚:2026年度灵活就业人员申报缴费,窗口一共四段——9月1日至25日、10月1日至25日、11月1日至25日、12月1日至24日。今天是11月1日,卡在倒数第二个窗口。
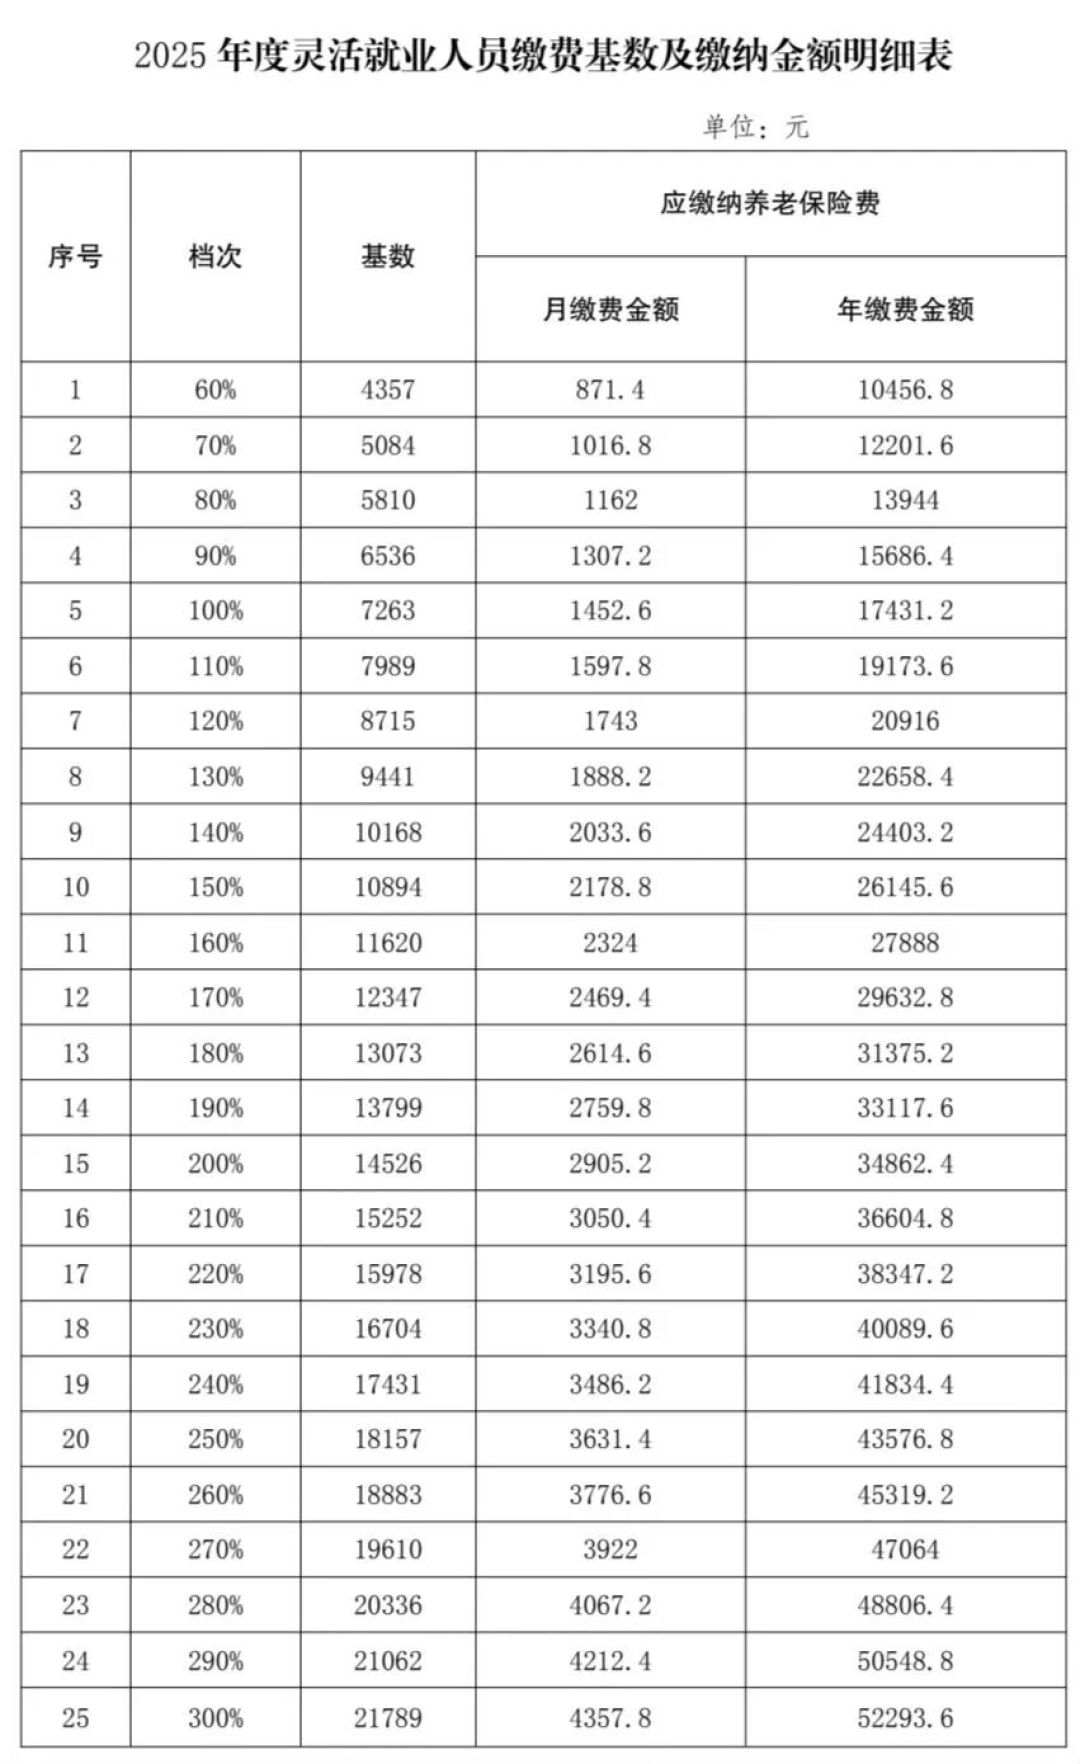
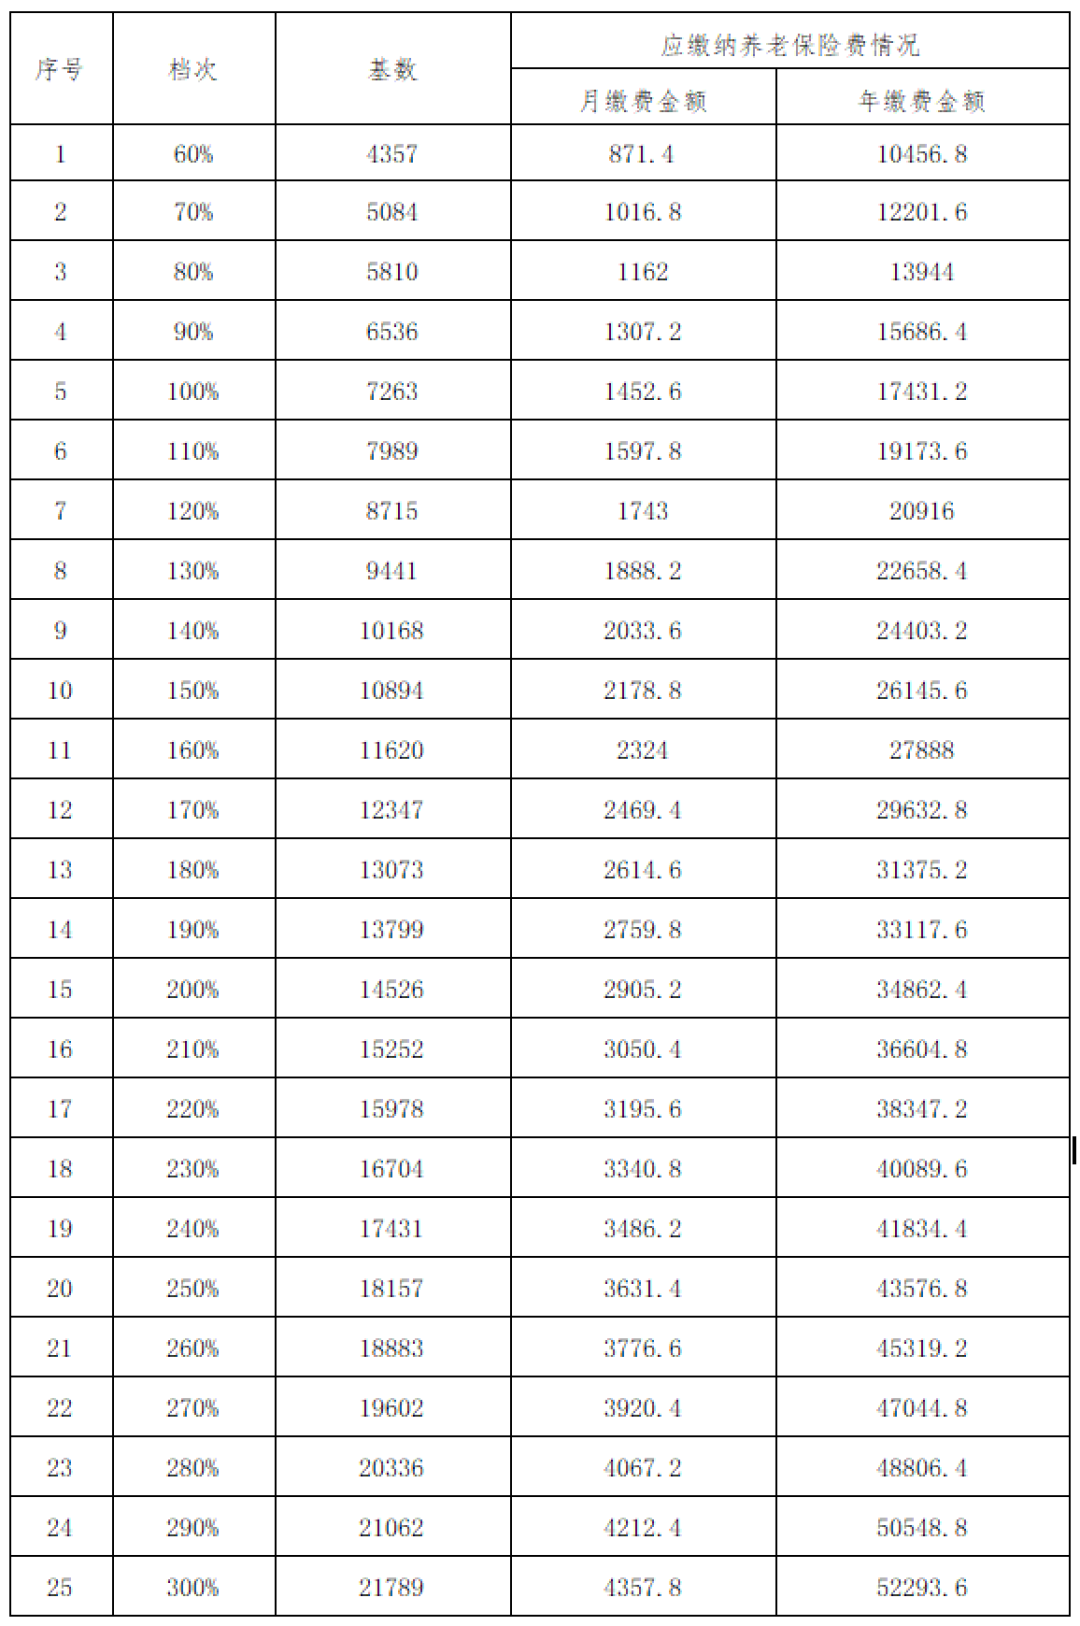
我老婆今年48岁,之前在超市上了11年班由单位缴,2025年7月起以灵活就业身份自己交云南的企业职工养老保险。今年基数更新,公告写明「共设置25个缴费档次供参保人员自主选择」。
去年9月我替她选档,直接挑最低——不是算过,是不敢算。今年我决定在窗口关闭前,把这笔账算一遍。我之所以这么在意窗口:老婆出生县里发的缴费提示写着「截止12月24日,过期不能补缴」,陕西安康市养老保险经办处的倒计时通知也写着「逾期将无法补缴」——跨年不收,这五个字在我们家的账上,就是全年缴费这笔现金流本身。
二、你交的20%,多少钱记在你名下
先核规则。灵活就业人员缴养老保险,费率是20%——这条规则的多篇解读口径一致(我逐篇核过):20%里只有8%记进个人账户,这笔钱在老婆名下、可以继承;剩下12%进统筹基金。
第一笔翻车账就出在这里。去年老婆问「最低档每月900元,一年能攒下1万出头吧?」我随口答「都是攒的」,按20%×基数×12算出年攒10,800元。她翻出电子社保卡权益单:示例口径下60%档月缴900元,每月真正进账户的只有360元(4,500×8%),540元进了统筹。这笔错账在饭桌上被当场戳穿。重算后我才把口径立正:能看见、可继承、记在她名下的,只有8%那一条线。
三、60%档与100%档,我把每一行都算给你看
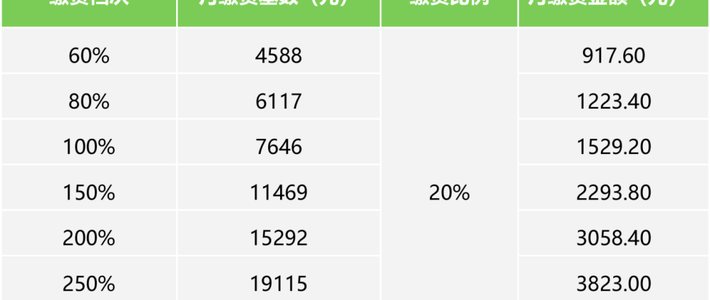
具体档位每月缴多少,云南公告放在那张「2026年度缴费基数及缴纳金额明细表」里(正文无数字版,以表格和缴费页面为准)。为了把账算明白,下面用一组好算的示例数——示例口径,只演示算法:
60%档月基数4,500元,按20%月缴900元,全年10,800元;
100%档月基数7,500元,按20%月缴1,500元,全年18,000元。
两档一年差7,200元。差的这600元/月里,个人账户只多240元(8%差额),360元进统筹——「选高档是不是亏」的说法,就是从这来的。
但亏不亏要放回领取端。基础养老金公式:计发基数×(1+平均缴费指数)÷2×缴费年限×1%。60%档指数0.6,100%档是1;个人账户养老金=账户储存额÷计发月数(60岁139个月,55岁170个月,50岁195个月,实际以退休核定为准)。按示例计发基数8,000元、60岁退休139个月算:
再缴年限 | 两档合计多缴(示例) | 每月领取差额(示例) | 简易回本(年) |
|---|---|---|---|
15年 | 108,000元 | 550.8元 | 16.3 |
20年 | 144,000元 | 734.4元 | 16.3 |
25年 | 180,000元 | 918元 | 16.3 |
每月差额怎么拼出来的:以15年为例,基础养老金部分差8,000×0.2×15×1%=240元/月,个人账户部分差(1,500−900)×8%×12×15÷139=310.8元/月,合计550.8元/月。回本快慢不由缴龄决定,由你代入的参数决定。口径交代完整:这16.3年不含个人账户记账利息,不含退休后逐年调整,统筹那12%也不在表里形成看得见的返还;个人账户余额可继承,这半笔账算进去了。
四、真正被我漏掉的一笔账:4050补贴
这轮翻车比算错8%更实在:我一直以为补贴到退休前随便哪年都能领满,这个月把认定第一步递上去,才知道云南的规则两步卡时间:
一是认定要够格。按沾益区人社局公告引用的省实施细则(云人社通〔2024〕28号),「男年满50周岁、女年满40周岁以上的登记失业人员」是七类就业困难人员之一,乡镇(街道)党群服务中心窗口或「就业彩云南」渠道常年受理。二是流程有先后。富源县的指南把线上路径写成四步:失业登记→就业困难人员认定→灵活就业登记→申领补贴;要求先缴完当年的费,补贴时段是「流程完成当月到当年12月」;还有一条硬杠杠:认定后连续6个月以上无个税申报记录、名下无存续营业执照——老婆没办执照,这条没卡到我们。沾益口径另写明:认定后要隔一个月才能办灵活就业登记。
翻译成人话:我们这个月才启动,今年补贴时段只剩12月一个月;假如去年3月就启动,今年全年都能排上。补贴国家口径是不超过实际缴费的2/3、一般最长3年、距退休不足5年可延至退休(多篇稿子与公告一致)。云南本地比例以认定为准——我翻到五华区2025年度申领公告,写着「按个人实际缴费额的1/2兑付(不包含大病保险)」,同篇还有「不足5年可延至退休、其余最长不超过3年」。按1/2算示例账:每月补贴上限60%档450元、100%档750元,净多负担就只剩3,600元/年,15年回本=54,000÷550.8÷12=8.2年;若所在地执行2/3上限,净多2,400元/年、回本5.4年。补贴领满3年后,剩下的年份回到无补贴口径。所以选档的真正杠杆不在「多缴多得」的口号,在你家有没有把补贴资格和时间排进账里。
五、养老选多少,医保这条不能停
养老是半本账,医保是另一半。9月21日的两家稿子,我交叉对过:灵活就业人员医保一旦停止缴费,次月起门诊、住院的统筹报销资格就暂停;个人账户里的余额不消失,还能在药店买药——但报销没了就是没了。
老婆48岁,这个年纪把医保断掉,风险敞口摆在那儿。我们家的账序因此定死:先保医保全年缴足,再把余量分给养老选档。去年差点为了凑高档把9月医保拖到10月,这笔险我们不再冒。
六、今年我家的选择
结论只说我家:选100%档,按示例口径全年18,000元,比60%档多交7,200元。三个理由:
现金流。家里固定收入今年稳定,1,500元/月是踮踮脚够得着、不影响应急钱的线;
年限。老婆累计缴龄已13年,按现在的计划距法定退休还会再缴9年以上,两档的领取差额随年限同比例放大;
补贴。认定流程第一步这个月已递上去,今年的补贴时段只剩12月一个月,明年起按完整窗口排——早启动早受益,这是去年没做对的事。
反过来,如果你家像我们去年一样现金流不稳,60%档连续缴,好过高档断缴。断一个月医保的代价、跨年补缴不受理的代价,都比档位差额大。这是我家的选择,不是替你家做的决定。
七、给你带走的一张自查单
查窗口:先去省人社厅官网或人社/税务公众号找「年度申报缴费公告」——各省节奏不同:云南9月—12月四段窗口(12月截止24日),陕西2025年度截止2026年6月30日。抄下来贴在缴费页面旁边。
算三数:月缴费=所选档基数×20%;进你个人账户的=基数×8%;进统筹的=基数×12%。先问自己「我算的是不是只有8%这条线」。
算差额回本:两档年差额÷(基础+个人账户月差额)=简易回本年数;参数代入你家数,别套别人的结论。
查补贴资格:女满40/男满50是云南七类认定之一;先缴后补、按流程完成月起算——今天就把认定、登记、申领排上,不等明年。
医保优先级置顶:养老选档再香,也不值得用医保断缴去换。拿不准执行比例、找不到公告原文的,直接打公告里公布的经办机构和税务电话核实,以官方答复为准。
我是老周,就是家里那个管钱的人。以上是我替自己家算的一笔账,文中示例数字只为演示算法,不构成对任何家庭的建议;各档真实金额、补贴执行比例与退休核定口径,以你当地官方公告和经办机构答复为准。
内容由AI生成