


















96
46
外资存单1.92%在家族群刷屏,我算完这笔挪储账
2026-11-05 01:57:07
0点赞
0收藏
0评论
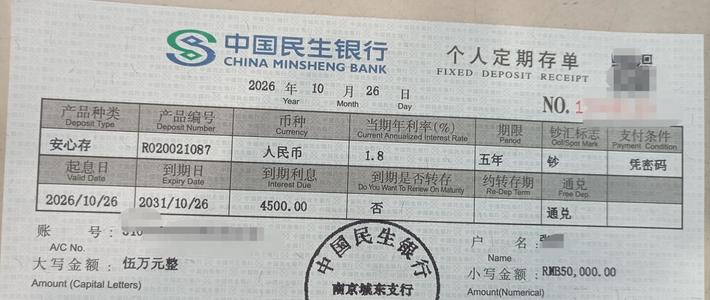
11月2日晚上,家族群里刷来一条链接:外资银行的三年期人民币大额存单,利率打到了1.92%,20万起存。二姨当场拔算盘:大行三年定存挂牌才1.25%,这不一年多出0.6个点,20万一年多1340块,赶紧搬。
我得先承认:第一眼看这个数字,我也心动了。因为家里那笔20万闲钱,从6月起就一直躺在账户里按0.05%的活期生息,一年才100块利息。管钱的人看到这种"机会",不算一遍是失职。
当晚我把家庭台账铺开,认认真真算了三遍。结论是:这笔钱,我家不动。不是1.92%是假的,是我发现大家算错了一个数——而且我自己第一遍也算错了。
第一版账:先算错了参照物
二姨的算法,是拿外资行存单去比1.25%的定存。但我们在大行现在能买的同类产品不是那个定存,是三年期大额存单。
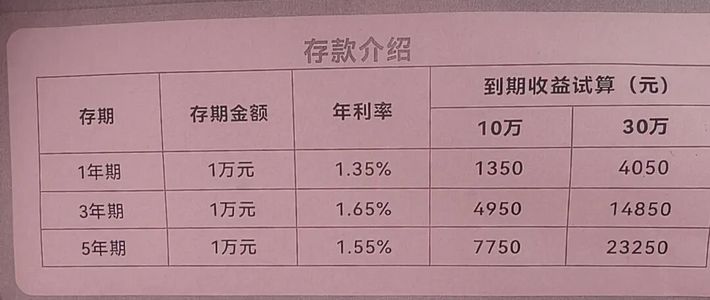
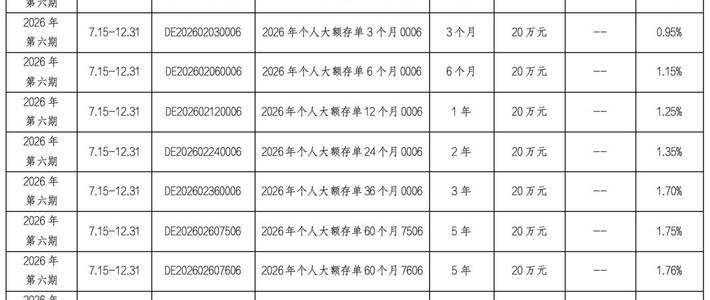
我翻了三个时间的报道对价:7月底新浪财经说大行三年期存单在1.50%到1.55%之间;10月7日一篇银行从业者的汇总说,9月以来多家大行线上三年期存单基本与同期限定存持平,在1.55%;而那条1.92%的帖子自己也留了一句:8月以来大行三年期存单回到1.65%附近。取区间两端,真实的利差是0.27到0.37个百分点。
换成钱:20万×0.27%=一年540块;20万×0.37%=一年740块。
也就是说,刷屏的"一年多1340",实际利差是每年540到740——直接砍掉一半还多。拿别人银行的存单,比自己银行的定存,这不叫比价,叫口径错配。这是第一遍我自己也犯的错。
第二版账:三年期的利率,被我记成了十年收益
参照物改对了,我第一遍的亢奋里还藏着第二个错:我顺手把利差乘以了十年。这张存单期限是三年,到期之后转存,执行的是到期当天的利率,三年后的价格没人知道。三年期的利率只能记三年的账,多记的都是虚的。
最真实的一笔错:差点亏出去的搬家底钱
真正让我冒汗的,是下一步操作。我琢磨着把定存里的15万一年期(利率0.95%,3月存的,存了8个月)连同活期归拢成一个整户"升级",这样30万起存的更高档位、20万起存的产品都能够门槛。
手已经点开页面了,我多算了一步:靠档计息早就取消了,定期提前支取一律按0.05%活期计息。15万存了8个月,应计利息15万×0.95%÷12×8=950块;改按活期重算只剩50块。搬个家,先把900块利息填进去。
我老婆路过扔了一句:“第一年的差价没拿到,先把长熟的利息清零?”
我把页面关了。为追540到740一年的差价,先赔掉900块已到手的利息,第一年净亏,这笔账到这儿就已经翻了面。
为什么小行外资行,也只能加到2字头以下
算到这里,我把背景资料翻了一遍,看明白了整盘棋:
——银行自己的成本绷着。2026年一季度商业银行净息差降到1.40%,国有大行只有1.29%。这个水位上,谁敢把存款成本长期往上加?
——这轮涨价是因为到期潮压顶。各家券商对2026年到期高息定存的测算,区间在32万亿到71万亿之间,华泰的口径是50万亿,中金给的数是67万亿,主体是两到三年的老存款。大行三年定存挂牌从2023年的2.6%到2.8%,降到现在的1.25%——前些年存的高息钱今年集中回家,银行得想办法把钱留住。
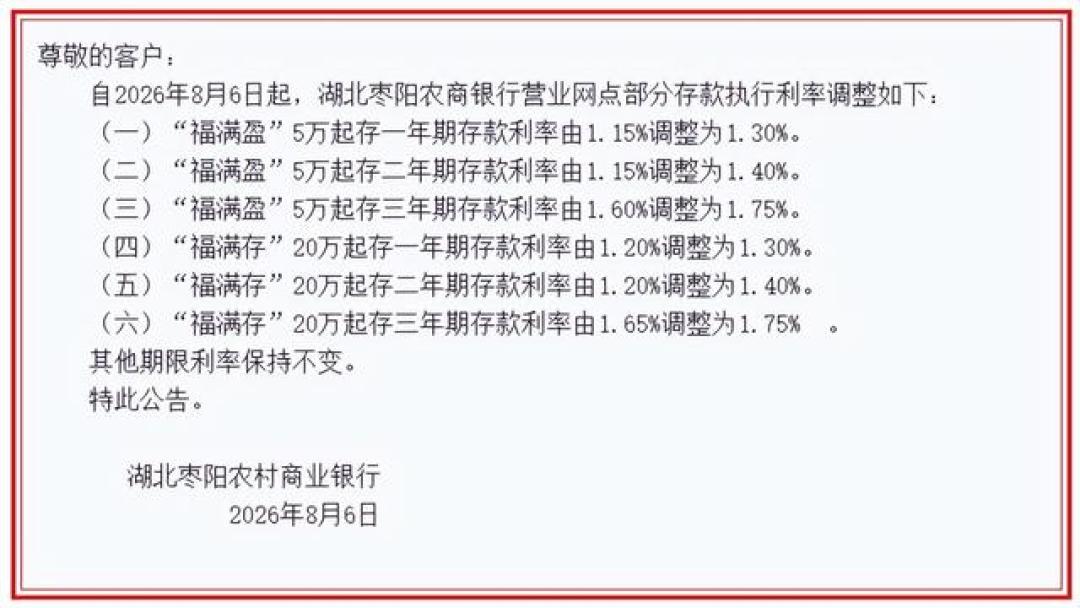
——所谓"高息回来",全是限时限量的阶段性动作。7月1日起中行率先重启1.60%的五年期大额存单,农行、建行、工行到8月初全部跟进,有额度线上放出20分钟就被抢光;8月湖北几家农商行逆势加息,调的也只是三年期部分系列——以枣阳农商行为例,从1.60%调到1.75%,带5万和20万起存两档门槛,限额发售、限时有效,多数上调幅度在5到33个基点之间。外资行1.92%为什么10月冒出来?原帖自己就写了原因:年底考核压着,同业在抢,只能跟。
1.92%是真的。但它是窗口期的实价,不是高息时代的回归。
要不要搬:安全这关先说清
很多人一听外资行、城商行、农商行就发怵。查完我把定心丸先交了:按《存款保险条例》口径,外资行、城商行、农商行同样参加存款保险——同一存款人在同一家银行的全部存款账户,本金加利息合并算,50万以内全额偿付,超过部分依法从清算财产受偿。金融监管总局数据显示,外资银行不良率1.14%,是各类银行里最低的。
但动手之前,有三个细节必须核:
一是50万按"同一家银行、本息合计"算,不是按单张存单算。我家在这家大行有定存15万、活期6万,再压20万存单,本金41万,加上往后产生的利息就贴近线了——所以这家我到此为止。
二是手机银行看到的利率,未必轮得到你买。不少存单挂着"客群专享"标签:仅限代发客户、仅限某些职业、仅限特定地区居民。
三是提前支取和转让规则各家不同:能不能转让、收不收费、有没有人接,都关系到这笔钱能不能安心锁满三年,买前四条全查。
我家这笔钱的最终版本
6万应急钱:不动,继续活期,这钱买的是随取随用;
15万明年3月到期的定存:不提前支取,不动;
20万闲钱:就在原行买三年期存单,1.55%档——比定存多20万×(1.55%-1.25%)=一年600块,不开新户、不赔利息,本息合计仍在50万线内;
外资行1.92%档:记进待办——明年3月那15万到期合过来够门槛了,如果产品和额度还在,按下面四条线核完再去柜台谈。
不是1.92%不好,是在我家的资金结构下,一年540到740的差价,抵不过开新户的操作成本和一笔提前支取的罚单。如果你家有一笔20万以上的纯闲钱、三年确定不动、在这家银行本息合计50万以内、附近就有网点,那这个利率值得你跑一趟。
带走这份四条线清单
追任何高息存单之前,按顺序过四道线:
①口径线:同存期、同产品才能比。真实年差价=本金×(目标利率-你现在同期限同类产品的利率)。存单比存单,定存比定存,跨口径的"利差"全是幻觉。
②期限线:这笔钱锁得满整个期限。三年期利率只记三年账,别替未来的利率提前发工资。
③50万线:同一银行本息合并≤50万,给未产生的利息留出余量,本金控制在45万以内稳妥。
④细节线:起存门槛、客群限制、提前支取与转让规则、额度与有效期,购前页四条全查。
一句话决策:差价盖不住搬家成本和流动性损失,就不动;四条线全过,再去确认办理当天的实际执行利率。
等下一波到期潮走到我家——明年3月那笔15万到期——我会把这份清单重新过一遍,到时候再算。
——老周,家里那个管钱的人。以上是我把自家这笔账算了一遍的结果,不构成对任何家庭的普遍建议;所有利率以银行当日挂牌与办理系统显示为准。
内容由AI生成