

















97
47
大招来了!央行宣布“降准降息”,预计带来这些大影响!
2025-05-07 12:24:25
13点赞
20收藏
16评论
大家是不是都有点“坐不住”了!
刚刚,央行一声“炸响”,宣布了一连串超给力的政策措施:降准50个基点、降息、降低多项关键利率……
一时间,金融市场瞬间炸开锅,股市直奔高点,很多人都在问:这是要迎来新一轮的牛市吗?楼市会不会跟着火起来?
我们先拆拆这次的“大招”,细数一些“硬核”变化,看看这些政策背后,可能会产生哪些巨大影响。
01、降准——释放1万亿流动性,市场“喝汤”啦!
首先说说“降准”。
这次央行将存款准备金率从之前的水平下调50个基点,也就是说,银行需要交的“存款准备金”一下子少了。
这是什么意思?简单来说,存款准备金,就是银行存款的一部分,要在央行“封存”,不能用来放贷款。
这次降准后,银行获得了大约1万亿的“宽松空间”!
这10000亿是个“硬货”,可以用来放贷款、做投资、推动信贷扩展。意味着市场上的流动性大大增强,有望降低融资成本,刺激企业投资,也让个人借贷更方便、利率更低。
02、降息——贷款变便宜了!
紧接着说降息。这次央行将7天逆回购利率从1.5%降到1.4%,相当于一场“真心实意”的降息行动,会带动整个市场利率下行。
这不仅让银行的融资成本下降,还会让企业贷款、个人贷款变得更“划算”。
如果贷款利率下降,买房成本会降低,房贷月供减少,生活压力减轻。对于准备买房、装修、刚需改善的朋友们来说,这是个“及时雨”。
而且,LPR(贷款基础利率)也会同步下调,未来房贷利率会更加友好,买房负担会减轻不少。
03、结构性工具利率降——“精准打击”支持小微和支农!
除了整体降准和降息,这次央行还下调了专项结构性政策工具的利率,比如支农支小再贷款、支农支小再贴现、支小再贷款等,从1.75%降到1.5%。
这意味着,政策性“票据”成本降低,银行的这些专项贷款会更便宜,更支持涉农和中小微企业发展。
另外,PSL(抵押补充贷款)利率也从2.25%下降到2%。这些举措,都是为了让实体经济的“血液”更顺畅,缓解中小企业的融资难题。
04、公积金再降——房贷成本还能再压一压!
说到买房,大家都关注。
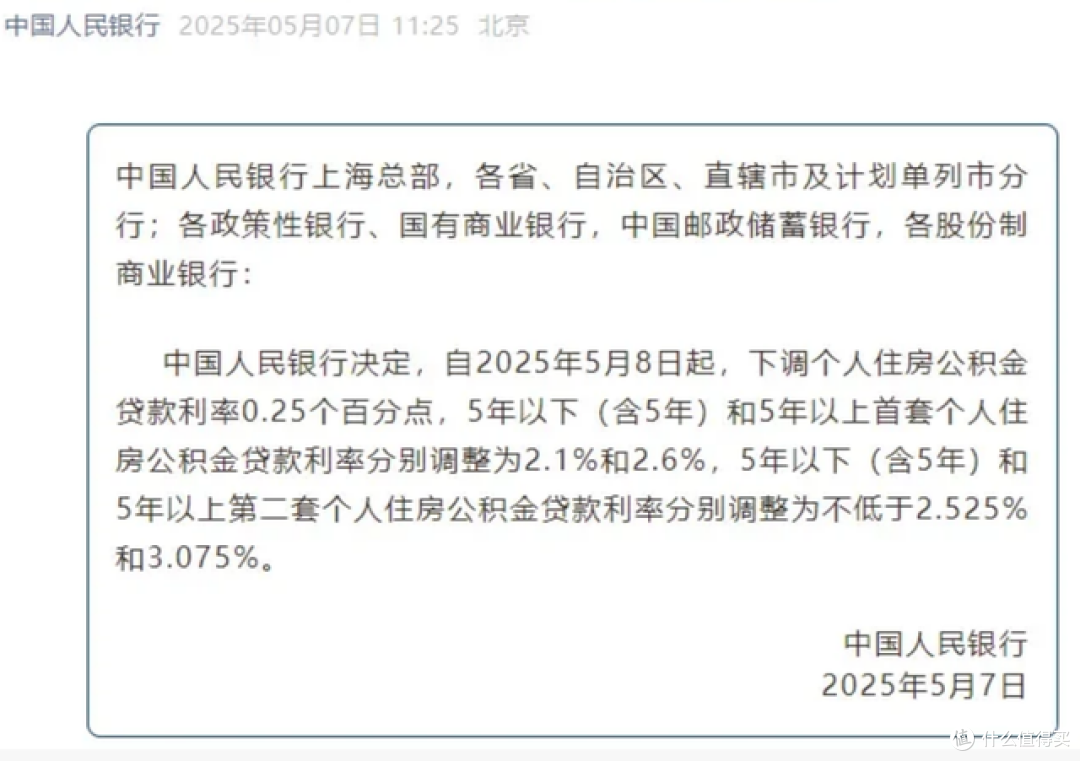
此次央行把五年以上期首套房的公积金贷款利率从2.85%调低到2.6%,降了0.25个百分点。意思就是,使用公积金贷款的朋友们,月供将更加“友好”。
举个例子:
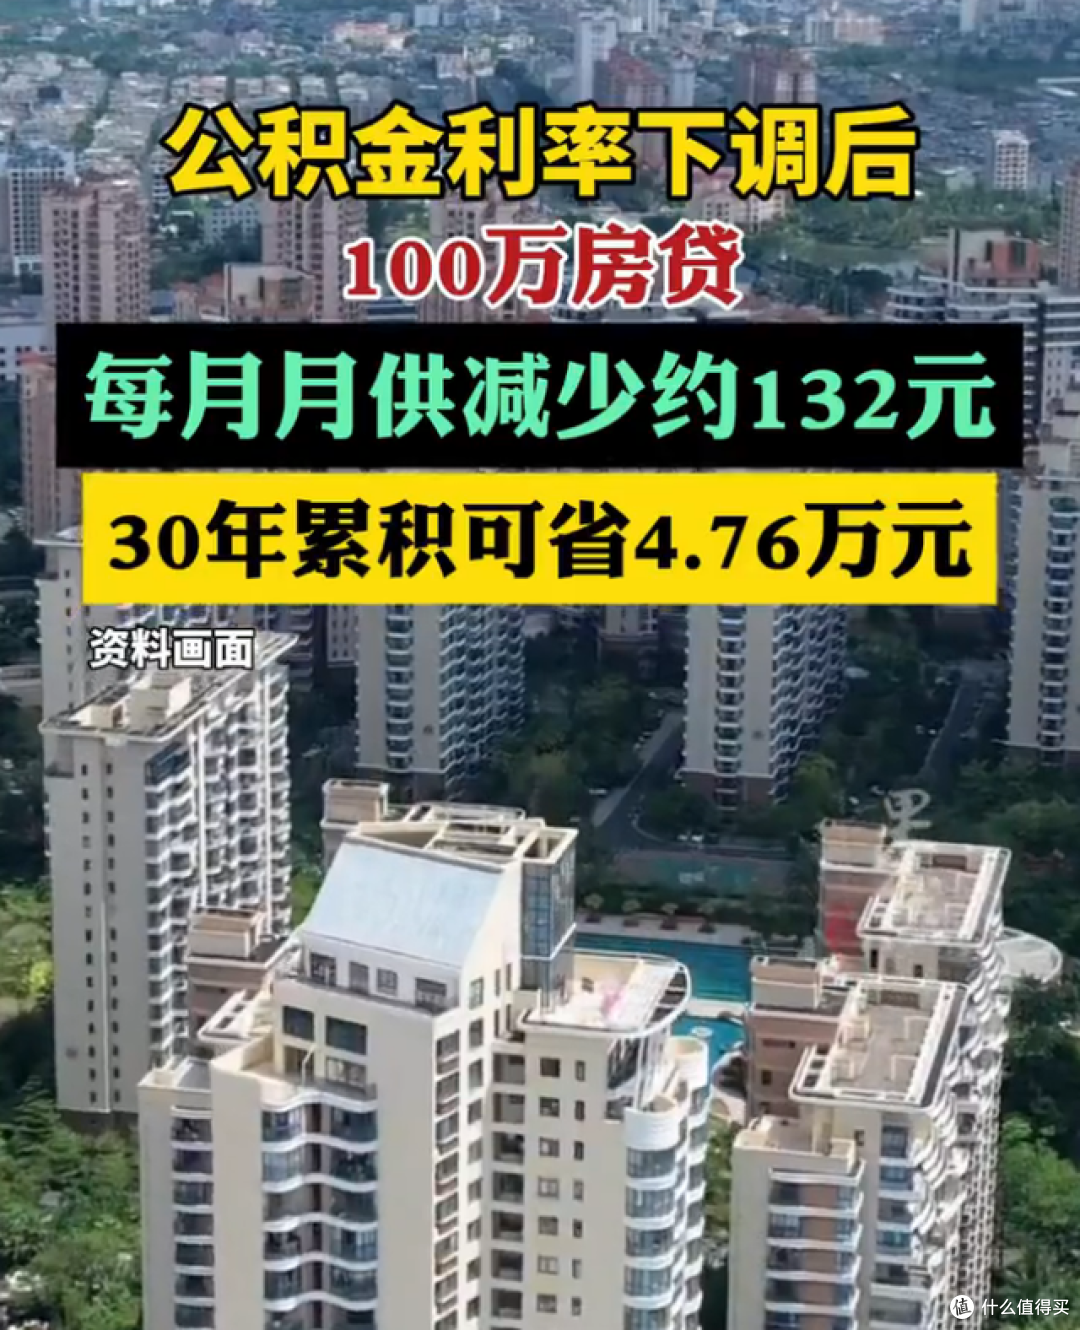
100万房贷,30年期限,月供可以少约132元,整年下来少了4.7万的利息支出!想想就觉得“真香”!
对刚需族和准备补仓的买房人士来说,真是“实打实”的利好。
除了降准降息,央行还推出了一系列“配套”大招:
设立科技创新和技术改造的再贷款额度,从5000亿增加到8000亿,扶持科技企业创新发展。
支持新兴产业和服务业,增加5000亿的消费与养老再贷款,为相关企业提供资金。
支农、支小额度也扩大了——比如支农支小再贷款增加了3000亿,帮中小微企业和涉农企业“扛旗”。
资本市场方面也有所动作:证券、基金、保险公司互换额度达到了8000亿,为股票回购、增持提供流动性支持。
还创设了科技创新债券风险分离工具,降低企业融资成本,支持科技创新。
这些“干货”级别的刺激政策,都是为了增强实体经济韧性、激发民间投资、促进经济转型升级。
这里要强调的是:这些政策的“深远影响”可能会显得缓慢但持续。
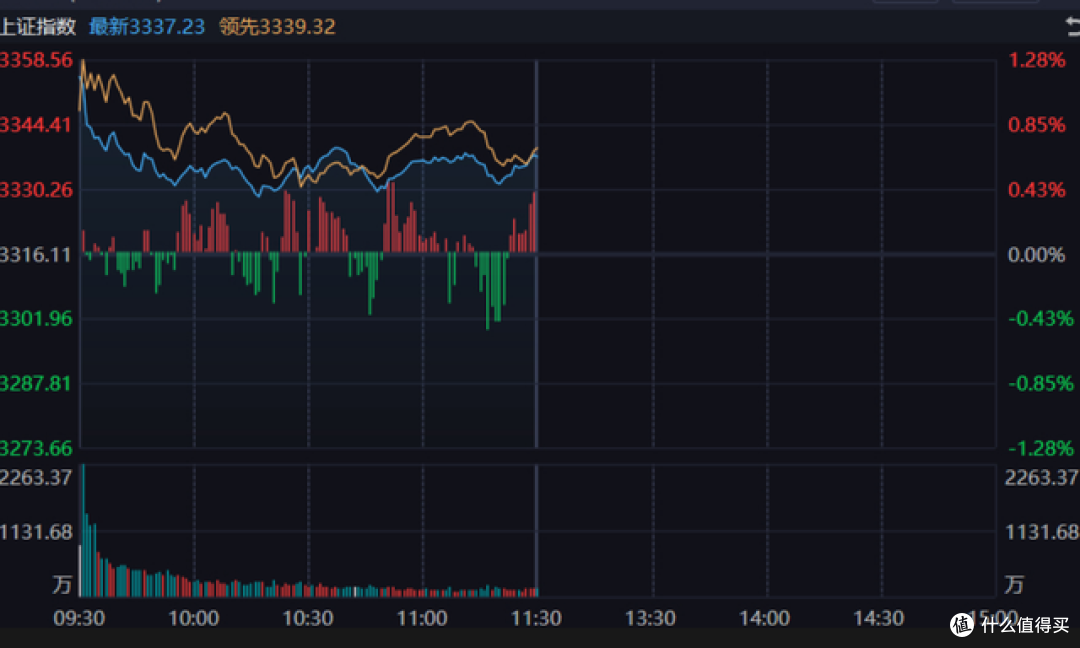
短期内,股市肯定会迎来“长红”,持币待涨的朋友会觉得“来劲”;房地产市场,经过之前的调整,压力逐渐减轻,或许会迎来一波反弹的机会。
值得注意的是,降准降息是“暖风”,意味着流动性宽松,但同时也要警惕“通胀压力”逐步上升。央行会根据经济实际情况,灵活调控,避免过热。
而对于普通民众来说——房贷利率下降、消费信贷变便宜、创业融资更容易——都是“真金白银”的好消息。
总结一下:
这次央行“大招”涵盖了流动性管理、利率调控、结构性支持、市场预期引导,意在稳增长、稳就业、稳市场。
虽然短期市场火热,但未来更重要的,是要持续关注政策落实效果。
你觉得,这波操作会让房地产、股市迎来新一轮的牛市吗?欢迎留言讨论!











校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案